Đất nền thiếu nguồn cung mới, giao dịch giảm mạnh
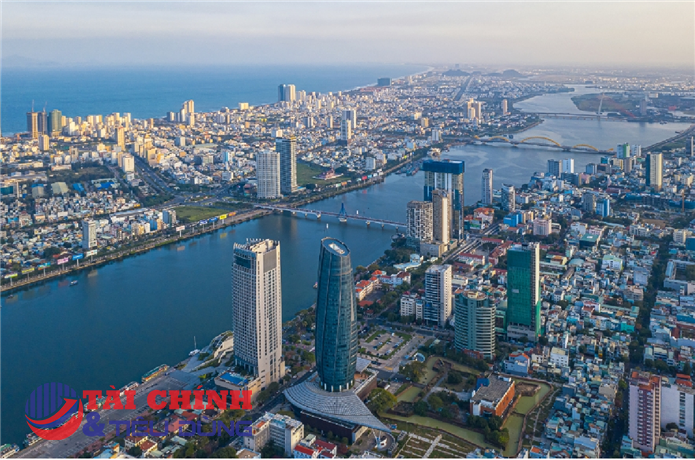
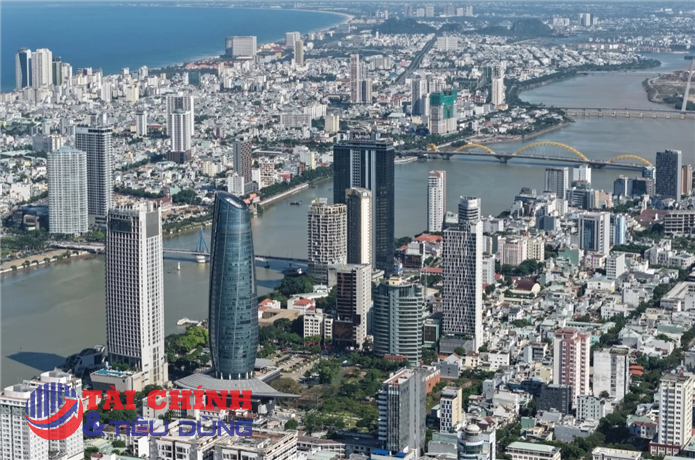
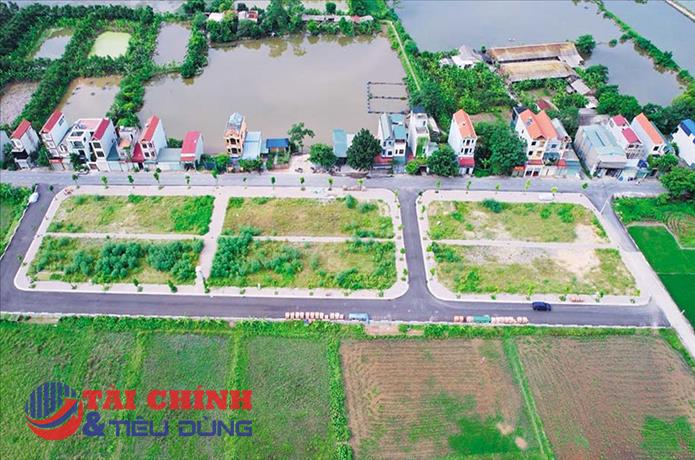
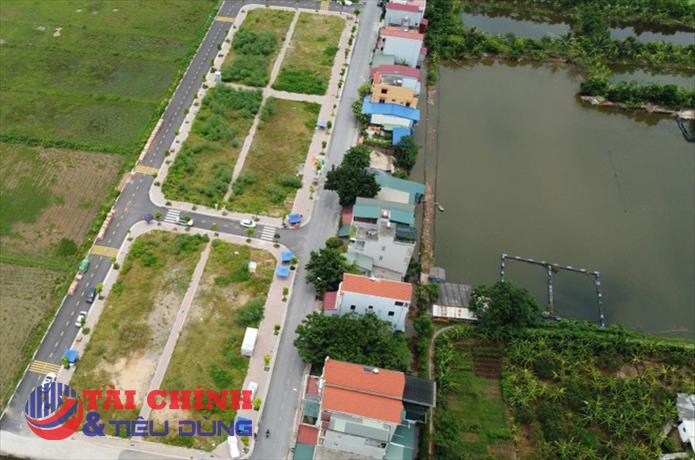
Theo báo cáo thị trường bất động sản nhà ở TP Đà Nẵng tháng 8/2026 của DKRA Consulting, phân khúc đất nền tiếp tục duy trì trạng thái trầm lắng khi nguồn cung sơ cấp giảm khoảng 3% so với tháng trước.
Trong đó, thị trường không ghi nhận dự án mới, toàn bộ nguồn cung trong tháng đến từ lượng hàng tồn kho tại các dự án hiện hữu.
Nguồn cung hạn chế nhưng chưa tạo được lực đẩy tương ứng cho thanh khoản. Sức cầu đất nền tiếp tục ở mức thấp, lượng tiêu thụ giảm khoảng 74% so với tháng 7.
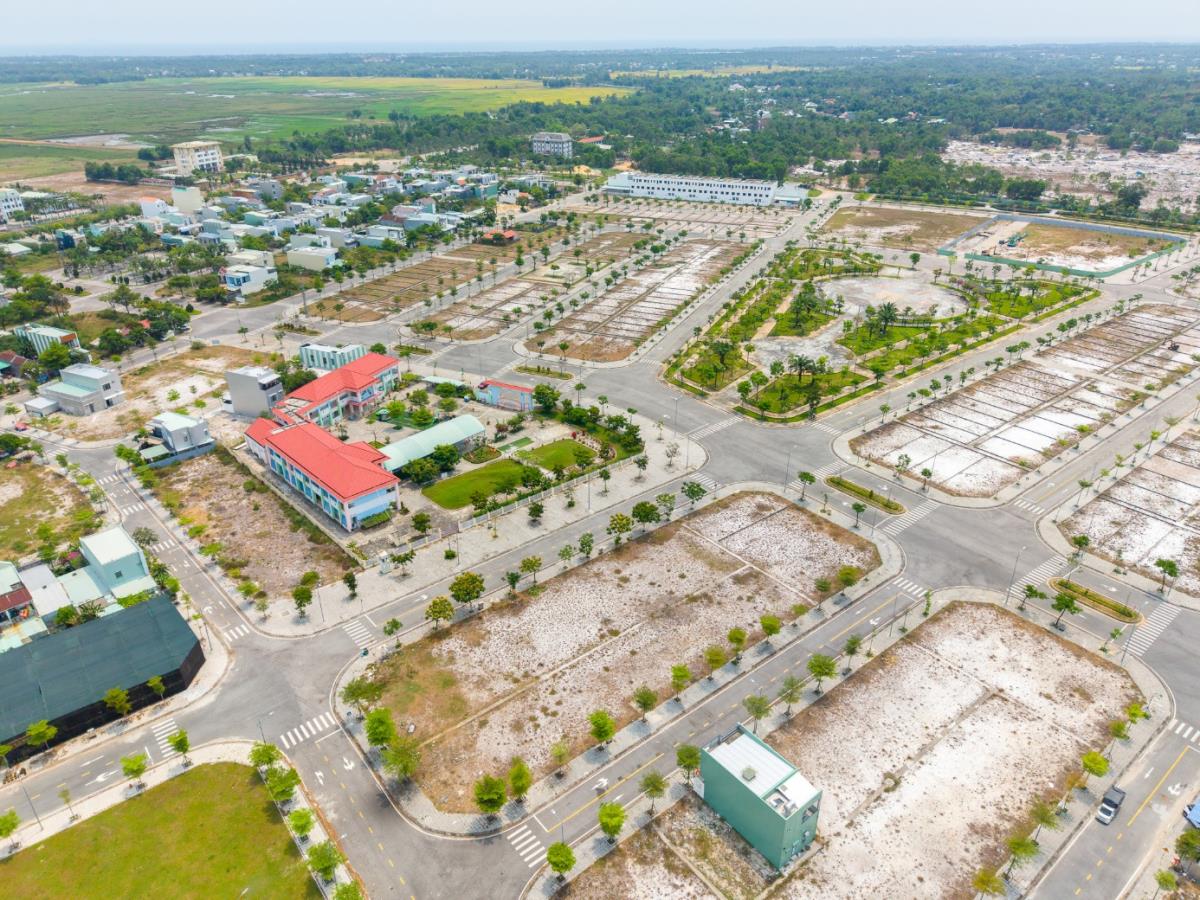
Theo DKRA Consulting, tâm lý thận trọng vẫn chi phối quyết định mua của nhà đầu tư, nhất là khi mặt bằng giá còn neo cao trong khi điều kiện lãi suất chưa thực sự thuận lợi.
Diễn biến này cho thấy bài toán của thị trường đất nền hiện không nằm ở thiếu sản phẩm đơn thuần mà còn ở khả năng hấp thụ của dòng tiền.
Trong bối cảnh chi phí vốn vẫn là yếu tố được nhà đầu tư cân nhắc, những sản phẩm có giá cao hoặc cần sử dụng đòn bẩy tài chính lớn gặp thêm áp lực trong quá trình tìm kiếm người mua.
Ở thị trường sơ cấp, giá bán gần như không thay đổi so với tháng trước. Để hỗ trợ thanh khoản, các chủ đầu tư tiếp tục đưa ra nhiều chính sách như giãn tiến độ thanh toán, hỗ trợ lãi suất và các ưu đãi liên quan đến dòng tiền.
Tuy nhiên, những chính sách này chưa tạo ra sự chuyển biến rõ rệt về sức cầu. Ngược lại, tại thị trường thứ cấp, mặt bằng giá đất nền giảm trung bình khoảng 1% so với tháng trước. Một bộ phận nhà đầu tư đã bắt đầu điều chỉnh kỳ vọng lợi nhuận và giá bán để tăng khả năng giao dịch.
Trong bối cảnh lãi suất duy trì ở mức cao, áp lực đối với nhóm nhà đầu tư sử dụng vốn vay cũng trở nên rõ nét hơn. Việc giảm giá, theo đó, không đơn thuần xuất phát từ thay đổi giá trị sản phẩm mà còn gắn với nhu cầu thu hồi vốn và giảm chi phí tài chính.
Căn hộ giảm cả nguồn cung lẫn sức mua
Không chỉ đất nền, phân khúc căn hộ cũng chưa cho thấy tín hiệu cải thiện rõ rệt trong tháng 8. Theo DKRA Consulting, nguồn cung sơ cấp căn hộ giảm khoảng 23% so với tháng trước. Hơn 94% nguồn cung trong kỳ đến từ lượng hàng tồn kho tại các dự án hiện hữu.
Việc nguồn cung mới tiếp tục hạn chế phản ánh sự thận trọng của các chủ đầu tư trong việc đưa sản phẩm ra thị trường. Trong điều kiện thanh khoản chưa phục hồi mạnh, việc kiểm soát tốc độ mở bán được xem là cách hạn chế áp lực hấp thụ đối với nguồn hàng mới.
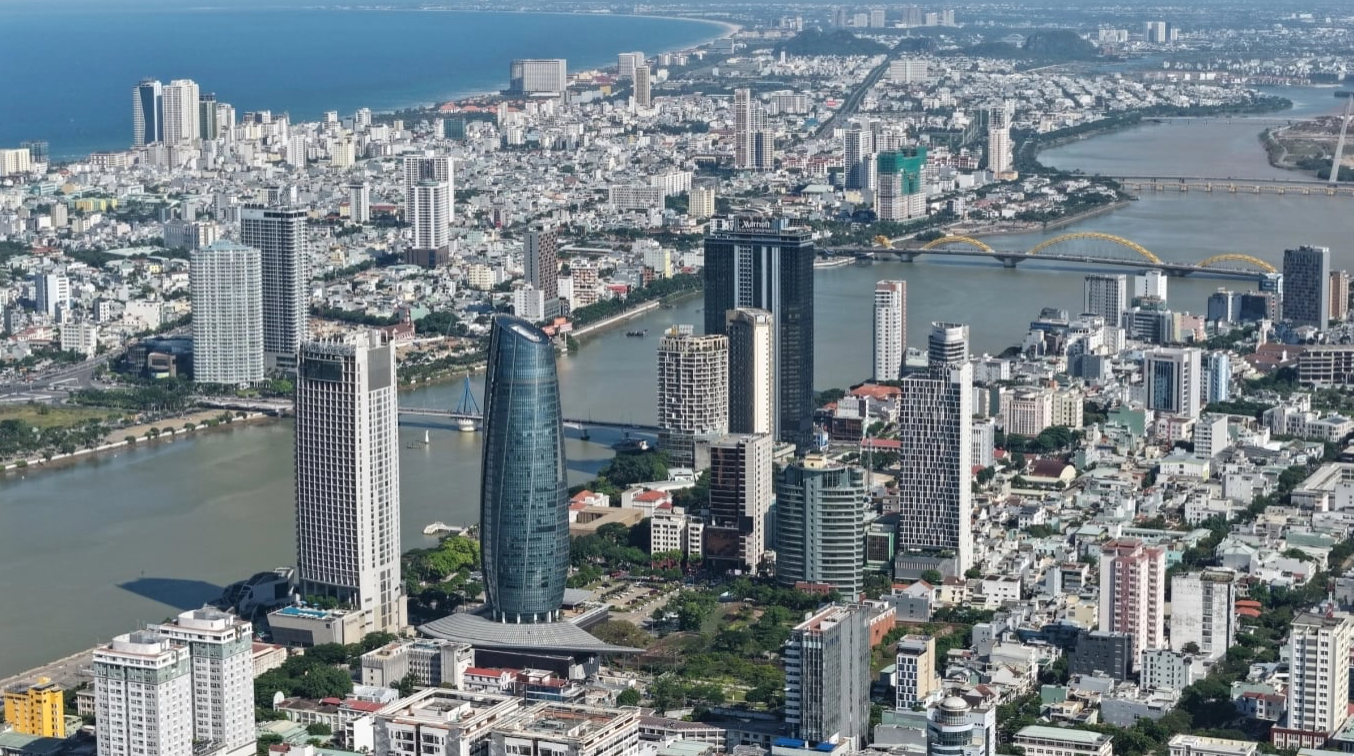
Ở chiều cầu, lượng tiêu thụ căn hộ giảm 39% so với tháng trước và giảm 26% so với cùng kỳ. Thanh khoản chưa có nhiều cải thiện trong bối cảnh mặt bằng lãi suất vẫn ở mức cao.
Trong đó, căn hộ hạng A và hạng B tiếp tục chiếm tỷ trọng lớn, đóng góp khoảng 75% tổng nguồn cung sơ cấp.
Về phân bổ nguồn cung và giao dịch, Ngũ Hành Sơn tiếp tục là khu vực nổi bật nhất của thị trường. Khu vực này chiếm 39% tổng nguồn cung sơ cấp và tới 63% lượng tiêu thụ trong tháng.
Điều đó cho thấy, sức cầu căn hộ không phân bổ đồng đều trên toàn thị trường mà đang tập trung vào một số khu vực và dự án có khả năng đáp ứng tốt hơn nhu cầu của người mua.
Về giá, mặt bằng sơ cấp tiếp tục ổn định so với tháng trước. Trong khi đó, giá thứ cấp giảm khoảng 1%, chủ yếu do một bộ phận nhà đầu tư chủ động điều chỉnh giá bán nhằm thu hồi vốn và giảm áp lực tài chính từ khoản vay.
Các chủ đầu tư cũng tiếp tục gia tăng chính sách hỗ trợ thanh khoản, tập trung vào chiết khấu thanh toán sớm, ưu đãi lãi suất, ân hạn nợ gốc và những phương án hỗ trợ tài chính khác.
Tuy nhiên, hiệu quả kích cầu chưa ghi nhận chuyển biến rõ nét. Diễn biến của đất nền và căn hộ trong tháng 8 cho thấy, thị trường đang có sự phân hóa rõ giữa giá niêm yết và khả năng giao dịch thực tế.
Ở thị trường sơ cấp, giá bán vẫn được duy trì tương đối ổn định, trong khi các chủ đầu tư sử dụng chính sách thanh toán và tài chính để tạo thêm động lực cho người mua. Ở thị trường thứ cấp, một số nhà đầu tư đã chấp nhận điều chỉnh giá nhằm tăng khả năng thoát hàng.
Trong ngắn hạn, thanh khoản vì vậy vẫn là biến số đáng chú ý hơn diễn biến giá. Khi nguồn cung mới chưa trở lại mạnh, lượng hàng tồn kho tiếp tục đóng vai trò chủ đạo. Trong khi đó, người mua có xu hướng thận trọng hơn với đòn bẩy tài chính và quan tâm nhiều hơn đến khả năng cân đối dòng tiền.
Đối với đất nền, lượng tiêu thụ giảm mạnh cho thấy mặt bằng giá hiện tại vẫn đang là rào cản đối với sức cầu. Với căn hộ, sự tập trung thanh khoản tại Ngũ Hành Sơn cho thấy dòng tiền có xu hướng tìm đến những khu vực có nguồn cung, sản phẩm và nhu cầu thực tế rõ hơn.
Nếu mặt bằng lãi suất tiếp tục duy trì ở mức cao, khả năng phục hồi thanh khoản của hai phân khúc này sẽ phụ thuộc đáng kể vào mức độ linh hoạt của chính sách bán hàng cũng như khả năng điều chỉnh kỳ vọng giá của người bán.
Thị trường vì vậy chưa xuất hiện tín hiệu cho một chu kỳ tăng tốc mới, mà đang trong quá trình sàng lọc. Những sản phẩm có giá phù hợp, chính sách thanh toán tốt và khả năng đáp ứng nhu cầu thực tế sẽ có điều kiện tiếp cận dòng tiền tốt hơn, trong khi các sản phẩm phụ thuộc nhiều vào kỳ vọng tăng giá tiếp tục chịu áp lực thanh khoản.
PV
Nguồn: thuongtruong.com.vn