
Lãi suất cao kéo chậm thanh khoản, thị trường chưa có cú hích mạnh
Theo báo cáo của MBS Research, diễn biến trầm lắng của thị trường bất động sản trong quý I/2026 đến chủ yếu từ mặt bằng lãi suất cao và liên tục tăng. Khi chi phí vốn đi lên, chủ đầu tư buộc phải thận trọng hơn với kế hoạch triển khai dự án mới, đồng thời chịu áp lực tài chính lớn hơn ở các dự án đang triển khai.
Ở chiều ngược lại, người mua nhà cũng dè dặt hơn, đặc biệt là nhóm mua đầu cơ hoặc sử dụng đòn bẩy vay vốn lớn. Đây là nguyên nhân khiến thanh khoản toàn thị trường chậm lại trong những tháng đầu năm.
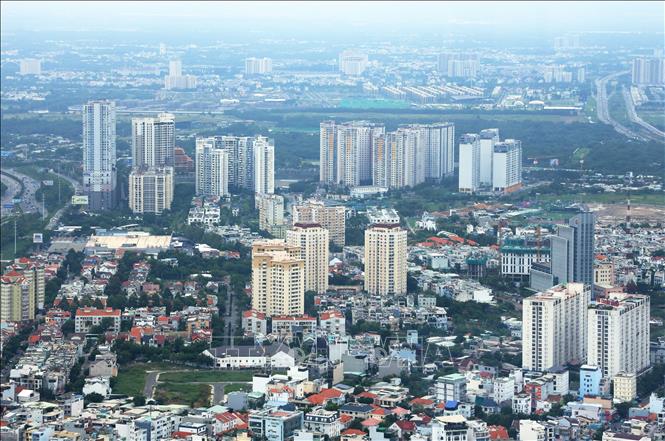
Dữ liệu được MBS dẫn từ batdongsan.com.vn cho thấy áp lực này đã bắt đầu phản ánh lên mặt bằng giá. Trong quý I/2026, giá đất nền tại Hà Nội giảm 4% so với cuối năm 2025, còn giá nhà ở tại TP.HCM giảm 2%. Mức điều chỉnh không lớn, nhưng đủ cho thấy thị trường đang mất đi phần nào động lực tăng giá ngắn hạn, nhất là ở những phân khúc phụ thuộc nhiều vào dòng tiền đầu cơ.
Tuy nhiên, nếu chỉ nhìn vào yếu tố lãi suất, bức tranh sẽ thiếu một nửa quan trọng. MBS cho rằng thị trường vẫn đang có những lực đỡ nhất định. Thứ nhất là pháp lý dự án ngày càng minh bạch hơn, cùng với một số văn bản tháo gỡ vướng mắc đã được ban hành.
Thứ hai là triển khai đầu tư công tiếp tục tạo kỳ vọng cải thiện giá trị sử dụng của bất động sản tại các khu vực hưởng lợi từ hạ tầng. Thứ ba là tín hiệu từ phía Ngân hàng Nhà nước về yêu cầu ổn định mặt bằng lãi suất, qua đó mở ra kỳ vọng thị trường tiền tệ bớt căng thẳng hơn trong thời gian tới.
Một điểm đáng chú ý khác trong báo cáo là câu chuyện tại Đồng Nai. MBS đánh giá thông tin địa phương này được định hướng trở thành thành phố trực thuộc Trung ương thứ bảy có thể tạo thêm kỳ vọng về hạ tầng, thu hút vốn đầu tư và giá trị sử dụng của bất động sản.
Đây là lý do nhiều doanh nghiệp sở hữu quỹ đất lớn tại Đồng Nai tiếp tục được nhắc tên, như Novaland với Aqua City, Nam Long với Izumi City và Elyse Island, Đất Xanh với Gem Sky World hay DIC Corp với DIC Đại Phước và DIC Long Tân.
Dù vậy, trong ngắn hạn, MBS vẫn giữ quan điểm thận trọng. Quý đầu năm vốn không phải giai đoạn cao điểm bàn giao dự án, vì vậy ngành bất động sản khó có đột phá lợi nhuận trên diện rộng.
Những doanh nghiệp tăng mạnh trong quý I chủ yếu đến từ các yếu tố bất thường như bán buôn sản phẩm dự án hoặc ghi nhận lãi tài chính từ chuyển nhượng cổ phần dự án.
Điều đó có nghĩa, tăng trưởng lợi nhuận nếu có cũng chưa phản ánh đầy đủ sức khỏe hồi phục của thị trường, mà chủ yếu đến từ từng câu chuyện riêng lẻ.
Lợi nhuận không trải đều, cơ hội nằm ở doanh nghiệp có hàng và có điểm rơi
Trong nhóm bất động sản dân cư, CTCP Đầu tư và Kinh doanh Nhà Khang Điền (KDH), được MBS dự báo lợi nhuận quý I/2026 đạt khoảng 150 tỷ đồng, tăng 23% so với cùng kỳ. Động lực chính đến từ việc bàn giao các căn thấp tầng đã bán trước đó tại dự án Gladia by the Waters.
MBS cho rằng việc bán hàng trong quý I chưa thể quá tích cực vì các sản phẩm còn lại có giá trị lớn, người mua cần thêm thời gian cân nhắc trong bối cảnh lãi suất tăng và thị trường vừa trải qua kỳ nghỉ Tết. Dù vậy, Khang Điền vẫn là một trong những cái tên được đánh giá tích cực hơn nhờ có sản phẩm cụ thể, điểm rơi ghi nhận tương đối rõ và kế hoạch pháp lý cho các dự án tiếp theo.
CTCP Đầu tư Nam Long (NLG) được dự phóng lợi nhuận quý I khoảng 110 tỷ đồng, gần như đi ngang so với cùng kỳ. Doanh nghiệp tiếp tục ghi nhận từ các sản phẩm đất nền tại Nam Long II Central Lake ở Cần Thơ và sản phẩm thấp tầng tại Waterpoint, Izumi City giai đoạn 1A1.
Theo MBS, hoạt động bàn giao ở Izumi được kỳ vọng diễn ra thuận lợi, nhưng số lượng căn bàn giao chưa nhiều; còn tiến độ tại Nam Long Cần Thơ vẫn phụ thuộc đáng kể vào bán hàng. Dù lợi nhuận quý I chưa tạo bất ngờ lớn, Nam Long vẫn nằm trong nhóm cổ phiếu được MBS đánh giá phù hợp để tích lũy dài hạn nhờ cơ cấu sản phẩm hướng nhiều hơn tới nhu cầu ở thực.
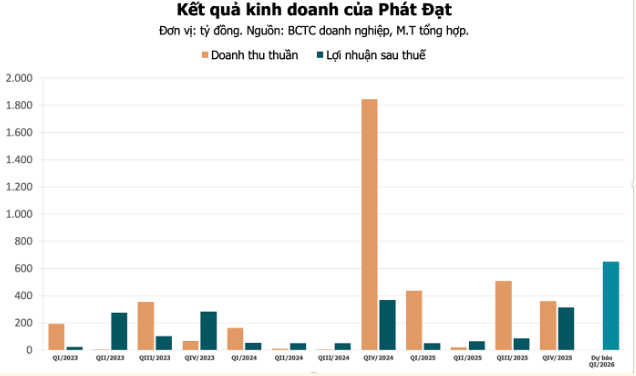
Trường hợp tăng trưởng mạnh nhất là CTCP Phát triển Bất động sản Phát Đạt (PDR). MBS dự báo lợi nhuận ròng quý I/2026 của doanh nghiệp có thể đạt 650 tỷ đồng, tăng tới 1.184% so với cùng kỳ. Động lực chính là lãi tài chính từ thương vụ chuyển nhượng cổ phần tại đơn vị sở hữu dự án Thuận An 1, đồng thời công ty đã nhận thanh toán đợt đầu 1.900 tỷ đồng.
Đây là yếu tố giúp kết quả kinh doanh của Phát Đạt sáng lên đáng kể trong năm nay, đồng thời tạo dư địa để doanh nghiệp mở rộng quỹ đất và triển khai các dự án hiện hữu. Tuy nhiên, đây cũng là trường hợp cho thấy rõ nhất tính chất phân hóa của ngành: lợi nhuận tăng mạnh, nhưng phần lớn đến từ giao dịch tài chính, không hoàn toàn đến từ hoạt động bán hàng cốt lõi.
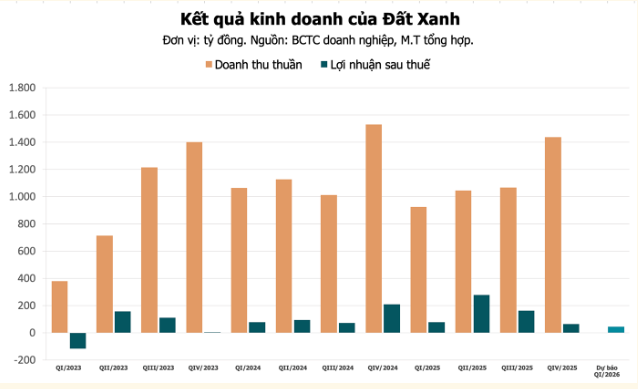
Trong khi đó, CTCP Tập đoàn Đất Xanh (DXG) được MBS dự báo lợi nhuận quý I chỉ khoảng 45 tỷ đồng, giảm 7% so với cùng kỳ. Nguyên nhân là doanh nghiệp chưa ghi nhận bàn giao lượng lớn sản phẩm dự án, còn phụ thuộc nhiều vào hoạt động môi giới. MBS cho rằng Đất Xanh có thể ghi nhận một số hợp đồng môi giới biên lợi nhuận cao, cùng một phần lợi nhuận tài chính khiêm tốn từ chuyển nhượng cổ phần tại Đất Xanh Miền Nam, nhưng mức đóng góp này chưa đủ để tạo bứt phá rõ trong ngắn hạn.
Điểm tích cực hơn nằm ở mặt bằng định giá. MBS cho biết hầu hết cổ phiếu bất động sản đang giao dịch ở mức P/B thấp hơn trung bình 5 năm; trong nhóm theo dõi, P/B dự phóng 2026 KDH là 1,5 lần, DXG 1,2 lần, còn NLG và PDR cùng ở 1,1 lần. Trên cơ sở đó, MBS cho rằng trong bối cảnh lãi suất cao và thanh khoản yếu, chiến lược phù hợp không phải là tìm kiếm sự ổn định tuyệt đối ở toàn ngành, mà là chọn những cổ phiếu có kết quả kinh doanh cải thiện trong giai đoạn 2026–2027, đồng thời thị giá đã giảm sâu và định giá về vùng hấp dẫn. Ba mã được MBS lựa chọn tiêu biểu cho chiến lược này là NLG, KDH và PDR.
Nhìn tổng thể, báo cáo của MBS phát đi một thông điệp khá rõ, bất động sản trong quý I/2026 chưa có câu chuyện tăng trưởng đồng đều, và lãi suất vẫn là nút thắt lớn nhất với thanh khoản thị trường. Nhưng song song với đó, cơ hội không biến mất. Nó đang co lại, chọn lọc hơn và nghiêng về các doanh nghiệp có sản phẩm phục vụ nhu cầu ở thực, dự án đủ điều kiện triển khai, điểm rơi bàn giao rõ ràng và định giá đã trở nên hợp lý hơn sau nhịp điều chỉnh của cổ phiếu.
PV
Nguồn: thuongtruong.com.vn
























