Thanh khoản giảm sâu, giao dịch tập trung vào dự án “chắc pháp lý”
Trong quý I/2026, thị trường bất động sản nhà ở TP.HCM và vùng phụ cận ghi nhận xu hướng giảm nhẹ cả về nguồn cung sơ cấp lẫn sức cầu ở nhiều phân khúc chủ đạo.
Giao dịch chủ yếu tập trung tại các dự án đã hoàn thiện pháp lý, hạ tầng đồng bộ và được phát triển bởi các chủ đầu tư có uy tín. Để kích cầu, nhiều doanh nghiệp đã triển khai hàng loạt chính sách ưu đãi như hỗ trợ lãi suất, giãn tiến độ thanh toán, tuy nhiên hiệu quả vẫn còn hạn chế.
Cụ thể, phân khúc đất nền trong quý I ghi nhận nguồn cung sơ cấp giảm nhẹ 1% so với quý trước, phần lớn nguồn cung tập trung chủ yếu ở những dự án cũ đã mở bán trước đó khi chiếm đến 95%. Sức cầu chung của thị trường duy trì ở mức thấp, lượng tiêu thụ chỉ đạt khoảng 3% trên tổng cung sơ cấp và giảm khoảng 50% so với Quý IV/2025, nguyên nhân là do lãi suất biến động mạnh và việc kiểm soát tín dụng bất động sản khiến tâm lý nhà đầu tư thận trọng hơn.
Ghi nhận trong quý I, mặt bằng giá sơ cấp không có nhiều biến động so với quý trước nhưng tăng trung bình khoảng 2% so với cùng kỳ năm 2025. Tại thị trường thứ cấp, mức giá tăng trung bình khoảng 3% so với Quý 4/2025 và khoảng 18% so với cùng kỳ Quý I/2025.
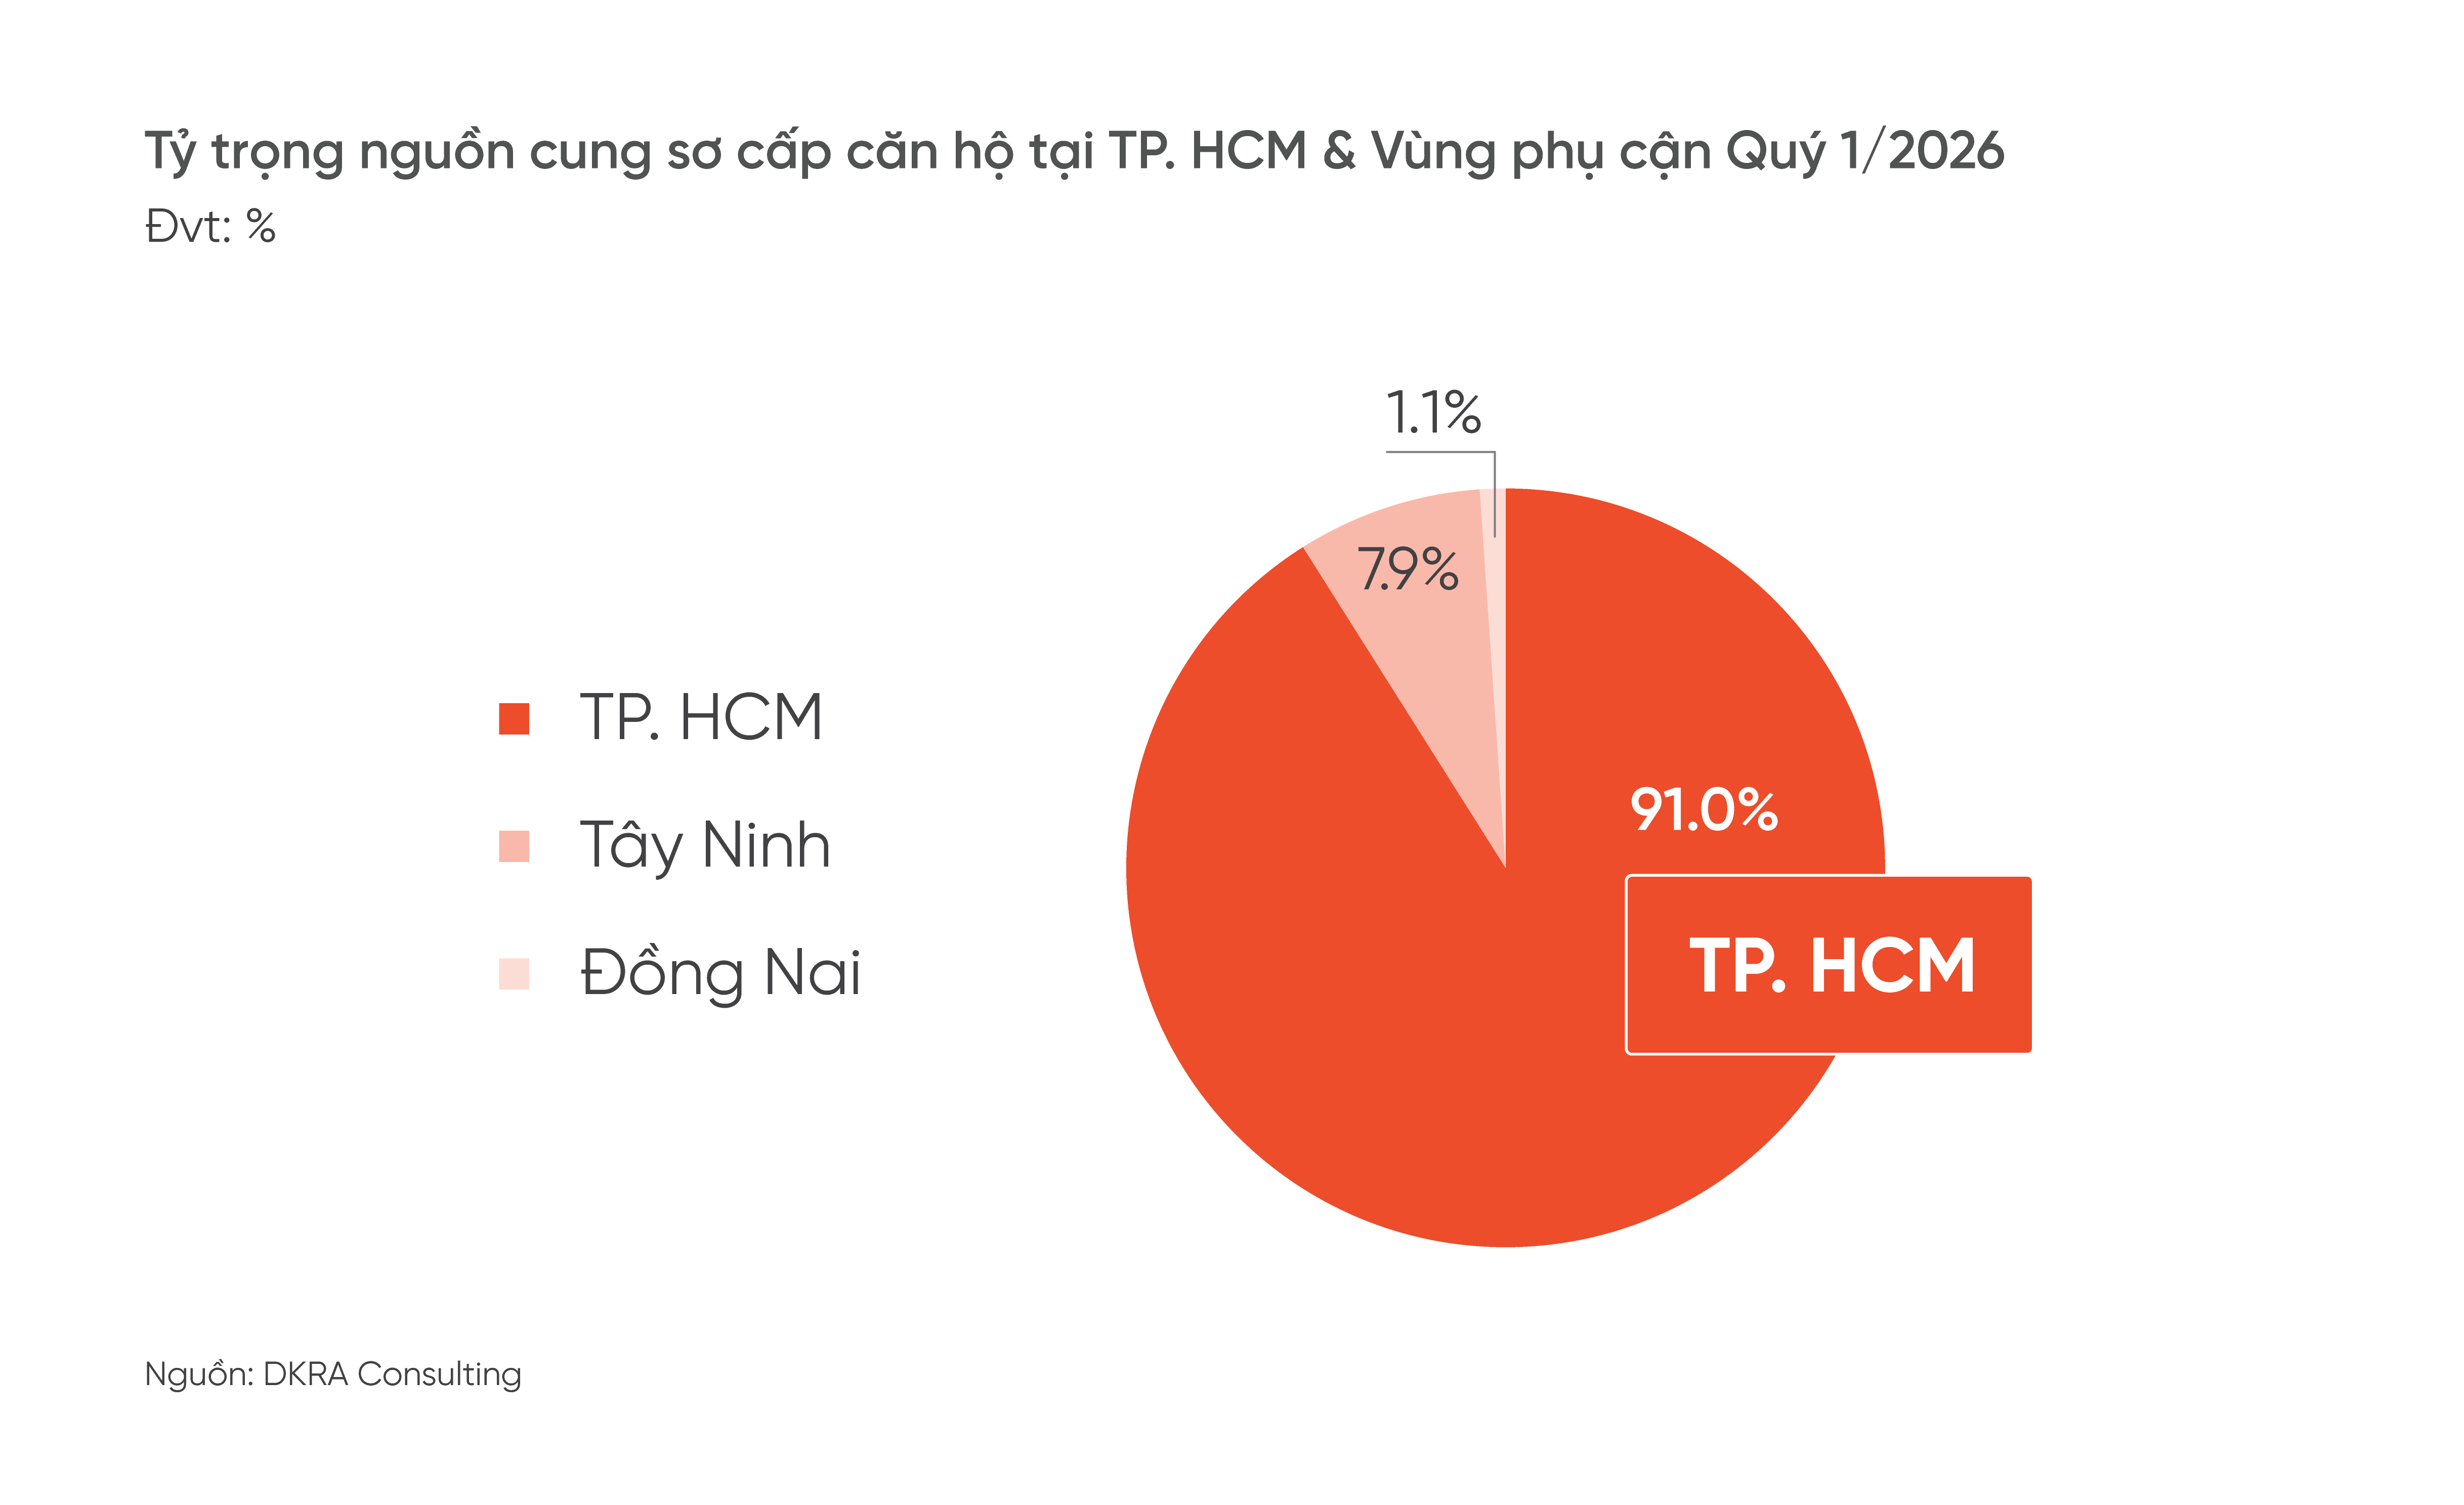
Ở phân khúc căn hộ ghi nhận nguồn cung sơ cấp giảm 25% so với quý trước, TP. HCM tiếp tục là địa phương dẫn đầu khi chiếm đến 91% tổng nguồn cung sơ cấp toàn thị trường. Phân khúc căn hộ hạng B dẫn đầu, chiếm 41% tổng nguồn cung sơ cấp, tập trung tại Bình Dương (cũ) và các tỉnh giáp ranh, trong khi đó căn hộ hạng A giữ vai trò chủ đạo tại khu vực TP. HCM (cũ). Mặt bằng giá bán sơ cấp tăng bình quân từ 3% - 5% so với cuối năm 2025 trước áp lực các chi phí đầu vào phát triển dự án.
Giá bán trên thị trường thứ cấp không có nhiều biến động so với đầu năm, thanh khoản có phần chững lại do kỳ nghỉ Tết Âm lịch kéo dài và lãi suất duy trì ở mức cao.
Với phân khúc nhà phố/biệt thự ghi nhận nguồn cung sơ cấp giảm khoảng 33% so với quý trước, khu vực TP. HCM (mới) chiếm đến 55% tỷ trọng cung sơ cấp của thị trường. So với Quý 4/2025, lượng giao dịch của thị trường sụt giảm khoảng 44%.
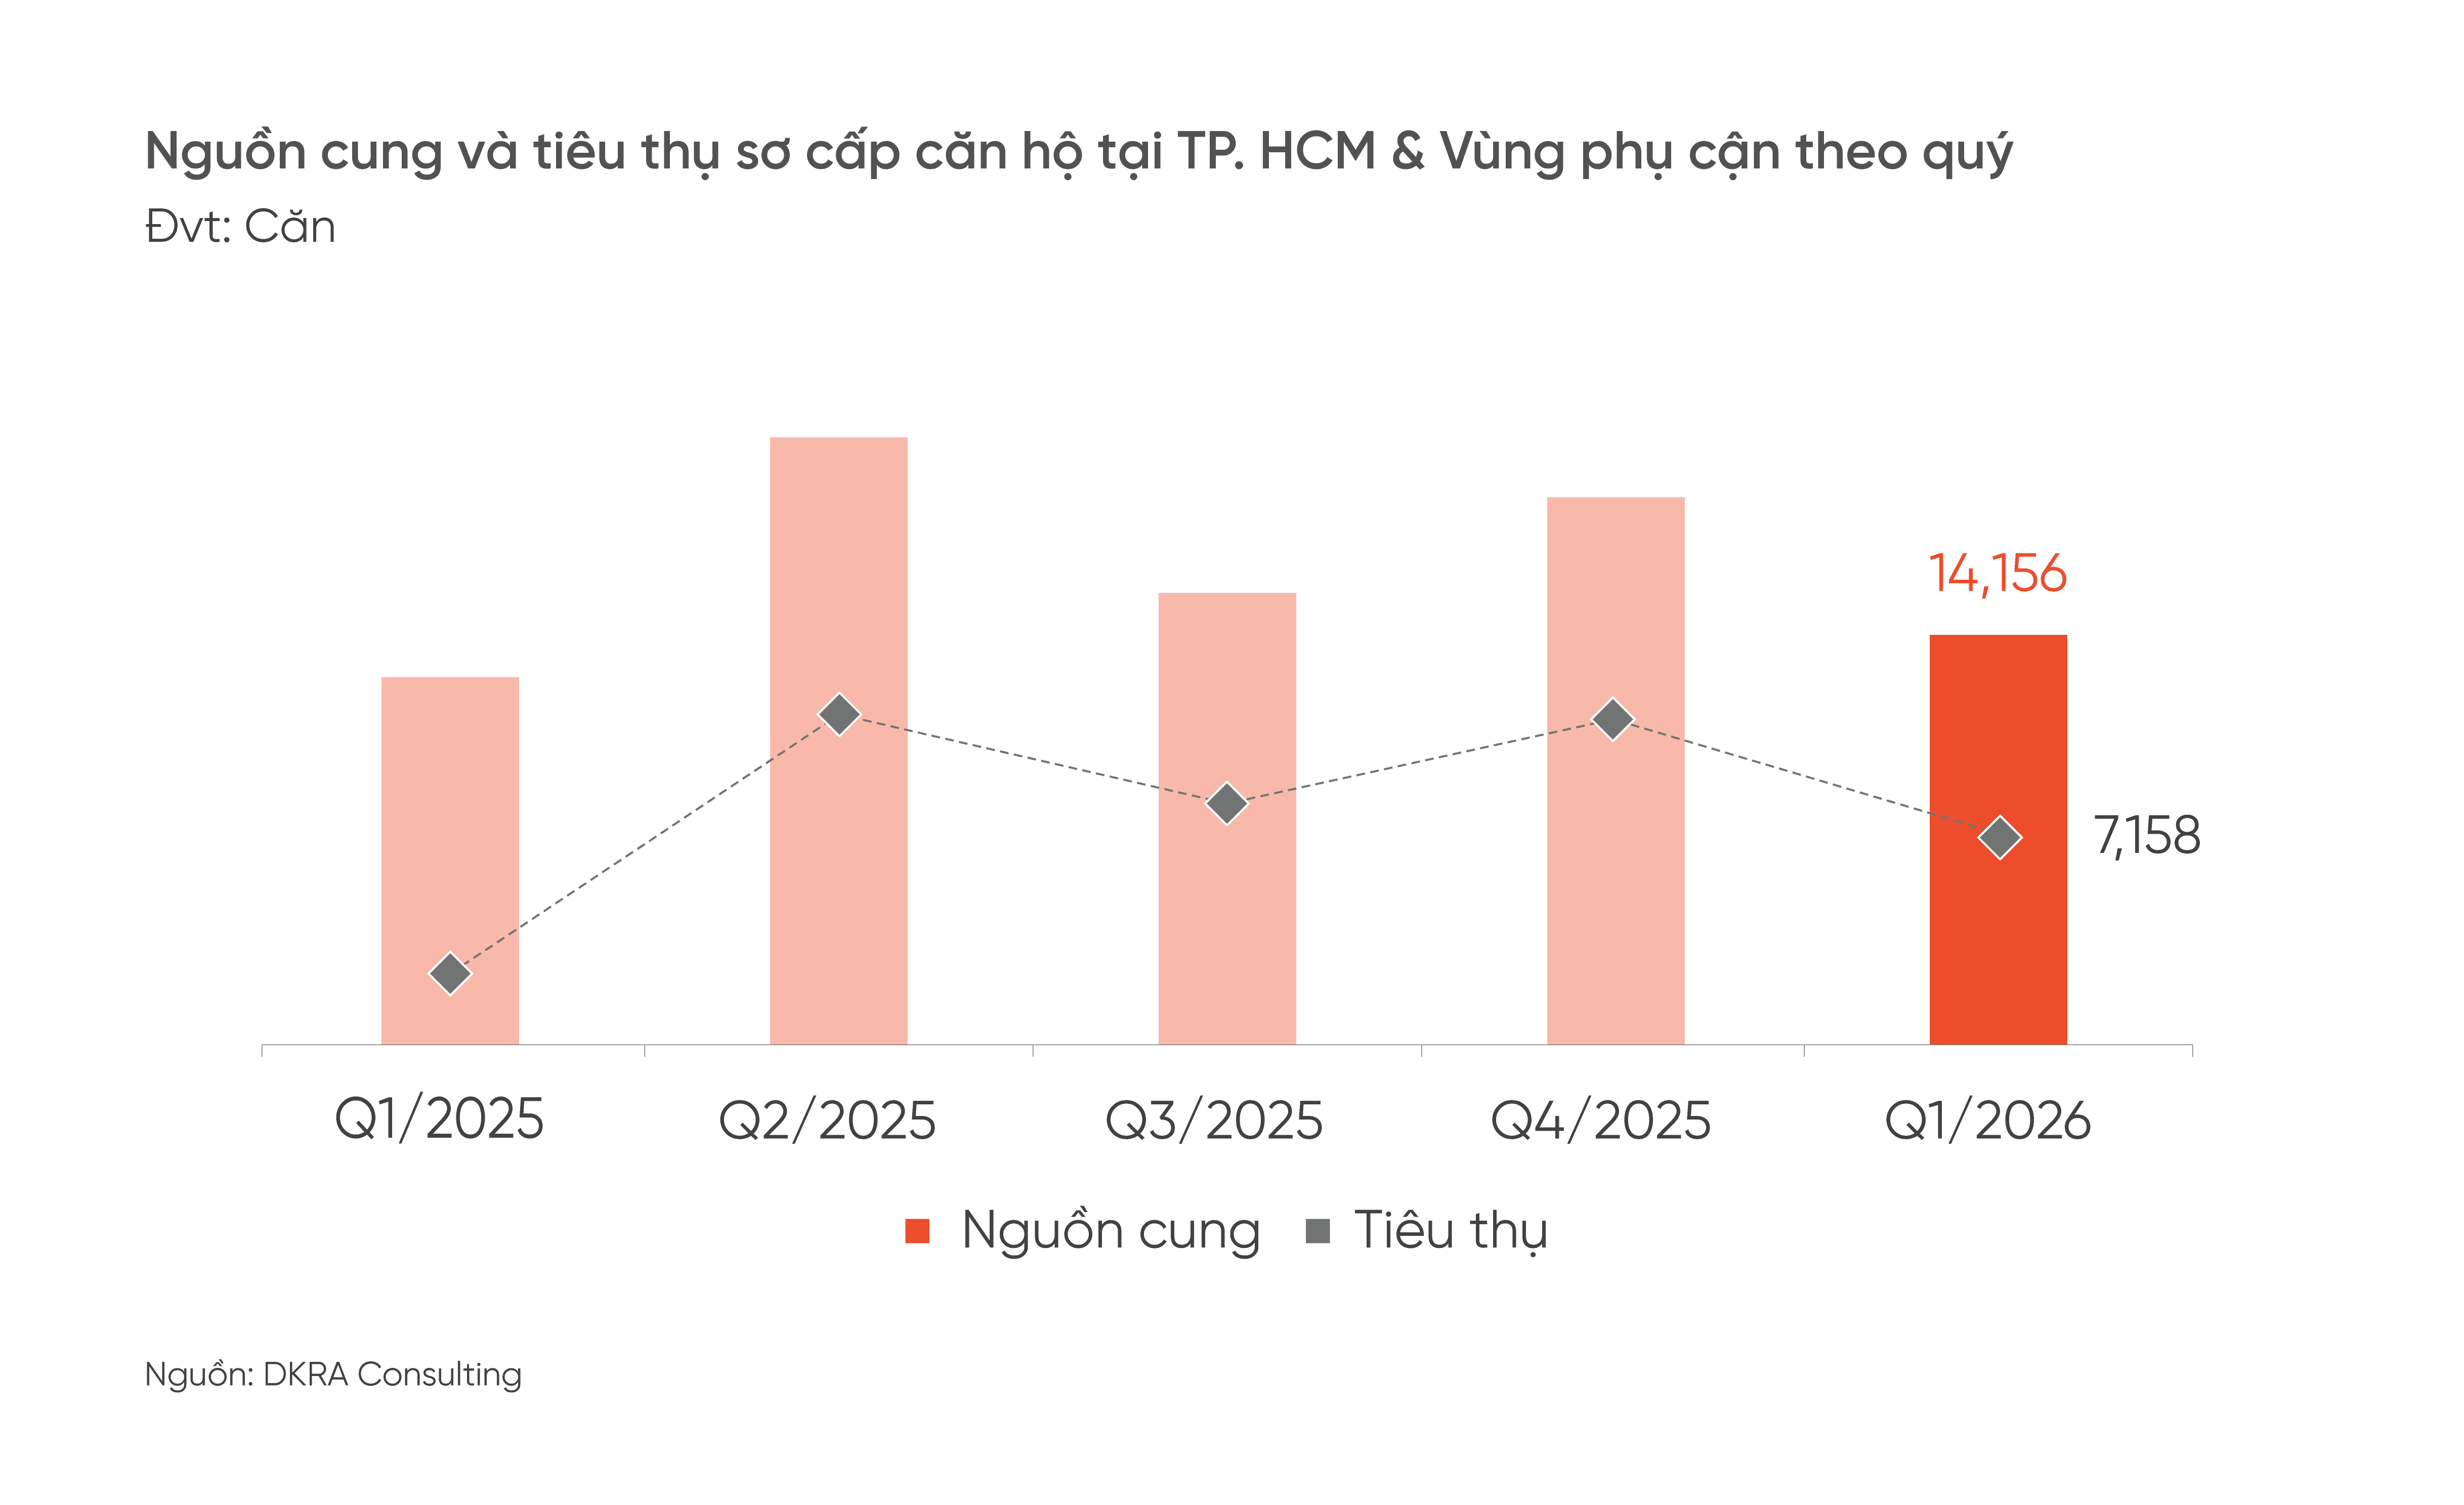
Trong đó, thanh khoản thị trường chỉ tập trung cục bộ ở khu vực TP. HCM (mới) khi chiếm đến 87% trên tổng lượng tiêu thụ sơ cấp. Việc kiểm soát tín dụng bất động sản, biến động lãi suất được đánh giá là những nguyên nhân chính dẫn đến thanh khoản thị trường giảm mạnh trong 3 tháng đầu năm. Trong khi đó, mặt bằng giá sơ cấp duy trì xu hướng đi ngang so với quý trước và tăng trung bình khoảng 4% so với cùng kỳ Quý I/2025. Mặt bằng giá thứ cấp tăng trung bình khoảng 17% so với cùng kỳ năm 2025.
Loại hình bất động sản nghỉ dưỡng ghi nhận mức sụt giảm nhẹ, chưa có dấu hiệu phục hồi trong ngắn hạn. Cụ thể, ở phân khúc biệt thự nghỉ dưỡng ghi nhận nguồn cung sơ cấp giảm khoảng 5% so với quý trước. Trong bối cảnh lãi suất và tín dụng còn nhiều biến động, các chủ đầu tư có xu hướng thận trọng hơn khi đưa sản phẩm ra thị trường.
Sức cầu thị trường duy trì ở mức thấp, thanh khoản ghi nhận sụt giảm đáng kể dưới tác động của mặt bằng lãi suất cao và chính sách siết chặt tín dụng, với mức giảm hơn 70% so với quý trước. Mặt bằng giá bán sơ cấp ghi nhận tăng bình quân khoảng 10% so với cùng kỳ. Các chính sách ưu đãi như cam kết/chia sẻ lợi nhuận, hỗ trợ lãi suất, ân hạn nợ gốc,… tiếp tục được áp dụng rộng rãi nhằm tăng thanh khoản.
Phân khúc nhà phố/shophouse nghỉ dưỡng ghi nhận nguồn cung sơ cấp giảm khoảng 4% so với quý trước, trong đó 100% nguồn cung đến từ lượng hàng tồn kho của các dự án đã triển khai trước đó. Sức cầu thị trường tiếp tục sụt giảm mạnh, lượng giao dịch giảm hơn 87% so với Quý IV/2025, chủ yếu do tác động của mặt bằng lãi suất cao. Mặt bằng giá bán sơ cấp không ghi nhận biến động so với quý trước nhưng vẫn tăng trung bình khoảng 13% so với cùng kỳ. Triển vọng thị trường vẫn đối diện với nhiều thách thức khi thanh khoản thấp kéo dài và sự suy giảm niềm tin của nhà đầu tư.
Với phân khúc condotel ghi nhận nguồn cung sơ cấp giảm khoảng 17% so với quý trước và 7% so với cùng kỳ năm trước. Trong đó, hơn 99% nguồn cung đến từ lượng hàng tồn kho của các dự án đã triển khai trước đó. Sức cầu thị trường duy trì ở mức thấp, lượng tiêu thụ giảm 85% so với Quý IV/2025.
Việc ngân hàng siết chặt room tín dụng cùng với mặt bằng lãi suất duy trì mở mức cao khiến thanh khoản thị trường sụt giảm rõ rệt. Mặt bằng giá sơ cấp ghi nhận tăng trung bình khoảng 14% so với cùng kỳ năm 2025. Các chủ đầu tư tiếp tục đẩy mạnh nhiều chính sách hỗ trợ tài chính như giãn tiến độ thanh toán, ân hạn nợ gốc, hỗ trợ lãi suất,… nhằm kích thích nhu cầu và cải thiện thanh khoản.
Giá vẫn neo cao, thị trường đối mặt nhiều thách thức trong quý II/2026
Theo dự báo từ DKRA Consulting, trong Quý II/2026, nguồn cung mới phân khúc đất nền duy trì ở mức khiêm tốn với khoảng 300 - 400 sản phẩm được mở bán. Nhìn chung, các khu vực có lợi thế về quỹ đất lớn, dư địa tăng giá, hệ thống hạ tầng kết nối thuận lợi tiếp tục đóng vai trò dẫn dắt nguồn cung thị trường. Mặt bằng giá sơ cấp tiếp tục neo cao do ảnh hưởng của các loại chi phí đầu vào, cũng như tình trạng chênh lệch “cung - cầu”.
Ở thị trường thứ cấp sẽ có xu hướng phục hồi khi thị trường ngày càng khan hiếm nguồn cung mới. Tuy nhiên, tâm lý nhà đầu tư sẽ thận trọng hơn khi room tín dụng hạn chế, lãi suất cao và xung đột địa chính trị kéo dài.
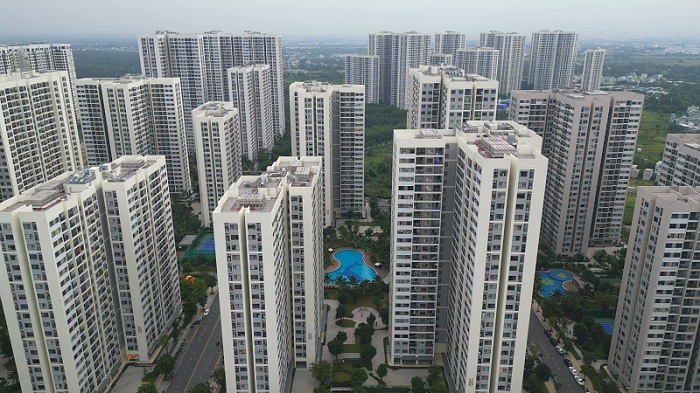
Ở phân khúc căn hộ, nguồn cung mới được dự báo duy trì ở mức thấp, dao động từ 5,000 - 7,000 căn. Các chủ đầu tư thận trọng hơn trong quyết định mở bán sản phẩm giữa bối cảnh “nghẽn” room tín dụng, lãi suất tăng cao và tình hình địa chính trị trên thế giới diễn biến phức tạp.
Phân khúc căn hộ hạng A tiếp tục giữ vị thế chủ đạo tại khu vực trung tâm TP. HCM, phân khúc B và C dẫn dắt nguồn cung mới tại khu vực vùng ven. Mặt bằng giá sơ cấp có thể tiếp tục tăng trước áp lực chi phí đầu vào phát triển dự án với thanh khoản thị trường tập trung ở các dự án thuộc đại đô thị quy mô lớn, được đầu tư bài bản bởi những chủ đầu tư có bề dày kinh nghiệm phát triển dự án.
Với phân khúc nhà phố/biệt thự, dự báo trong Quý II/2026, nguồn cung phân bổ chủ yếu ở những dự án có quy mô lớn và nhóm dự án thuộc giai đoạn mở bán tiếp theo. Dự kiến có khoảng 2,000 - 2,500 sản phẩm được mở bán mới trong Quý II/2026 và tập trung chủ yếu ở các khu vực quen thuộc như: Cần Giờ, Cần Giuộc, Đức Hòa, Bến Lức, Nhơn Trạch,… Sức cầu chung của thị trường vẫn duy trì ở mức thấp, lượng giao dịch chưa thể vượt mức tăng của năm 2025.
Mặt bằng giá sơ cấp tiếp tục neo cao do tác động của chi phí đầu vào cũng như tình trạng chênh lệch “cung - cầu”. Mặt bằng giá cũng như thanh khoản thị trường thứ cấp được kỳ vọng duy trì đà phục hồi so với năm 2025 khi nguồn cung mới ngày càng khan hiếm cũng như nhu cầu ở thực luôn duy trì ở mức cao.
Loại hình bất động sản nghỉ dưỡng, dự báo nguồn cung condotel tăng nhẹ so với Quý I/2026, dao động khoảng 200 - 250 căn đưa ra thị trường, phân bổ chủ yếu ở TP. HCM. Nguồn cung mới biệt thự nghỉ dưỡng dự kiến tương đương so với Quý I/2026, dao động khoảng 200 - 250 căn đưa ra thị trường.
Nguồn cung mới nhà phố/shophouse nghỉ dưỡng dự kiến khoảng 100 - 150 căn đưa ra thị trường. Sức cầu chung vẫn duy trì ở mức thấp, đà giảm có thể kéo dài và chưa có dấu hiệu cho thấy sự phục hồi trong ngắn hạn.
PV
Nguồn: thuongtruong.com.vn