Cảng biển hưởng lợi từ làn sóng xuất nhập khẩu tăng trưởng
Theo đánh giá của MBS, quý II/2026 tiếp tục là giai đoạn thuận lợi đối với ngành logistics khi hoạt động thương mại quốc tế duy trì đà tăng trưởng mạnh. Trong 5 tháng đầu năm, tổng kim ngạch xuất nhập khẩu của Việt Nam tăng khoảng 25% so với cùng kỳ năm trước, kéo theo sản lượng container thông qua hệ thống cảng biển tăng khoảng 10,5%.
Động lực chính đến từ xu hướng dịch chuyển chuỗi cung ứng theo chiến lược “Trung Quốc +1”, khi nhiều doanh nghiệp FDI tiếp tục mở rộng sản xuất tại Việt Nam nhằm đáp ứng các yêu cầu về xuất xứ hàng hóa. Bên cạnh đó, các nhà bán lẻ tại Mỹ và châu Âu cũng chủ động đẩy sớm kế hoạch nhập hàng trước nguy cơ chi phí vận tải và các chính sách thuế mới của Mỹ, khiến mùa cao điểm xuất khẩu đến sớm hơn thông lệ.
Trong bối cảnh này, nhóm doanh nghiệp khai thác cảng biển được đánh giá là nhóm hưởng lợi rõ nét nhất. MBS dự báo CTCP Gemadept (HoSE: GMD) sẽ ghi nhận lợi nhuận sau thuế công ty mẹ quý II/2026 đạt 1.117 tỷ đồng, tăng 164,2% so với cùng kỳ. Lợi nhuận cả năm có thể đạt 2.726 tỷ đồng, tăng 55%.
Động lực tăng trưởng của Gemadept đến từ cảng Gemalink khi sản lượng thông qua cảng dự kiến tăng khoảng 10%, giá dịch vụ được cải thiện, cùng khoản thu nhập khoảng 700 tỷ đồng từ thương vụ chuyển nhượng cổ phần cho CJ Logistics.
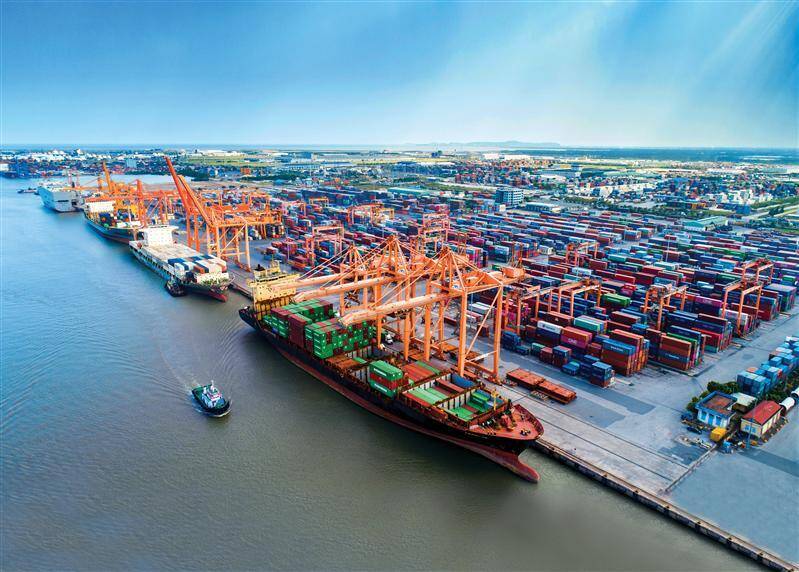
Tương tự, CTCP Cảng Hải Phòng (UPCoM: PHP) được dự báo đạt 325 tỷ đồng lợi nhuận sau thuế trong quý II, tăng 71,1%; lợi nhuận cả năm ước đạt 1.240 tỷ đồng, tăng 50,6%. Động lực chính đến từ hiệu quả khai thác tại bến số 3 và số 4 Lạch Huyện. Trong 5 tháng đầu năm 2026, hai bến cảng này đạt sản lượng khoảng 512.026 TEU, tăng gần 14 lần so với cùng kỳ. Việc hoàn thành dự án nâng cấp luồng hàng hải trước bến tại Đình Vũ và Tân Vũ cũng góp phần nâng cao năng lực khai thác.
Ngược lại, triển vọng của CTCP Container Việt Nam (HoSE: VSC) kém tích cực hơn. MBS dự báo lợi nhuận sau thuế công ty mẹ quý II chỉ đạt khoảng 75 tỷ đồng, giảm 35,5% so với cùng kỳ; cả năm ước đạt 340 tỷ đồng, giảm nhẹ 0,4%. Áp lực cạnh tranh ngày càng gay gắt buộc doanh nghiệp phải gia tăng chi phí bán hàng để duy trì thị phần, trong khi chi phí tài chính tăng do mở rộng vay nợ để triển khai các dự án mới.
Giá nhiên liệu tăng mạnh tạo sức ép lên vận tải biển và chuyển phát
Bên cạnh nhóm cảng biển, các doanh nghiệp vận tải biển và chuyển phát đang phải đối mặt với áp lực chi phí ngày càng lớn. Đối với CTCP Vận tải và Xếp dỡ Hải An (HoSE: HAH), MBS dự báo lợi nhuận sau thuế quý II đạt khoảng 322 tỷ đồng, giảm 11% so với cùng kỳ. Dù vậy, lợi nhuận cả năm vẫn có thể đạt 1.240 tỷ đồng, tăng nhẹ 2,7%.
Nguyên nhân chủ yếu đến từ việc giá nhiên liệu tăng khiến biên lợi nhuận vận tải bị thu hẹp. Tuy nhiên, tác động tiêu cực được bù đắp một phần nhờ ba tàu cho thuê theo hợp đồng định hạn có mức cước cao hơn khoảng 5%, cùng đóng góp từ tàu HaiAn IRIS đưa vào khai thác từ quý IV/2025 và liên doanh HaiAn Green Shipping.
Ở nhóm bưu chính, chuyển phát, áp lực còn lớn hơn khi chi phí nhiên liệu tăng đột biến. MBS cho biết giá nhiên liệu bình quân tại Việt Nam trong quý II/2026 tăng tới 52,6% so với quý trước và tăng 59,9% so với cùng kỳ năm ngoái.
Trong khi tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng 5 tháng đầu năm tăng 11,8%, giúp sản lượng bưu kiện được kỳ vọng cải thiện nhờ sức mua nội địa phục hồi và sự phát triển của thương mại điện tử, thì lợi ích từ tăng trưởng sản lượng khó có thể bù đắp hoàn toàn chi phí vận hành gia tăng.
MBS dự báo Tổng Công ty CP Bưu chính Viettel (HOSE: VTP) sẽ ghi nhận lợi nhuận sau thuế công ty mẹ quý II khoảng 46 tỷ đồng, giảm 53,9% so với cùng kỳ; lợi nhuận cả năm dự kiến đạt 383 tỷ đồng, giảm 6,1%. Dù vậy, VTP vẫn được đánh giá có khả năng chống chịu tốt hơn nhiều doanh nghiệp cùng ngành nhờ lợi thế quy mô, cơ chế áp dụng phụ phí nhiên liệu và việc đẩy mạnh ứng dụng công nghệ trong hoạt động chia chọn cũng như vận chuyển chặng cuối.
Về triển vọng đầu tư, nhiều công ty chứng khoán vẫn duy trì đánh giá tích cực đối với các doanh nghiệp đầu ngành. Chứng khoán NH Việt Nam (NHSV) khuyến nghị mua đối với GMD với giá mục tiêu 89.400 đồng/cổ phiếu, cao hơn khoảng 22% so với mức đóng cửa 73.000 đồng ngày 26/6.
Trong khi đó, VNDIRECT đưa ra khuyến nghị khả quan đối với PHP với giá mục tiêu 50.000 đồng/cổ phiếu, cao hơn khoảng 27% so với thị giá 39.000 đồng/cổ phiếu. Dù vậy, PHP hiện vẫn nằm trong diện cảnh báo của HNX do báo cáo tài chính bị kiểm toán đưa ra ý kiến ngoại trừ trong ba năm liên tiếp.
Đối với HAH, Chứng khoán KB Việt Nam (KBSV) khuyến nghị mua với giá mục tiêu 64.400 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng khoảng 21%. KBSV cũng duy trì khuyến nghị mua đối với VTP với giá mục tiêu 75.300 đồng/cổ phiếu, cao hơn khoảng 20% so với thị giá hiện tại.
PV
Nguồn: thuongtruong.com.vn