Trong nhiều năm, các ngân hàng cạnh tranh bằng việc cung cấp thêm sản phẩm, thêm ưu đãi và thêm lựa chọn. Nhưng khi cá nhân hóa đang trở thành một xu thế lớn, điều khách hàng cần có thể không phải là nhiều hơn, mà là phù hợp hơn. Đó cũng là lý do ngày càng nhiều tổ chức tài chính trên thế giới chuyển sang một hướng đi mới: thiết kế các gói giải pháp theo nhu cầu thay vì xây dựng một sản phẩm chung cho tất cả.
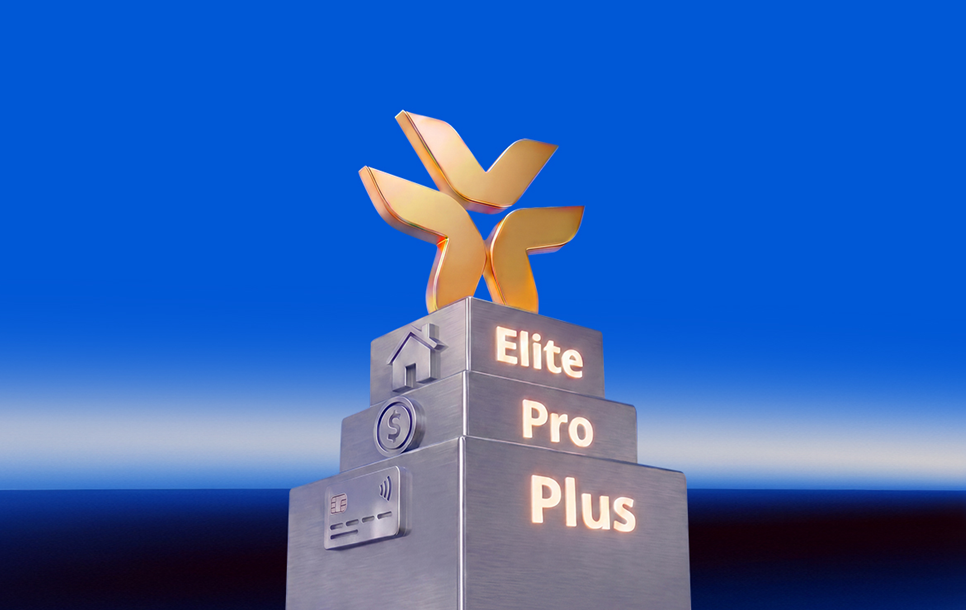
Tại Việt Nam, VIB đang tiên phong trong hướng tiếp cận này với Max Card - dòng thẻ tín dụng đầu tiên cho phép khách hàng chủ động đăng ký, điều chỉnh hạng hội viên theo nhu cầu cá nhân. Và tiếp theo là VIB Up – bộ giải pháp tài chính theo mô hình hội viên, cho phép khách hàng trả phí để lựa chọn những quyền lợi phù hợp nhất với mục tiêu tài chính của riêng mình.
VIB Up – Mỗi khách hàng giao dịch với một phiên bản ngân hàng riêng
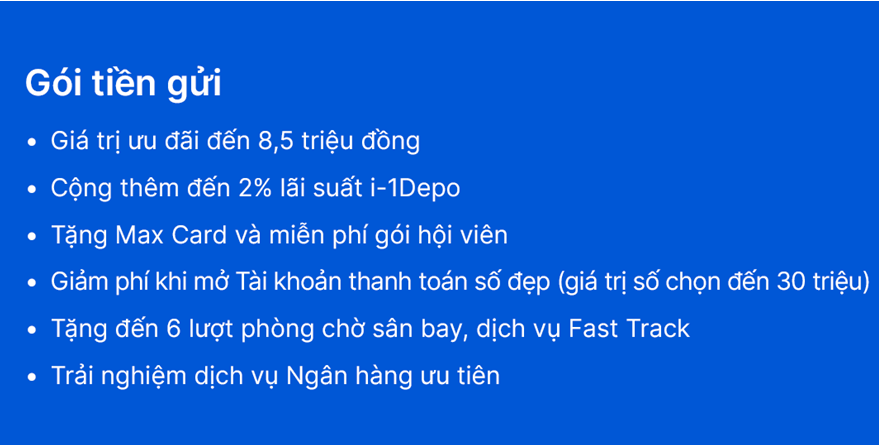
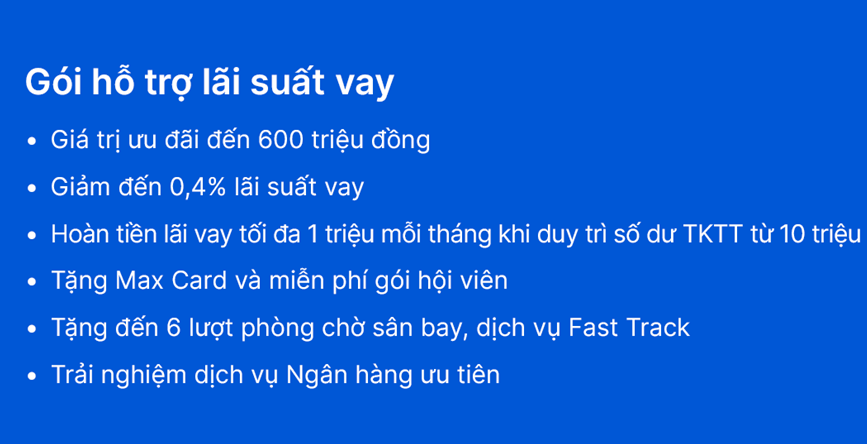
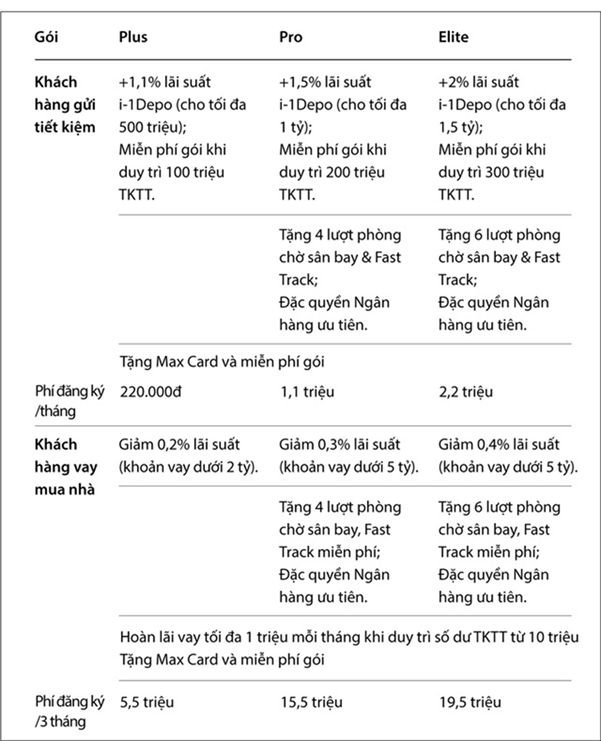
Với VIB Up, khách hàng không chỉ được chọn ưu đãi thẻ mà còn tiếp cận các quyền lợi về tiết kiệm, quản lý dòng tiền, tín dụng và dịch vụ ưu tiên trong cùng một hệ sinh thái, đồng thời linh hoạt nâng hạng quyền lợi khi nhu cầu thay đổi theo từng giai đoạn cuộc sống.
Với mức phí từ 220.000 đồng đến tối đa 2,2 triệu đồng/ tháng cho gói tiền gửi và từ 5,5 triệu đến tối đa 19,5 triệu đồng/ 3 tháng cho gói hỗ trợ lãi suất vay, tổng giá trị lợi ích mà khách hàng nhận được có thể lên tới trên 610 triệu đồng, khoản lợi ích tối ưu trên chi phí bỏ ra.
Khi một sản phẩm không còn phù hợp với tất cả
Nhu cầu tài chính ngày càng đa dạng khiến cho mô hình “one-size-fits-all” (một sản phẩm cho tất cả) đang dần trở nên kém hiệu quả. Một người đang mua nhà có thể quan tâm nhiều hơn đến việc tối ưu chi phí vay vốn. Một người đang tích lũy tài sản lại mong muốn gia tăng lợi tức tiền gửi. Trong khi đó, một khách hàng thường xuyên di chuyển có thể đánh giá cao các đặc quyền sân bay hay dịch vụ ưu tiên.
Cùng sử dụng dịch vụ ngân hàng, nhưng mỗi người ở mỗi giai đoạn trong cuộc sống lại có nhu cầu và mong muốn khác nhau. Khi nhu cầu ngày càng khác biệt, việc thiết kế một bộ quyền lợi giống nhau cho tất cả khách hàng cũng dần trở nên kém phù hợp hơn
Chúng ta đang sống trong thời đại của những gói hội viên
Một thập kỷ trước, chúng ta mua đĩa nhạc. Hôm nay, chúng ta trả phí Spotify để nghe nhạc. Trước đây, chúng ta mua DVD. Hôm nay, chúng ta chọn gói xem phim trên Netflix.
Từ giải trí, mua sắm, di chuyển đến công nghệ, mô hình chọn gói (subscription) đang thay đổi cách con người tiếp cận dịch vụ. Thay vì mua đứt sản phẩm, người dùng trả phí định kỳ để nhận quyền lợi và trải nghiệm liên tục, linh hoạt và cá nhân hóa hơn.
Điều họ lựa chọn không chỉ là sản phẩm, mà là phiên bản dịch vụ phù hợp nhất với nhu cầu của mình ở từng thời điểm.
Khi ngân hàng chuyển sang mô hình subscription
Nhiều ngân hàng số hàng đầu thế giới đã đi trước một bước khi chuyển từ bán sản phẩm sang bán trải nghiệm theo cấp độ hội viên, nơi người dùng có thể trả phí để chọn gói dịch vụ với quyền lợi phù hợp nhất cho chính mình.
Các ngân hàng số tại châu Âu là những người đi tiên phong cho xu hướng này. Revolut xây dựng hệ sinh thái theo các hạng Plus, Premium, Metal hay Ultra, trong khi N26 và Monzo phát triển những mô hình tương tự.
Điểm chung là thay vì một sản phẩm giống nhau cho tất cả người dùng, ngân hàng đóng gói lãi suất, đặc quyền du lịch, ưu đãi chi tiêu và nhiều dịch vụ thành những lựa chọn khác nhau để khách hàng tự chọn phong cách đồng hành của mình.
Từ Max Card đến VIB Up: Bước tiếp theo của chiến lược cá nhân hóa
Tại Việt Nam, VIB đã từng bước hiện thực hóa tư duy “chọn gói” này với Max Card và tiếp theo là VIB Up.
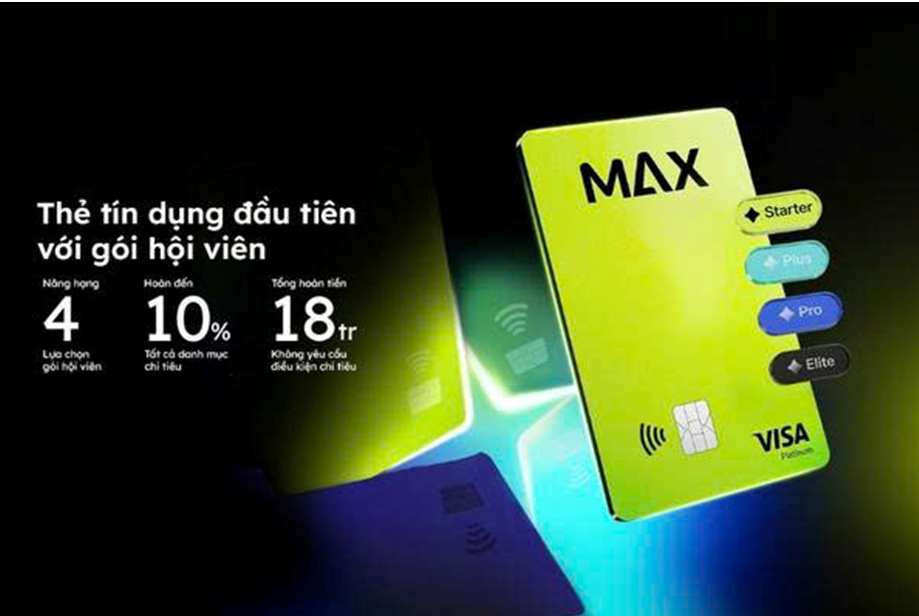
Max Card – dòng thẻ tín dụng thế hệ mới của VIB – cho phép chủ thẻ chủ động lựa chọn một trong bốn gói hội viên linh hoạt theo chu kỳ ba tháng, không yêu cầu chi tiêu tối thiểu hay số dư duy trì.
Sau hơn hai tháng ra mắt, Max Card đã thu hút hơn 75.000 khách hàng đăng ký sử dụng, cho thấy nhu cầu ngày càng lớn đối với những sản phẩm tài chính có khả năng cá nhân hóa trải nghiệm.
Nếu Max Card tập trung vào việc tối ưu chi tiêu, thì VIB Up tiếp tục mở rộng triết lý đó sang toàn bộ hành trình tài chính cá nhân với các nhu cầu lớn hơn như vay vốn, tiết kiệm, quản lý dòng tiền và dịch vụ ưu tiên.
Trong nhiều năm, cuộc đua giữa các ngân hàng thường xoay quanh câu chuyện về giá và sản phẩm với nhiều loại thẻ hơn, nhiều gói vay hơn, nhiều chương trình ưu đãi hơn.
Nhưng trong kỷ nguyên của cá nhân hóa, điều khách hàng cần có thể không phải là nhiều hơn mà là phù hợp hơn. VIB Up vì vậy không đơn thuần là một gói sản phẩm mới. Đó là cách VIB chuyển từ tư duy thiết kế sản phẩm cho số đông sang thiết kế bộ giải pháp phù hợp với từng nhu cầu tài chính cụ thể nhằm mang đến trải nghiệm và lợi ích tối ưu cho từng khách hàng trong mỗi giai đoạn khác nhau của cuộc sống.
Tương lai của ngành tài chính có thể không nằm ở việc cung cấp nhiều sản phẩm hơn, mà ở khả năng giúp mỗi khách hàng xây dựng một phiên bản tài chính phù hợp nhất dành riêng cho mình.
PV
Nguồn: thuongtruong.com.vn