VN-Index chịu áp lực điều chỉnh
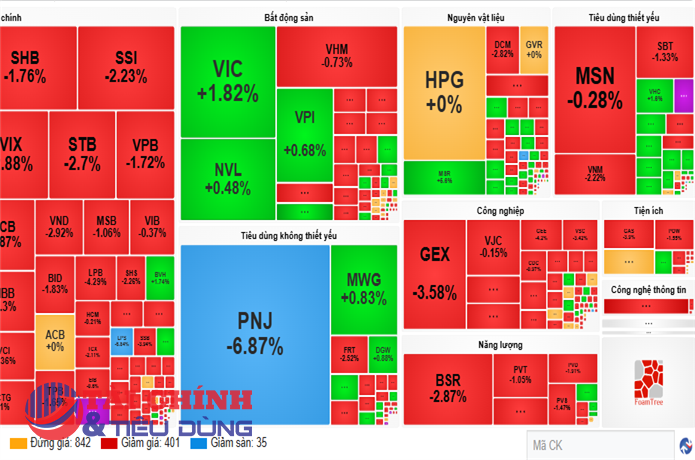
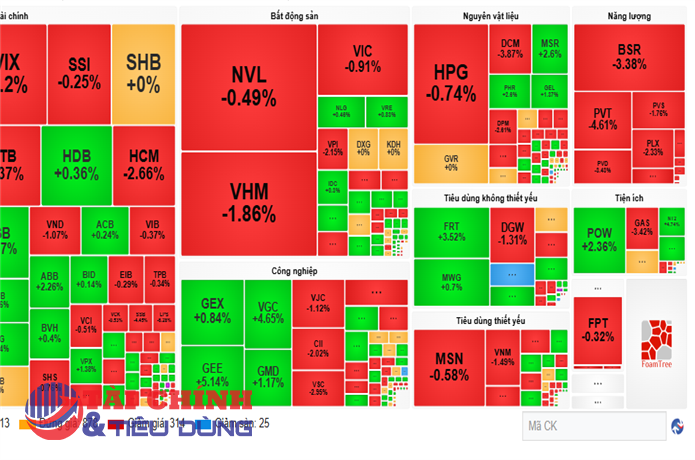
Thị trường chứng khoán Việt Nam điều chỉnh sau hai tuần tăng liên tiếp, dù có thời điểm VN-Index tiến sát ngưỡng cản tâm lý 1.800 điểm. Kết thúc tuần, VN-Index dừng tại 1.729,08 điểm, giảm 38,98 điểm, tương đương 2,2%. Áp lực giảm chủ yếu đến từ nhóm cổ phiếu vốn hóa lớn, trong đó VIC lấy đi 23,6 điểm, VHM 8,2 điểm, VCB 2,1 điểm và CTG 1,7 điểm của chỉ số.
Cùng diễn biến, VN30 giảm 1,8%, trong khi Midcap và Smallcap giảm lần lượt 0,07% và 0,1%. Độ rộng thị trường thu hẹp đáng kể khi tỷ lệ nhóm cổ phiếu tăng điểm chỉ còn 37,5%, so với mức 87,5% trong hai tuần tăng liên tiếp trước đó.
Dù thị trường chịu áp lực điều chỉnh mạnh trong hai phiên cuối tuần, một số nhóm cổ phiếu vẫn duy trì được đà tăng. Dệt may tăng 3,5%, Bán lẻ tăng 3% và Bất động sản khu công nghiệp tăng 2,9%. Ở chiều ngược lại, nhóm Vingroup giảm 6,7%, Viettel giảm 4% và Công nghệ giảm 3,5%, tạo sức ép đáng kể lên diễn biến chung.

Thanh khoản cũng chưa cho thấy sự cải thiện rõ rệt. Giá trị giao dịch bình quân toàn thị trường đạt 18.500 tỷ đồng, giảm 6% so với tuần trước, trong khi thanh khoản khớp lệnh giảm nhẹ 0,4%, xuống 15.864 tỷ đồng.
Tính từ đầu tháng 8, thanh khoản bình quân đạt 19.100 tỷ đồng, giảm 1,3% so với tháng 7 và giảm 65,4% so với cùng kỳ. Lũy kế từ đầu năm, thanh khoản toàn thị trường đạt khoảng 26.310 tỷ đồng, giảm 6,8% so với mức bình quân năm 2025 và giảm 2,6% so với cùng kỳ.
Diễn biến dòng vốn ngoại cũng chưa thực sự ổn định. Sau khi mua ròng 2.151 tỷ đồng trong tuần trước, khối ngoại quay lại bán ròng 2.117 tỷ đồng trong tuần qua. Tuy nhiên, tính từ đầu tháng 8, khối ngoại vẫn đang mua ròng nhẹ 35 tỷ đồng. Theo MBS, đây vẫn là tín hiệu tích cực trong bối cảnh 7 tháng liên tiếp trước đó khối ngoại đều bán ròng, trong khi bình quân hai tháng gần nhất, tháng 6 và tháng 7, khối này bán ròng 13.600 tỷ đồng.
Lũy kế từ đầu năm, khối ngoại bán ròng 92.245 tỷ đồng, tương đương khoảng 3,5 tỷ USD. Trong tuần qua, các cổ phiếu được mua ròng mạnh gồm VIX với 289 tỷ đồng, GEX 273 tỷ đồng và SSI 267 tỷ đồng. Ở chiều bán ròng, VHM dẫn đầu với 844 tỷ đồng, tiếp đến là TCB 713 tỷ đồng và VIC 537 tỷ đồng.
Dòng vốn và chính sách tiền tệ được kỳ vọng hỗ trợ thị trường
Theo nhận định của MBS Research, kinh tế vĩ mô Việt Nam trong 7 tháng đầu năm 2026 tiếp tục duy trì đà tăng trưởng tích cực, tạo cơ sở để triển khai các chính sách cải cách thể chế. Tâm điểm trong tuần qua là buổi làm việc giữa Thủ tướng Chính phủ với Ngân hàng Nhà nước và hệ thống các tổ chức tín dụng. Để hiện thực hóa mục tiêu tăng trưởng, Ngân hàng Nhà nước đã thúc đẩy việc giảm lãi suất cho vay trên toàn hệ thống.
Ngay sau chỉ đạo, khoảng 10 ngân hàng gồm KienlongBank, Sacombank, Nam A Bank, NCB, BVBank, nhóm Big 4 gồm Agribank, BIDV, Vietcombank, VietinBank, cùng MSB, LPBank... đã công bố giảm lãi suất cho vay hoặc triển khai các gói tín dụng ưu đãi từ đầu tháng 8/2026. Các gói tín dụng chủ yếu hướng tới doanh nghiệp nhỏ và vừa, những lĩnh vực ưu tiên như nông nghiệp, xuất khẩu, công nghệ cao, kinh tế xanh và một phần khách hàng cá nhân.
Trong khi đó, tiền gửi dân cư tiếp tục tăng. Số liệu mới nhất cho thấy tiền gửi dân cư đạt hơn 11 triệu tỷ đồng vào cuối tháng 6/2026, tăng 7,1% so với cuối năm 2025. Bên cạnh đó, nền kinh tế ghi nhận nhập siêu hơn 20 tỷ USD trong 7 tháng đầu năm 2026.
Theo MBS, những diễn biến này cho thấy Chính phủ đang tìm cách kích hoạt các nguồn lực, từ tiền gửi dân cư đến ngân sách từ các chương trình quốc gia, thông qua việc tháo gỡ các rào cản thể chế và giảm chi phí tài chính. Đây được xem là yếu tố quan trọng đối với mục tiêu tăng tốc nền kinh tế trong những tháng cuối năm.

Trên thị trường quốc tế, chứng khoán Mỹ tiếp tục duy trì đà tăng tuần thứ ba liên tiếp. S&P 500 tăng 0,4% và Nasdaq tăng 0,1%, trong khi Dow Jones giảm 0,6%. Dữ liệu lạm phát tháng 7 phù hợp với dự báo tiếp tục củng cố kỳ vọng Fed giữ nguyên lãi suất trong cuộc họp tháng 9. Theo FedWatch Tool của sàn CME, đến phiên ngày thứ Sáu, thị trường chỉ còn đặt cược 33% khả năng Fed tăng lãi suất trong tháng 9, giảm từ mức 55% một tuần trước.
Tại châu Á, chứng khoán Hàn Quốc phục hồi mạnh sau khi rơi vào thị trường giá xuống vào cuối tháng 7. Kospi tăng hơn 20% so với đáy cuối tháng 7 và chính thức bước vào thị trường giá lên. Riêng tuần qua, Kospi tăng 11,5%, nâng mức tăng từ đầu năm lên 65,6%, với động lực chính đến từ Samsung Electronics và SK Hynix.
Trên thị trường hàng hóa, giá vàng giao ngay tăng khoảng 0,9% trong tuần, sau mức tăng 7% của tuần trước. Giá dầu Brent tăng 1,7%, lên 88,52 USD/thùng, trong khi WTI tăng 1,4%, đạt 82,4 USD/thùng.
FTSE trở thành tâm điểm, VN-Index được kỳ vọng hướng tới 1.800 điểm
Trong kịch bản cơ sở, MBS đánh giá sự kiện đáng chú ý nhất trong tuần này là việc FTSE Russell công bố danh mục cổ phiếu chính thức cho chỉ số GEIS vào rạng sáng ngày 21/8. Đây là bước tiếp theo trong lộ trình Việt Nam được xác nhận nâng hạng lên thị trường mới nổi hạng hai (Secondary Emerging Market), dự kiến có hiệu lực từ ngày 21/9/2026.
Theo MBS, việc đưa cổ phiếu vào chỉ số sẽ được thực hiện qua 4 đợt, kéo dài đến tháng 9/2027 nhằm tránh gây sốc thanh khoản. Đợt đầu tiên dự kiến chiếm khoảng 10% trọng số vào tháng 9 tới.
Sự kiện FTSE cũng được kỳ vọng tạo thêm động lực cho dòng vốn ngoại. Mặc dù khối ngoại bán ròng hơn 2.100 tỷ đồng trong tuần qua, tính từ đầu tháng 8 dòng vốn này vẫn đang mua ròng nhẹ. MBS đánh giá sự kiện FTSE sẽ là yếu tố thu hút dòng vốn từ các quỹ chỉ số quay trở lại thị trường.

Đáng chú ý, diễn biến VN-Index từ đầu tháng 8 có sự phân hóa đáng kể. Chỉ số giảm 6,7 điểm, nhưng nếu loại trừ tác động từ nhóm Vingroup, phần còn lại của thị trường vẫn tăng 27,8 điểm. Điều này cho thấy áp lực giảm điểm trong tháng 8 chịu ảnh hưởng đáng kể từ nhóm cổ phiếu vốn hóa lớn.
MBS cũng đánh giá các yếu tố mùa vụ đang ủng hộ thị trường. Xác suất VN-Index tăng điểm trong tháng 8 đạt khoảng 80%. Trong 6 năm gần nhất, thị trường đều tăng điểm trong tháng này, với mức tăng bình quân 3,9%, cao nhất trong năm.
Về định giá, P/E dự phóng của thị trường hiện ở mức 12,5 lần, tương đương mức bình quân 5 năm qua. Theo MBS, mức định giá này có thể kích thích dòng tiền vào thị trường, trong đó có dòng vốn nước ngoài. Cùng với đó, việc FTSE công bố danh mục cổ phiếu cũng tạo thêm kỳ vọng đối với diễn biến thị trường.
Trên cơ sở các yếu tố trên, MBS kỳ vọng thị trường tích cực trong tháng 8, với vùng mục tiêu cơ sở 1.800 điểm và 1.850 điểm trong kịch bản tích cực. Vùng hỗ trợ được xác định tại 1.650-1.680 điểm.
Về nhóm ngành, MBS tập trung vào nhóm Chứng khoán do đây là nhóm nhạy cảm với thông tin nâng hạng và sự gia tăng thanh khoản; nhóm Bán lẻ và Thực phẩm nhờ đà phục hồi sức mua và chi phí vốn hạ nhiệt; cùng nhóm Logistics và Bảo hiểm, ưu tiên các doanh nghiệp có nền tảng cơ bản vững chắc để phòng thủ trong các nhịp rung lắc. Nhà đầu tư có thể tận dụng các nhịp điều chỉnh để giải ngân vào các mã đầu ngành trong danh mục tiềm năng của FTSE, đặc biệt trước thời điểm công bố danh mục vào đêm 20/8.
PV
Nguồn: thuongtruong.com.vn