Nhà máy Nhơn Trạch 3 đứng trước khả năng sang tay
CTCP Nước giải khát Chương Dương (SCD) vừa công bố tài liệu họp bất thường, trong đó cho biết đã nhận được đề nghị mua dự án nhà máy nước giải khát Nhơn Trạch 3 từ F&N Ventures Pte. Ltd., công ty con do Fraser and Neave (F&N) sở hữu 100%. Đây là doanh nghiệp nằm trong hệ sinh thái của Thai Beverage do tỷ phú Charoen Sirivadhanabhakdi kiểm soát.
Theo đề xuất ban đầu, F&N đưa ra mức giá 98 tỷ đồng cho dự án, trong đó 66 tỷ đồng là giá trị tài sản hữu hình gồm máy móc và hàng tồn kho, còn khoảng 32 tỷ đồng được xác định là giá trị thương hiệu “Saxi”. Cơ cấu thanh toán dự kiến chia làm ba phần, gồm 35% khi ký hợp đồng, 60% khi hoàn tất chuyển nhượng và phần còn lại giữ lại để xử lý các vấn đề phát sinh sau giao dịch.
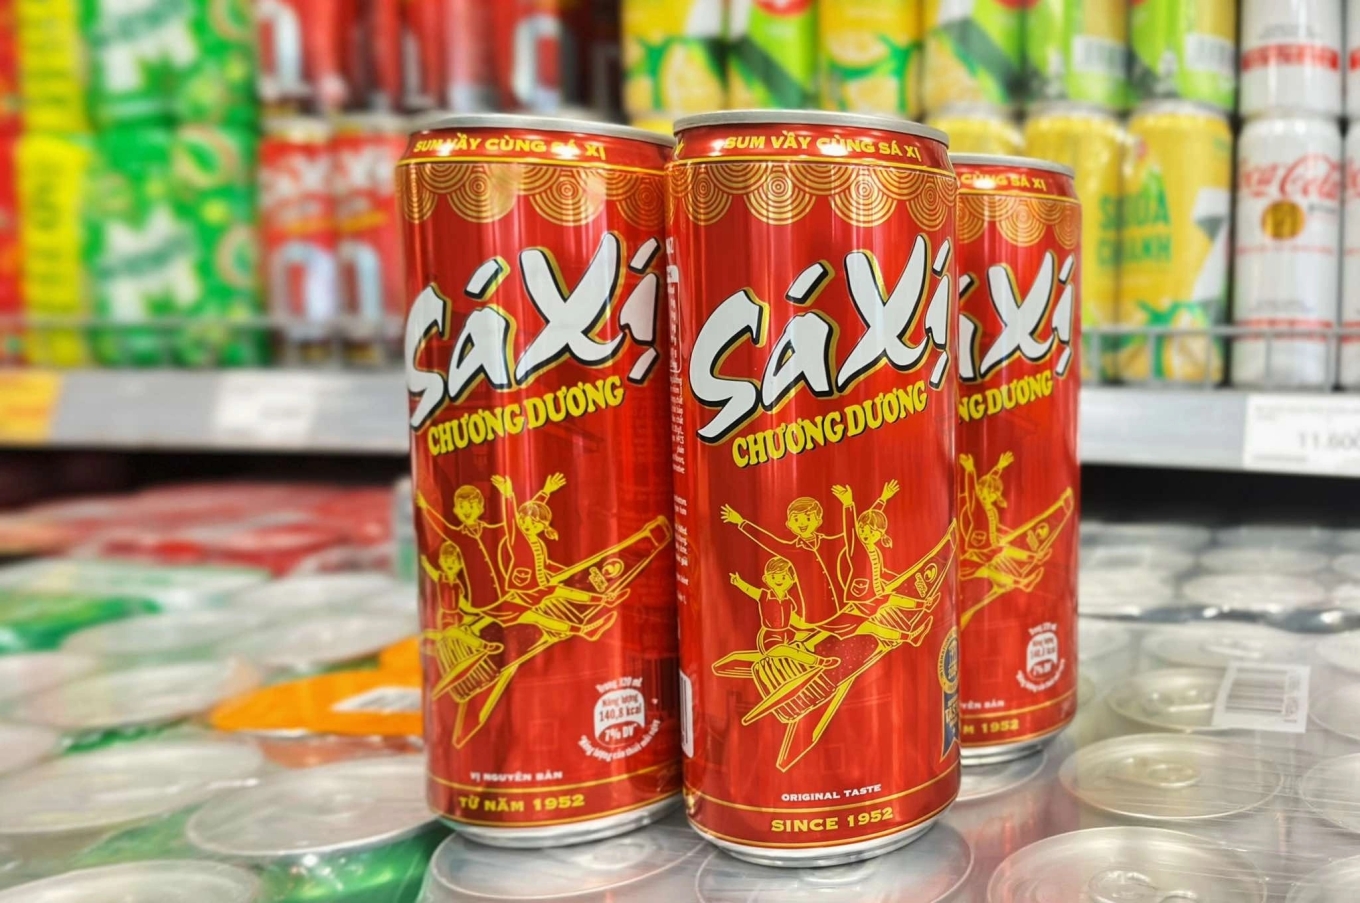
Kế hoạch chuyển nhượng nhà máy được đưa ra khi tình hình tài chính của Sá xị Chương Dương rơi vào giai đoạn khó khăn kéo dài. Doanh nghiệp ghi nhận thua lỗ 5 năm liên tiếp, với lỗ lũy kế đến cuối năm 2025 xấp xỉ 350 tỷ đồng, gây áp lực lớn lên vốn chủ sở hữu và khả năng tự chủ dòng tiền. Riêng năm 2025, công ty đạt doanh thu thuần khoảng 160 tỷ đồng, giảm 12% so với năm trước và không hoàn thành mục tiêu 260 tỷ đồng đề ra. Sau khi trừ chi phí, doanh nghiệp lỗ sau thuế khoảng 80 tỷ đồng.
Ban lãnh đạo Chương Dương thẳng thắn cho biết bản chào giá này “đáp ứng nhu cầu khẩn thiết về dòng tiền”, cho thấy áp lực tài chính của doanh nghiệp đã ở mức đáng báo động.
Trong bối cảnh biên lợi nhuận không đủ bù đắp chi phí vận hành và lãi vay, việc chuyển nhượng nhà máy được xem là giải pháp giúp doanh nghiệp cải thiện dòng tiền, giảm áp lực tài chính và tạo dư địa tái cấu trúc hoạt động cốt lõi. Đồng thời, ban lãnh đạo kỳ vọng sẽ sớm đưa công ty trở lại quỹ đạo có lãi thông qua tối ưu chi phí, mở rộng độ bao phủ thị trường và đẩy mạnh kênh phân phối tại khu vực phía Nam và Đồng bằng sông Cửu Long.
Kỳ vọng tăng trưởng chưa thành hiện thực
Sá xị Chương Dương tiền thân là nhà máy Usine Belgique thuộc Tập đoàn B.G.I (Pháp), có mặt từ năm 1952. Đây là nhà máy sản xuất nước giải khát lớn nhất miền Nam giai đoạn cuối thế kỷ trước. Thế mạnh của công ty là nước giải khát có ga, trong đó dòng sản phẩm sá xị có mức tiêu thụ ổn định nhất. Nhờ dòng sản phẩm này, kết quả kinh doanh giai đoạn 2007-2016 ổn định với mức lợi nhuận 20-30 tỷ đồng mỗi năm.
Sá xị Chương Dương hiện có hai nhà máy. Trong đó, nhà máy nước giải khát tại Nhơn Trạch được khởi công cuối năm 2019 với tổng mức đầu tư 80 tỷ đồng và vận hành vào 2022. Ban lãnh đạo từng kỳ vọng dự án này giúp tăng công suất lên 50%, để đạt tổng sản lượng 50 triệu lít một năm. Nhà máy mới cũng góp phần cho công ty mở rộng danh mục sản phẩm và lộ trình phân phối, qua đó củng cố vị thế trên thị trường nước giải khát.
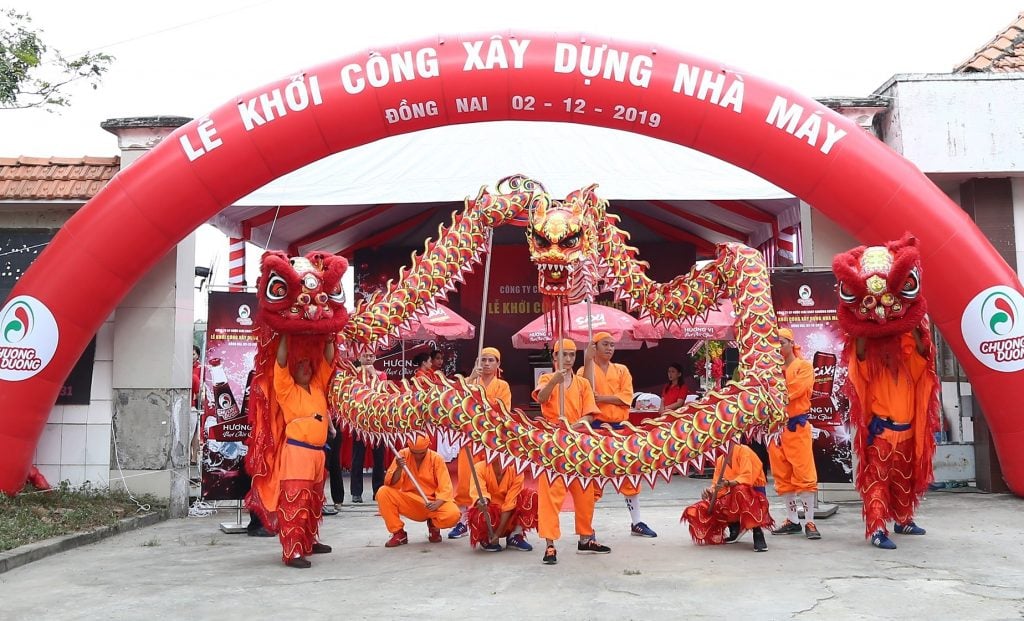
Nhà máy nước giải khát Nhơn Trạch 3 từng được kỳ vọng là dự án “cú hích” giúp tái sinh thương hiệu sá xị lâu đời. Tuy nhiên, sau khi đi vào hoạt động, chi phí cố định tăng mạnh trong khi sức mua suy yếu đã khiến hiệu quả khai thác nhà máy không đạt kỳ vọng, thậm chí trở thành gánh nặng tài chính mới.
Áp lực kinh doanh của Chương Dương còn đến từ bối cảnh cạnh tranh ngày càng gay gắt trong ngành nước giải khát, khi thị trường bị chi phối bởi các tập đoàn lớn như Coca-Cola, PepsiCo và các doanh nghiệp nội địa quy mô lớn. Trong khi đó, doanh nghiệp vẫn phụ thuộc đáng kể vào dòng sản phẩm sá xị truyền thống và hệ thống phân phối còn hạn chế, khiến sản lượng tiêu thụ năm 2025 giảm khoảng 15% do nhu cầu yếu và áp lực cạnh tranh gia tăng. Biên lợi nhuận gộp co hẹp, không đủ bù đắp chi phí vận hành và chi phí tài chính, khiến tình trạng thua lỗ ngày càng nghiêm trọng.
Đáng chú ý, bên đề nghị mua là F&N – tập đoàn tiêu dùng lâu đời thành lập từ năm 1883, hiện hoạt động mạnh trong lĩnh vực thực phẩm và đồ uống tại Đông Nam Á và đã niêm yết tại Singapore. Trước động thái với Chương Dương, F&N cũng đã rót khoảng 6.000 tỷ đồng để mua hơn 96 triệu cổ phiếu của Vinamilk vào cuối năm 2025, qua đó nâng tỷ lệ sở hữu lên gần 25% và củng cố vị thế cổ đông nước ngoài lớn tại doanh nghiệp sữa hàng đầu Việt Nam. Điều này cho thấy chiến lược mở rộng hiện diện sâu hơn của hệ sinh thái ThaiBev trong ngành hàng tiêu dùng nhanh tại Việt Nam thông qua cả đầu tư tài chính lẫn M&A tài sản sản xuất.
Từng là một thương hiệu nước giải khát dẫn đầu khu vực phía Nam với sản phẩm “sá xị con cọp” gắn bó với nhiều thế hệ người tiêu dùng, tuy nhiên, sự thay đổi khẩu vị thị trường cùng sự trỗi dậy của các thương hiệu ngoại đã khiến doanh nghiệp dần đánh mất thị phần. Trong bối cảnh đó, kế hoạch chuyển nhượng nhà máy Nhơn Trạch 3 không chỉ nhằm cải thiện thanh khoản ngắn hạn mà còn được xem là bước tái cấu trúc quan trọng để giảm gánh nặng chi phí, thu hẹp đầu tư dàn trải và tạo dư địa tái tổ chức hoạt động kinh doanh trong giai đoạn khó khăn kéo dài.
PV
Nguồn: thuongtruong.com.vn