Theo DKRA Consulting, năm 2025 đánh dấu giai đoạn thị trường bất động sản nhà ở TP.HCM và vùng phụ cận từng bước phục hồi, với nhiều tín hiệu tích cực xuất hiện ở hầu hết các phân khúc như đất nền, căn hộ, nhà phố/biệt thự và bất động sản nghỉ dưỡng. Mặt bằng giá sơ cấp ghi nhận xu hướng tăng nhẹ so với năm 2024, phản ánh sự cải thiện về sức cầu cũng như niềm tin của nhà đầu tư và người mua ở thực.
Nguồn cung cải thiện, giao dịch mang tính chọn lọc
Trong năm 2025, thị trường bất động sản TP.HCM và vùng phụ cận ghi nhận sự cải thiện đáng kể về nguồn cung sơ cấp và sức cầu tại một số phân khúc chủ đạo. Phần lớn giao dịch tập trung tại các dự án đã hoàn thiện hạ tầng, pháp lý rõ ràng, do các chủ đầu tư uy tín triển khai. Bối cảnh nguồn cung mới vẫn còn hạn chế, trong khi nhu cầu ở thực tại các đô thị lớn duy trì ở mức cao, đã góp phần giữ nhịp tăng trưởng tích cực cho thanh khoản và mặt bằng giá.
Ở phân khúc đất nền, nguồn cung sơ cấp trong năm 2025 tăng nhẹ khoảng 2% so với năm trước nhưng vẫn thấp hơn đáng kể so với giai đoạn 2022 trở về trước. Các dự án đã mở bán từ các năm trước chiếm tới 87% tổng nguồn cung toàn thị trường. Sức cầu có sự cải thiện rõ rệt khi lượng tiêu thụ tăng khoảng 69% so với năm 2024, tuy nhiên giao dịch chủ yếu tập trung tại những dự án hoàn thiện hạ tầng, pháp lý và được phát triển bởi các chủ đầu tư có năng lực tài chính.
Tây Ninh tiếp tục đóng vai trò dẫn dắt nguồn cung mới, với tỷ trọng nguồn cung và lượng tiêu thụ lần lượt đạt 38% và 53%. Mặt bằng giá sơ cấp tăng trung bình khoảng 6%, trong khi giá thứ cấp ghi nhận mức tăng phổ biến từ 12% – 15% so với cùng kỳ.
Phân khúc căn hộ ghi nhận nhiều tín hiệu tích cực nhất trong năm qua. Nguồn cung sơ cấp tăng mạnh 73% so với năm 2024, trong đó TP.HCM tiếp tục giữ vị trí dẫn đầu khi chiếm 87% tổng nguồn cung toàn thị trường. Nguồn cung mới đạt hơn 29.000 căn hộ, gấp 2,5 lần so với cùng kỳ, với sự đóng góp lớn từ Bình Dương (cũ), chiếm khoảng 53% tổng nguồn cung mới. Giá bán sơ cấp tại TP.HCM dẫn đầu về tốc độ tăng giá, dao động từ 4% – 16% tùy khu vực, trong khi giá bán thứ cấp tăng bình quân 10% – 18% so với năm trước.
Đối với phân khúc nhà phố/biệt thự, năm 2025 ghi nhận mức tăng trưởng nguồn cung và sức cầu cao nhất kể từ năm 2020. Dù vậy, đà tăng mang tính cục bộ và chưa phản ánh sự bứt phá đồng đều của toàn thị trường.
Lượng tiêu thụ đạt khoảng 51% tổng nguồn cung sơ cấp, tăng gấp 6,5 lần so với năm 2024, song giao dịch chủ yếu tập trung tại các dự án mới ở Cần Giờ, Đức Hòa, Bến Lức và Nhơn Trạch. TP.HCM và Tây Ninh tiếp tục giữ vai trò chủ lực khi chiếm 86% nguồn cung và 94% lượng tiêu thụ sơ cấp. Mặt bằng giá thứ cấp duy trì xu hướng tăng, phổ biến từ 12% – 19%, đặc biệt tại các dự án đã hoàn thiện hạ tầng, pháp lý và có khả năng kết nối vùng thuận lợi.
Ở nhóm bất động sản nghỉ dưỡng, thị trường ghi nhận sự cải thiện nhất định nhưng vẫn còn phân hóa mạnh. Phân khúc biệt thự nghỉ dưỡng có nguồn cung sơ cấp tăng khoảng 25% so với cùng kỳ, sức cầu cải thiện khoảng 1,3 lần, song giao dịch chỉ tập trung ở các dự án có giá bán dưới 10 tỷ đồng/căn, pháp lý hoàn chỉnh và do các chủ đầu tư lớn phát triển. Giá bán sơ cấp tăng trung bình khoảng 8%, cùng với việc duy trì nhiều chính sách bán hàng hỗ trợ dòng tiền như ân hạn nợ gốc, hỗ trợ lãi suất.
Phân khúc nhà phố/shophouse nghỉ dưỡng ghi nhận nguồn cung tăng 15% so với năm 2024 nhưng vẫn thấp hơn nhiều so với giai đoạn trước năm 2022. Sức cầu cải thiện khoảng 1,9 lần, song chủ yếu tập trung ở các dự án mở bán mới. Trong khi đó, phân khúc condotel tiếp tục đối mặt với nhiều thách thức khi nguồn cung sơ cấp giảm 8%, sức cầu duy trì ở mức thấp và giao dịch chỉ phát sinh cục bộ tại một số dự án mới.
Kỳ vọng phục hồi rõ nét hơn trong năm 2026
Bước sang năm 2026, DKRA Consulting dự báo thị trường bất động sản nhà ở TP.HCM và vùng phụ cận sẽ tiếp tục xu hướng phục hồi, với mức tăng trưởng rõ nét hơn ở một số phân khúc dưới tác động của hàng loạt nghị định, quyết định và chính sách mới đã được ban hành.
Ở phân khúc đất nền, nguồn cung mới được kỳ vọng phục hồi tích cực, dao động khoảng 3.500 – 4.000 nền, nhờ sự xuất hiện của các dự án khu đô thị quy mô lớn. Long An (cũ), Bình Dương (cũ) tiếp tục giữ vai trò chủ lực nhờ lợi thế quỹ đất, dư địa tăng giá và hạ tầng kết nối vùng. Sức cầu dự báo duy trì đà hồi phục nhưng vẫn mang tính chọn lọc cao.
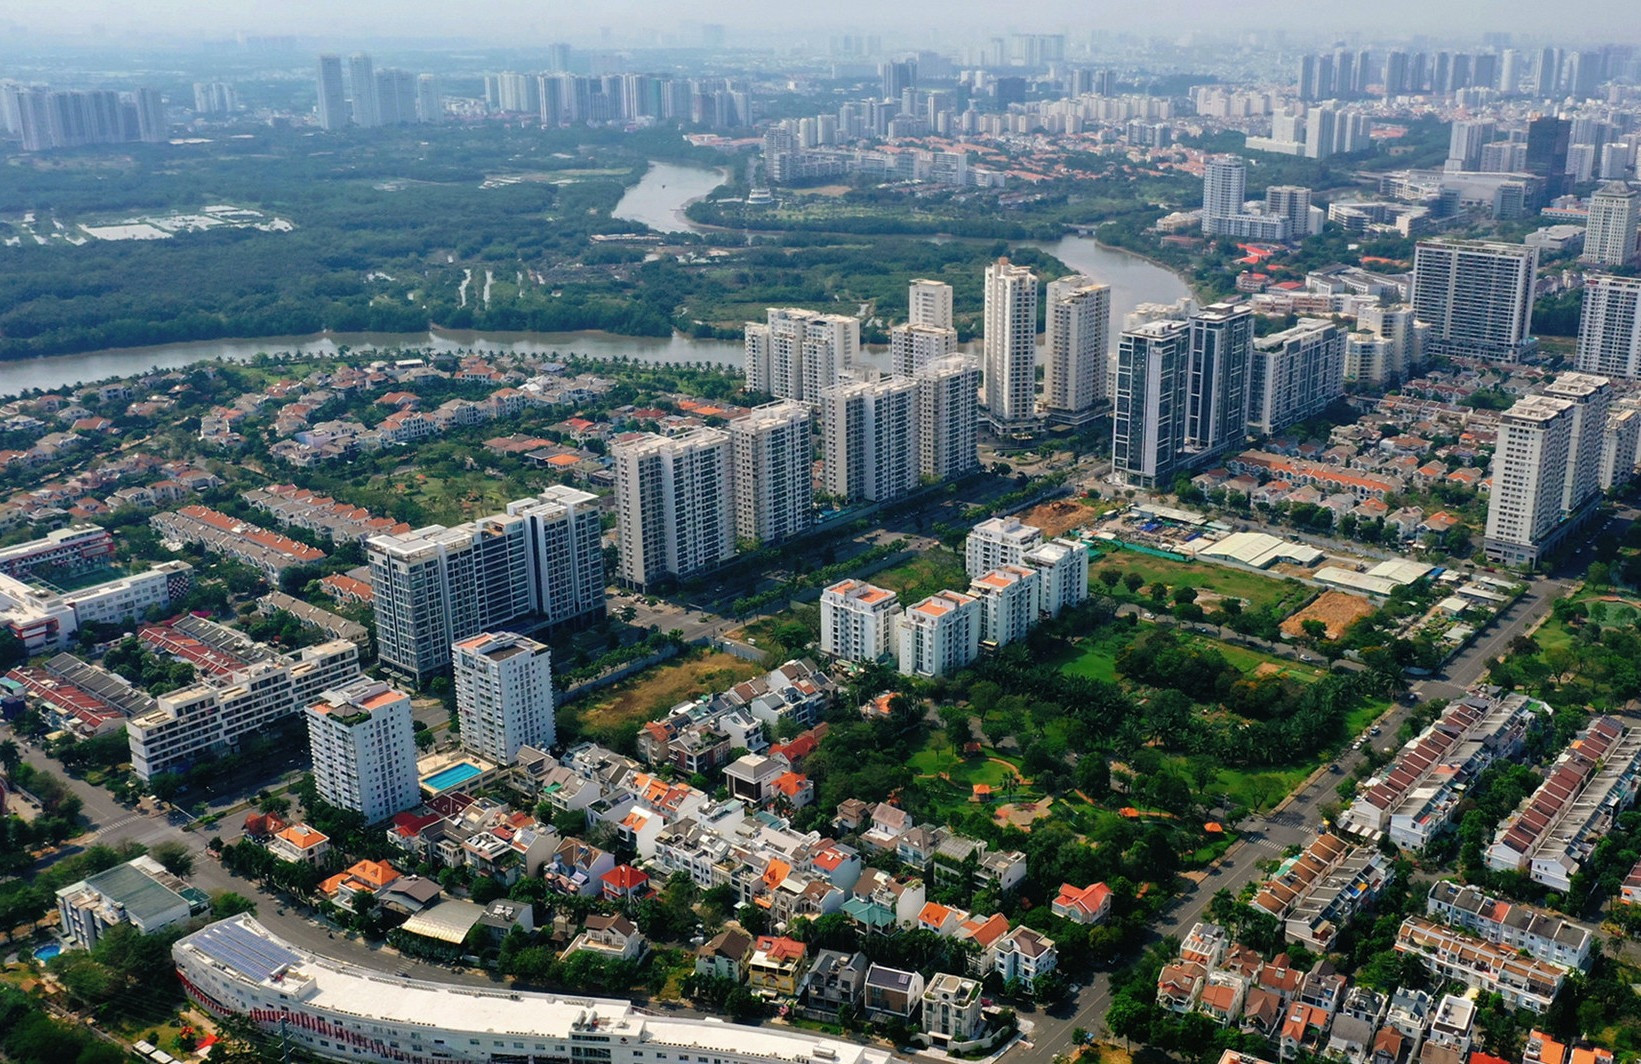
Với căn hộ, nguồn cung mới trong năm 2026 được dự báo đạt khoảng 30.000 – 35.000 căn, duy trì ổn định hoặc tăng nhẹ so với năm 2025. Nguồn cung tiếp tục tập trung tại khu Đông TP.HCM và Bình Dương (cũ), trong khi khu vực Tây Ninh (Long An cũ) được kỳ vọng tăng tốc với nhiều dự án mới. Thanh khoản thị trường được kỳ vọng cải thiện nhờ kinh tế vĩ mô ổn định, tiến trình tháo gỡ pháp lý và các động thái nới lỏng tín dụng.
Phân khúc nhà phố/biệt thự được dự báo duy trì xu hướng phục hồi tích cực, song nguồn cung sẽ chủ yếu đến từ các dự án lớn hoặc các giai đoạn mở bán tiếp theo. Giá bán sơ cấp tiếp tục neo cao do chi phí đầu vào và tác động từ phát triển hạ tầng, trong khi các chính sách bán hàng hỗ trợ thanh khoản nhiều khả năng vẫn được duy trì.
Đối với bất động sản nghỉ dưỡng, nguồn cung condotel trong năm 2026 dự kiến tương đương năm trước, khoảng 2.500 – 3.000 căn, tập trung tại TP.HCM, Khánh Hòa và Quảng Ninh. Nguồn cung biệt thự nghỉ dưỡng có thể tăng nhẹ lên mức 1.200 – 1.500 căn, phân bổ chủ yếu ở Phú Thọ, Ninh Thuận và Khánh Hòa. Sức cầu được kỳ vọng cải thiện so với năm 2025 nhưng khó có đột biến trong ngắn hạn.
PV
Nguồn: thuongtruong.com.vn