Theo báo cáo của Agriseco Research, các số liệu kinh tế, xã hội 7 tháng đầu năm 2026 tiếp tục cho thấy nhiều tín hiệu tích cực. Sản xuất công nghiệp tăng trưởng mạnh, khu vực dịch vụ duy trì đà phục hồi, vốn đầu tư toàn xã hội và FDI tiếp tục mở rộng. Đây là những yếu tố tạo nền tảng cho hoạt động sản xuất, kinh doanh của doanh nghiệp trong những tháng cuối năm.
Tuy nhiên, bức tranh vĩ mô cũng xuất hiện một số yếu tố cần theo dõi, đặc biệt là áp lực chi phí đầu vào, lạm phát, cán cân thương mại nhập siêu và tỷ giá. Những yếu tố này có thể tác động khác nhau tới từng nhóm ngành, qua đó khiến dòng tiền trên thị trường chứng khoán có xu hướng phân hóa.
Nền tảng vĩ mô tiếp tục hỗ trợ thị trường
Một trong những điểm sáng đáng chú ý là sản xuất công nghiệp tiếp tục tăng trưởng tích cực. Chỉ số sản xuất toàn ngành công nghiệp (IIP) tháng 7 tăng 1,2% so với tháng trước và tăng 14,5% so với cùng kỳ năm trước. Tính chung 7 tháng, IIP tăng 11,4% so với cùng kỳ, cao hơn đáng kể mức tăng 8,7% của cùng kỳ năm trước và là tốc độ tăng cao nhất trong 7 năm qua.
Động lực chính đến từ ngành công nghiệp chế biến, chế tạo với mức tăng 12%. Một số sản phẩm công nghiệp chủ lực ghi nhận mức tăng cao như xe máy tăng 31,1%, máy tính xách tay tăng 30,7%, thép cán tăng 24,7%, ô tô tăng 24,3%, thủy sản tăng 21,2%, đường tăng 18,5% và thép thanh tăng 16,8%.
Diễn biến này được kỳ vọng tiếp tục tạo nền tảng cho nhóm cổ phiếu sản xuất công nghiệp, xuất khẩu và logistics, đặc biệt trong bối cảnh đơn hàng mới và hoạt động sản xuất có xu hướng cải thiện.

Cùng với sản xuất, tiêu dùng nội địa tiếp tục là một điểm tựa của tăng trưởng. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tháng 7 ước đạt 669 nghìn tỷ đồng, tăng 0,9% so với tháng 6 và tăng 14,5% so với cùng kỳ năm trước. Tính chung 7 tháng, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng ước đạt 4,56 triệu tỷ đồng, tăng 13,1%.
Theo Agriseco Research, động lực tăng trưởng khá đồng đều giữa hàng hóa và dịch vụ, trong đó lưu trú, ăn uống và du lịch là những nhóm nổi bật. Sức mua trong nước tiếp tục được cải thiện nhờ thu nhập và nhu cầu dịch vụ mở rộng.
Đây là cơ sở để nhóm tiêu dùng – bán lẻ được kỳ vọng hưởng lợi trong thời gian tới, cùng với các lĩnh vực liên quan đến hàng thiết yếu, thực phẩm – đồ uống và ICT. Du lịch tăng trưởng cũng tạo dư địa cho các nhóm hàng không, khách sạn và dịch vụ du lịch.
FDI, đầu tư công mở thêm dư địa cho nhiều nhóm ngành
Dòng vốn FDI tiếp tục là một điểm sáng trong bức tranh kinh tế 7 tháng. Tổng vốn FDI đăng ký vào Việt Nam đạt 38,06 tỷ USD, tăng 58% so với cùng kỳ. Trong khi đó, vốn FDI giải ngân đạt 15,2 tỷ USD, tăng 11,8% và là mức cao nhất trong 7 tháng của 5 năm qua.
Dòng vốn FDI chủ yếu tập trung vào lĩnh vực công nghiệp chế biến, chế tạo, phù hợp với định hướng thu hút đầu tư gắn với sản xuất, xuất khẩu và tham gia sâu hơn vào chuỗi cung ứng toàn cầu.
Một số dự án có quy mô lớn được ghi nhận như dự án Cảng trung chuyển quốc tế Cần Giờ với vốn 4,9 tỷ USD; dự án Samsung Việt Nam Semiconductor sản xuất chip bán dẫn tại Thái Nguyên với 4 tỷ USD; dự án Nhà Bè Metrocity GS điều chỉnh tăng vốn khoảng 2,2 tỷ USD; dự án Điện khí LNG Quỳnh Lập 2,2 tỷ USD và Trung tâm dữ liệu AI tại Khu công nghiệp Tân Phú Trung với vốn 2,1 tỷ USD.
Theo Agriseco Research, dòng vốn FDI mới và giải ngân tăng cao không chỉ phản ánh niềm tin của nhà đầu tư quốc tế vào môi trường kinh doanh tại Việt Nam mà còn tạo động lực tăng trưởng dài hạn cho các nhóm ngành khu công nghiệp, xây dựng hạ tầng công nghiệp, logistics và xuất khẩu.
Bên cạnh FDI, đầu tư công tiếp tục được kỳ vọng là động lực quan trọng đối với tăng trưởng trong nửa cuối năm. Theo số liệu trong báo cáo, giải ngân đầu tư công tháng 7 đạt 98,6 nghìn tỷ đồng. Lũy kế 7 tháng, giải ngân đạt 445,5 nghìn tỷ đồng, bằng 39% kế hoạch năm và tăng 18,4% so với cùng kỳ.
Mặc dù tiến độ giải ngân tiếp tục được cải thiện theo tháng, tỷ lệ giải ngân vẫn chịu ảnh hưởng bởi những khó khăn trong công tác giải phóng mặt bằng và giá nguyên vật liệu xây dựng tăng cao.
Trong trường hợp các dự án trọng điểm được đẩy nhanh, nhóm xây dựng hạ tầng, vật liệu xây dựng, đá xây dựng, thép, nhựa đường và các doanh nghiệp thi công có năng lực tài chính lành mạnh có thể được hưởng lợi.
Xuất nhập khẩu tăng mạnh nhưng nhập siêu tạo áp lực tỷ giá
Hoạt động thương mại tiếp tục mở rộng trong 7 tháng đầu năm. Tổng kim ngạch xuất nhập khẩu đạt 659,58 tỷ USD, tăng 28% so với cùng kỳ. Trong đó, xuất khẩu đạt 319,53 tỷ USD, tăng 21%, còn nhập khẩu đạt 340,05 tỷ USD, tăng 35%, đưa cán cân thương mại nhập siêu 20,52 tỷ USD.
Riêng tháng 7, tổng kim ngạch xuất nhập khẩu đạt 109,75 tỷ USD, tăng 5,3% so với tháng 6 và tăng 33% so với cùng kỳ. Xuất khẩu tăng 25%, trong khi nhập khẩu tăng tới 41,4%.
Theo đánh giá của Agriseco Research, nhập khẩu tăng nhanh hơn xuất khẩu, tập trung chủ yếu vào máy móc, linh kiện và nguyên liệu phục vụ sản xuất. Điều này cho thấy doanh nghiệp đang đẩy mạnh nhập khẩu tư liệu sản xuất để mở rộng hoạt động, song đồng thời khiến cán cân thương mại tiếp tục nhập siêu.
Đối với thị trường chứng khoán, diễn biến này là yếu tố cần theo dõi trong những tháng cuối năm do có thể tạo thêm áp lực đối với tỷ giá và chính sách tiền tệ.
Tỷ giá hiện giảm 0,24% so với đầu năm, một phần nhờ đồng USD hạ nhiệt và các biện pháp điều hành của Ngân hàng Nhà nước. Tuy nhiên, Agriseco Research cho rằng áp lực tỷ giá vẫn hiện hữu do rủi ro địa chính trị kéo dài và thâm hụt thương mại gia tăng. Dòng tiền từ kiều hối và giải ngân FDI được kỳ vọng là nguồn cung ngoại tệ hỗ trợ ổn định tỷ giá.
Trong khi đó, tín dụng tính đến ngày 29/7 tăng 8,38% so với cuối năm 2025. Dòng vốn tín dụng đang được định hướng vào các lĩnh vực sản xuất kinh doanh, dự án cơ sở hạ tầng trọng điểm và nhà ở xã hội.
Lạm phát và môi trường quốc tế là những biến số cần theo dõi
CPI tháng 7 giảm 0,12% so với tháng trước nhưng vẫn tăng 4,45% so với cùng kỳ. Tính chung 7 tháng, CPI bình quân tăng 4,39%, trong khi lạm phát cơ bản tăng 4,19%.
Theo Agriseco Research, lạm phát bình quân 7 tháng vẫn được kiểm soát trong mục tiêu. Áp lực lạm phát trong những tháng cuối năm được kỳ vọng hạ nhiệt nhờ giá xăng dầu giảm. Tuy nhiên, rủi ro vẫn hiện hữu khi giá hàng hóa thiết yếu, chi phí nhà ở neo cao và giá một số mặt hàng điện, nước, y tế được điều chỉnh tăng.
Nếu giá năng lượng, chi phí vận tải và nguyên vật liệu tiếp tục biến động, mặt bằng lãi suất có thể khó giảm sâu. Đây là yếu tố có thể ảnh hưởng tới định giá cổ phiếu cũng như sức mua của nền kinh tế.
Bên cạnh các yếu tố trong nước, môi trường quốc tế vẫn tiềm ẩn nhiều bất định. Căng thẳng địa chính trị, xu hướng duy trì lãi suất cao tại các nền kinh tế lớn, cạnh tranh thương mại và những yêu cầu ngày càng khắt khe về xuất xứ, môi trường và chuyển đổi xanh có thể tác động tới đơn hàng xuất khẩu, chi phí logistics và chuỗi cung ứng.
Những yếu tố này cũng có khả năng ảnh hưởng tới tâm lý nhà đầu tư và diễn biến dòng tiền trên thị trường chứng khoán.

Cơ hội đầu tư có xu hướng phân hóa
Trên nền tảng kết quả kinh doanh quý II của toàn thị trường được đánh giá tăng trưởng trên 40%, Agriseco Research cho rằng các số liệu vĩ mô tích cực trong 7 tháng tiếp tục tạo nền tảng cho triển vọng hoạt động của doanh nghiệp niêm yết trong những tháng cuối năm.
Trong đó, sản xuất công nghiệp, xây dựng và dịch vụ là những nhóm đóng góp tích cực vào tăng trưởng. Tuy nhiên, cơ hội đầu tư được dự báo phân hóa rõ hơn khi chi phí đầu vào, lãi suất và rủi ro thương mại quốc tế tác động khác nhau tới từng ngành.
Nhóm sản xuất công nghiệp, xuất khẩu và logistics được kỳ vọng cải thiện nhờ IIP tăng hai chữ số, chỉ số tiêu thụ ngành chế biến chế tạo tăng và kim ngạch xuất nhập khẩu tiếp tục mở rộng. Nhóm khu công nghiệp, xây dựng hạ tầng công nghiệp, logistics cũng được hưởng lợi từ dòng vốn FDI.
Trong khi đó, đầu tư công tiếp tục tạo dư địa cho nhóm xây dựng hạ tầng, vật liệu xây dựng, đá xây dựng, thép, nhựa đường và các doanh nghiệp thi công có năng lực tài chính lành mạnh.
Ở chiều tiêu dùng, sự phục hồi của bán lẻ, du lịch và dịch vụ có thể tạo thêm động lực cho nhóm bán lẻ, hàng thiết yếu, thực phẩm – đồ uống, ICT, hàng không, khách sạn và dịch vụ du lịch.
Agriseco Research nhận định trong những tháng cuối năm, đầu tư công, FDI, tiêu dùng nội địa cùng các chính sách hỗ trợ về tài khóa và tiền tệ sẽ tiếp tục là những động lực chính thúc đẩy tăng trưởng kinh tế.
Tuy nhiên, dư địa chính sách không còn quá rộng do áp lực lạm phát, tỷ giá và nhập siêu gia tăng. Vì vậy, điều hành chính sách được kỳ vọng tiếp tục hướng tới sự cân bằng giữa mục tiêu tăng trưởng cao và ổn định vĩ mô.
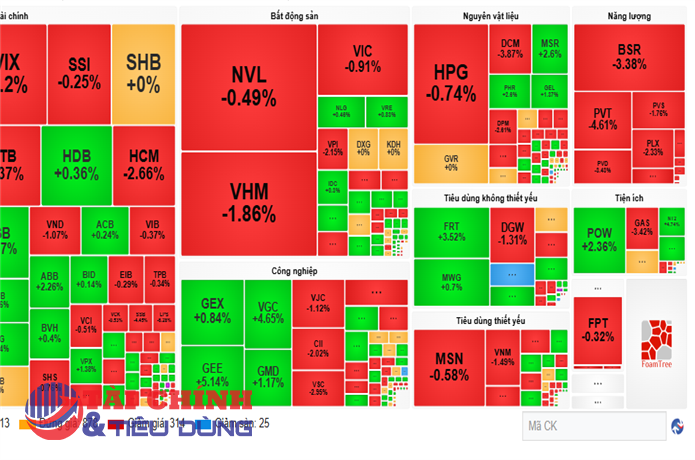
Đối với thị trường chứng khoán, điều này đồng nghĩa nền tảng tăng trưởng vẫn được duy trì nhưng dòng tiền có thể tập trung nhiều hơn vào những ngành, doanh nghiệp có triển vọng tăng trưởng rõ ràng, khả năng kiểm soát chi phí và ít chịu tác động từ các rủi ro vĩ mô.
PV
Nguồn: thuongtruong.com.vn