Phục vụ Mặt đất Sài Gòn (SGN) thận trọng đặt kế hoạch lợi nhuận giảm 18%, dồn lực cho Long Thành

Dù đánh giá ngành hàng không Việt Nam vẫn còn nhiều dư địa tăng trưởng nhờ sự phục hồi của du lịch và các dự án hạ tầng trọng điểm, CTCP Phục vụ Mặt đất Sài Gòn (SAGS, HoSE: SGN) vẫn xây dựng kế hoạch kinh doanh năm 2026 theo hướng thận trọng với mục tiêu lợi nhuận giảm hơn 18% so với năm trước.

Kế hoạch kinh doanh “đi lùi” giữa bối cảnh nhiều biến động

Theo tài liệu trình Đại hội đồng cổ đông thường niên năm 2026, SAGS đặt mục tiêu doanh thu hợp nhất đạt 1.534 tỷ đồng và lợi nhuận sau thuế hợp nhất đạt 170,6 tỷ đồng. So với kết quả thực hiện năm 2025, doanh thu dự kiến giảm 0,7%, trong khi lợi nhuận sau thuế giảm tới 18,1%.

Về phương án phân phối lợi nhuận, doanh nghiệp dự kiến trình cổ đông thông qua kế hoạch chi trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 25%, tương ứng số tiền gần 84 tỷ đồng. Đối với năm 2026, SAGS tiếp tục duy trì chính sách cổ tức tiền mặt ở mức 20%.

Theo ban lãnh đạo doanh nghiệp, kế hoạch được xây dựng trên cơ sở thận trọng do thị trường hàng không toàn cầu vẫn tiềm ẩn nhiều yếu tố khó lường. Hiệu quả hoạt động của SAGS thời gian qua chịu tác động đáng kể khi sản lượng chuyến bay phục vụ trong năm 2025 giảm so với năm trước.

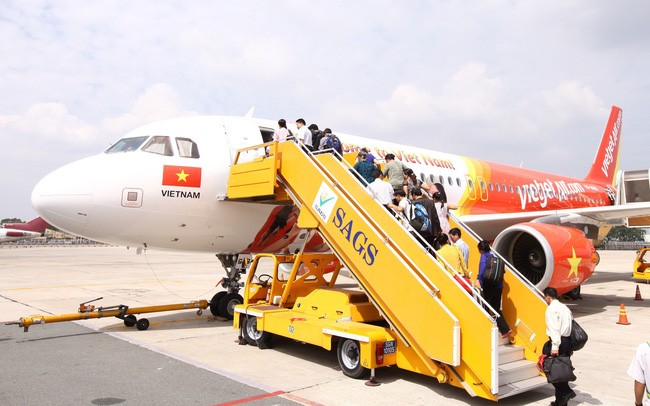
Nguyên nhân chủ yếu đến từ việc công ty không còn cung cấp dịch vụ mặt đất cho hãng hàng không Vietjet Air tại Cảng Hàng không Quốc tế Tân Sơn Nhất. Điều này khiến doanh thu và sản lượng khai thác chịu áp lực đáng kể, buộc doanh nghiệp phải tìm kiếm thêm động lực tăng trưởng mới.
SAGS SGN thận trọng đặt kế hoạch lợi nhuận giảm 18 dồn lực cho Long Thành
CTCP Phục vụ Mặt đất Sài Gòn

Để bù đắp sự sụt giảm, SAGS đã đẩy mạnh mở rộng tệp khách hàng và ký kết hợp đồng với một số hãng hàng không mới. Trong đó đáng chú ý là việc cung cấp dịch vụ mặt đất cho Sun PhuQuoc Airways tại ba sân bay gồm Tân Sơn Nhất, Đà Nẵng và Cam Ranh.

Dù vậy, doanh nghiệp vẫn đánh giá triển vọng trung và dài hạn của ngành hàng không là tích cực. Việc mở rộng hạ tầng hàng không trên cả nước, đặc biệt là nhà ga T3 sân bay Tân Sơn Nhất và kế hoạch đưa sân bay Long Thành vào khai thác thương mại cuối năm 2026, được kỳ vọng sẽ gia tăng đáng kể năng lực phục vụ hành khách và hàng hóa của toàn ngành.

Bên cạnh đó, các chính sách thúc đẩy du lịch, mở rộng diện miễn thị thực và quảng bá điểm đến của Chính phủ cũng được xem là động lực quan trọng giúp gia tăng lượng khách quốc tế đến Việt Nam trong thời gian tới.

Long Thành trở thành hướng tăng trưởng trọng điểm

Mặc dù triển vọng ngành được đánh giá tích cực, SAGS cho rằng doanh nghiệp vẫn phải đối mặt với nhiều rủi ro từ môi trường quốc tế. Những bất ổn địa chính trị tại Trung Đông và châu Âu tiếp tục ảnh hưởng tới hoạt động thương mại toàn cầu, chuỗi cung ứng và nhu cầu đi lại bằng đường hàng không.

Theo doanh nghiệp, nhiều hãng hàng không đã điều chỉnh kế hoạch khai thác, cắt giảm tần suất hoặc thay đổi lịch bay để thích ứng với biến động thị trường. Điều này tác động trực tiếp tới các đơn vị cung cấp dịch vụ mặt đất như SAGS.

Ngoài ra, biến động giá dầu cùng nguy cơ gián đoạn nguồn cung nhiên liệu bay vẫn là áp lực lớn đối với toàn ngành hàng không. Rủi ro tỷ giá cũng có thể làm gia tăng chi phí đầu tư trang thiết bị và chi phí vận hành, ảnh hưởng đến hiệu quả kinh doanh của doanh nghiệp.

Trong chiến lược phát triển giai đoạn tới, SAGS cho biết sẽ tiếp tục kiểm soát chi phí, tăng cường ứng dụng công nghệ thông tin trong công tác quản trị và khai thác, đồng thời mở rộng khách hàng và phát triển thêm các dịch vụ mới nhằm gia tăng doanh thu.

Đáng chú ý, sân bay Long Thành được xác định là trọng tâm chiến lược mới của doanh nghiệp. Hiện SAGS đang triển khai dự án xây dựng và kinh doanh dịch vụ sửa chữa, bảo dưỡng phương tiện, trang thiết bị hàng không và dịch vụ phục vụ kỹ thuật thương mại mặt đất số 2 tại Cảng Hàng không Quốc tế Long Thành.

Để thực hiện dự án này, SAGS đã thành lập pháp nhân mới với tỷ lệ sở hữu 75%, trong khi CTCP Phục vụ Mặt đất Hà Nội (HGS) nắm giữ 25% vốn còn lại. Doanh nghiệp kỳ vọng đây sẽ là nền tảng quan trọng để mở rộng quy mô hoạt động khi sân bay Long Thành chính thức đi vào khai thác trong thời gian tới.

Tin khác
Siết điều kiện, thúc đẩy sáp nhập và hợp nhất tổ chức tài chính vi mô

Quy định về tổ chức lại tổ chức tài chính vi mô đang đặt trọng tâm vào sáp nhập, hợp nhất, đi kèm yêu cầu chặt chẽ về năng lực tài chính, cơ cấu vốn và quản trị nhằm bảo đảm an toàn hoạt động sau tái cơ cấu.

Hà Đô (HDG) lãi quý III giảm hơn 108 tỷ đồng, gần 940 tỷ đồng nợ quá hạn phải trích lập dự phòng

Lợi nhuận sau thuế quý III/2026 của CTCP Tập đoàn Hà Đô giảm hơn 108 tỷ đồng so với cùng kỳ khi doanh thu từ mảng năng lượng đi xuống. Sau 9 tháng, doanh nghiệp ghi nhận khoản dự phòng phải thu khó đòi gần 940 tỷ đồng, tăng hơn 352 tỷ đồng so với đầu năm.

PV GAS: Quyết định xử phạt thuế và kết quả kinh doanh 9 tháng năm 2026

Tổng công ty Khí Việt Nam (PV GAS, mã chứng khoán: GAS) vừa bị xử phạt vi phạm hành chính về thuế với tổng số tiền gần 14,5 triệu đồng. Thông tin được công bố trong bối cảnh doanh nghiệp ghi nhận doanh thu và lợi nhuận tăng trưởng tích cực trong 9 tháng đầu năm 2026.

Khai trường 25 tạm dừng, lợi nhuận 9 tháng của Hóa chất Đức Giang giảm gần 46%

CTCP Tập đoàn Hóa chất Đức Giang (HoSE: DGC) ghi nhận doanh thu thuần 9 tháng đầu năm 2026 đạt hơn 7.009 tỷ đồng, giảm 17,7% so với cùng kỳ. Lợi nhuận sau thuế đạt 1.369,4 tỷ đồng, giảm 45,9%, trong bối cảnh chi phí nguyên vật liệu tăng và Khai trường 25 phải tạm dừng hoạt động để phục vụ công tác điều tra.

Sữa Quốc tế LOF (IDP) báo lãi gần 700 tỷ đồng sau 9 tháng, nợ phải trả tăng gần 1.000 tỷ đồng

Sau khoản lỗ hơn 62 tỷ đồng cùng kỳ năm trước, CTCP Sữa Quốc tế LOF báo lãi gần 700 tỷ đồng trong 9 tháng đầu năm 2026. Tuy nhiên, nợ phải trả của doanh nghiệp cũng tăng gần 1.000 tỷ đồng, lên hơn 5.171 tỷ đồng, trong đó dư nợ vay tài chính đạt gần 3.585 tỷ đồng.

Nước - Môi trường Bình Dương (BWE) lãi 957 tỷ đồng, nợ vay vượt 7.300 tỷ khi mở rộng đầu tư

Sau 9 tháng đầu năm 2026, Nước - Môi trường Bình Dương (BWE) ghi nhận lợi nhuận sau thuế gần 957 tỷ đồng, vượt kế hoạch cả năm. Cùng với đà tăng trưởng lợi nhuận, doanh nghiệp tiếp tục mở rộng danh mục đầu tư tài chính dài hạn lên gần 3.800 tỷ đồng, trong khi dư nợ vay vượt 7.300 tỷ đồng.

Yêu cầu mới đặt ra với doanh nghiệp bảo hiểm

Trước yêu cầu tăng cường minh bạch thị trường tài chính, doanh nghiệp bảo hiểm nhân thọ cần nâng cao năng lực nhận diện khách hàng, xác định chủ sở hữu hưởng lợi và phát hiện giao dịch đáng ngờ.

Kê khai thuế sai, Gỗ Đức Thành bị phạt hơn 1,1 tỷ đồng

CTCP Chế biến Gỗ Đức Thành (HoSE: GDT) bị Hải quan Khu chế xuất Tân Thuận xử phạt hơn 1,13 tỷ đồng do khai sai thuế suất hàng nhập khẩu. Đây là lần thứ hai doanh nghiệp công bố bị xử lý vi phạm liên quan đến nghĩa vụ thuế trong năm 2026.

Tin mới
Đọc nhiều
Xu hướng đọc