Tín dụng tăng tốc, nợ xấu bắt đầu chịu áp lực
Nửa đầu năm 2026 ghi nhận bức tranh kinh tế nhiều điểm sáng khi GDP tăng 8,18%, mức cao nhất trong nhiều năm gần đây. Khu vực công nghiệp - xây dựng tăng 9,81%, dịch vụ tăng 8,09%, xuất khẩu và thu hút FDI tiếp tục khởi sắc, tạo nền tảng cho mục tiêu tăng trưởng cao của cả năm.
Để hỗ trợ nền kinh tế, Ngân hàng Nhà nước (NHNN) tiếp tục điều hành chính sách tiền tệ theo hướng linh hoạt, tạo điều kiện cho các tổ chức tín dụng mở rộng tín dụng đối với lĩnh vực sản xuất, xuất khẩu, tiêu dùng và các ngành ưu tiên.
Tuy nhiên, phía sau bức tranh tăng trưởng tích cực đó là áp lực ngày càng rõ nét đối với chất lượng tín dụng. Bài toán nợ xấu đang được nhiều chuyên gia và tổ chức tài chính cảnh báo khi chu kỳ phục hồi của doanh nghiệp vẫn chưa thực sự bền vững.
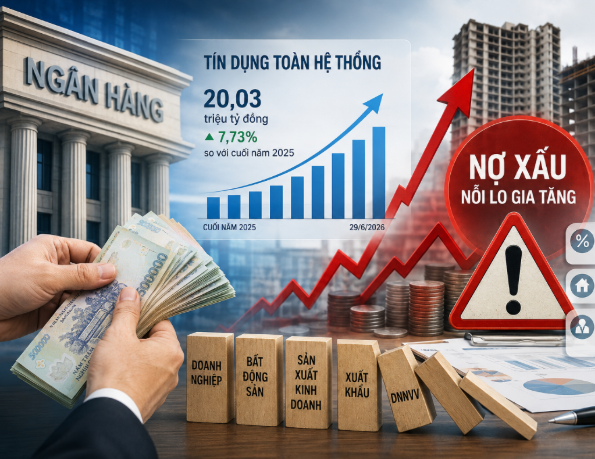
Theo phân tích được đăng tải trên VCCI, ngòi nổ nợ xấu có nguy cơ bị kích hoạt khi nhiều khoản vay được cơ cấu trong giai đoạn khó khăn bắt đầu bước vào thời điểm phải trả nợ đầy đủ, trong khi dòng tiền của doanh nghiệp vẫn còn yếu và thị trường bất động sản chưa phục hồi đồng đều.
Thực tế báo cáo tài chính quý II và 6 tháng đầu năm 2026 của nhiều ngân hàng thương mại cho thấy xu hướng này, dù số liệu nợ xấu của các ngân hàng vẫn còn “đẹp”, khi một số ngân hàng vẫn duy trì tỷ lệ nợ xấu dưới ngưỡng 2%, song tốc độ tăng của nợ nhóm 3, nhóm 4 và nhóm 5 đều cao hơn cùng kỳ năm trước. Chi phí dự phòng rủi ro tín dụng tại nhiều nhà băng tiếp tục tăng, ảnh hưởng trực tiếp đến lợi nhuận.
Trong đó, Vietcombank tiếp tục duy trì tỷ lệ nợ xấu dưới 1%, thấp nhất nhóm ngân hàng lớn; BIDV và VietinBank kiểm soát ở mức khoảng 1,4-1,5%. Ở khối ngân hàng thương mại cổ phần, MB, ACB và HDBank vẫn giữ tỷ lệ nợ xấu ở mức tương đối thấp, trong khi Sacombank, SHB, LPBank ghi nhận nợ xấu tăng so với đầu năm. Xu hướng này khiến nhiều ngân hàng phải tăng trích lập dự phòng để củng cố bộ đệm rủi ro trong bối cảnh tín dụng tiếp tục mở rộng.
Song với tình trạng lãi suất đầu vào vượt 9%/năm, lãi suất cho vay mua nhà thả nổi lên đến 15%/năm như hiện nay, nguy cơ nợ xấu tăng nhanh là hiện hữu. Đáng chú ý, không ít ngân hàng ghi nhận tỷ lệ bao phủ nợ xấu (LLR) giảm so với giai đoạn đỉnh năm 2022-2023 do phải sử dụng nguồn dự phòng để xử lý các khoản vay phát sinh. Điều này đồng nghĩa ‘tấm đệm’ bảo vệ hệ thống trước các cú sốc tín dụng đã không còn dày như trước.
Dù vậy, xét trên bình diện toàn hệ thống, các chỉ số an toàn vốn (CAR) của nhiều ngân hàng vẫn đáp ứng quy định Basel II, thậm chí một số ngân hàng lớn đang từng bước triển khai Basel III, tạo dư địa nhất định để hấp thụ rủi ro.
Ông Đào Minh Tú, Phó chủ tịch, kiêm Tổng thư ký Hiệp hội Ngân hàng Việt Nam cho rằng, lãi suất cao hiện nay là hệ quả tất yếu của tình trạng mất cân đối cung - cầu vốn của hệ thống hiện nay. Ông Tú cảnh báo, tình hình khó khăn của doanh nghiệp đang kéo theo nguy cơ nợ xấu hiện hữu và tiềm ẩn rất lớn. Theo, số liệu của NHNN cho thấy, tính đến cuối tháng 5/2026, tỷ lệ nợ xấu nội bảng của toàn hệ thống ở mức 3,43%. Nếu không tính 5 ngân hàng đang trong diện xử lý đặc biệt gồm VCBNeo, MBV, GPBank, Vikki Bank và SCB, tỷ lệ này còn 1,55%.
Theo TS. Cấn Văn Lực chuyên gia kinh tế trưởng BIDV nhận định, nợ xấu là hiện tượng thường xuất hiện sau mỗi chu kỳ tăng trưởng tín dụng mạnh. Điều quan trọng không phải là triệt tiêu hoàn toàn nợ xấu mà là kiểm soát được tốc độ gia tăng và bảo đảm hệ thống có đủ nguồn lực xử lý. “Rủi ro nợ xấu có thể gia tăng khi doanh nghiệp tiếp tục chịu tác động từ bất ổn địa chính trị, chi phí đầu vào tăng và mặt bằng lãi suất cao hơn. Đặc biệt, sự chững lại của phân khúc bất động sản cao cấp không chỉ ảnh hưởng đến thanh khoản của thị trường, mà còn tác động đến khả năng trả nợ của khách hàng và giá trị tài sản bảo đảm của các ngân hàng”, Ông Lực khẳng định.
Cùng quan điểm, chuyên gia tài chính - ngân hàng Nguyễn Trí Hiếu cho rằng áp lực nợ xấu hiện nay chủ yếu đến từ bất động sản, trái phiếu doanh nghiệp và nhóm doanh nghiệp vừa và nhỏ khi sức chống chịu tài chính còn hạn chế.
Trong khi đó, PGS.TS. Đinh Trọng Thịnh nhận định, việc mở rộng tín dụng là cần thiết để hỗ trợ mục tiêu tăng trưởng, song phải đi kèm với nâng cao chất lượng thẩm định và giám sát sau cho vay nhằm tránh hình thành vòng xoáy nợ xấu mới.
Bất động sản vẫn là biến số lớn nhất của nợ xấu
Nếu nhìn vào cơ cấu tài sản bảo đảm của các ngân hàng, tỉ lệ tín dụng dành cho bất động sản vẫn chiếm tỷ trọng rất lớn. Điều này khiến diễn biến của thị trường nhà ở, khu công nghiệp, bất động sản nghỉ dưỡng và đất nền có tác động trực tiếp đến khả năng thu hồi nợ của các tổ chức tín dụng.
Sau giai đoạn khó khăn kéo dài, thị trường bất động sản đã có dấu hiệu phục hồi nhưng chưa đồng đều giữa các phân khúc. Theo Hiệp hội Bất động sản Việt Nam (VARS), nguồn cung mới vẫn còn hạn chế, thanh khoản cải thiện nhưng tập trung chủ yếu ở những dự án có pháp lý đầy đủ và đáp ứng nhu cầu ở thực.
Theo ông Nguyễn Văn Đính, Chủ tịch VARS, nhiều lần nhận định rằng thị trường đã qua giai đoạn khó khăn nhất nhưng quá trình phục hồi sẽ diễn ra theo từng khu vực, từng phân khúc chứ chưa thể đồng loạt. Điều này đồng nghĩa nhiều doanh nghiệp bất động sản vẫn gặp áp lực dòng tiền, đặc biệt là các doanh nghiệp sở hữu dự án chậm triển khai hoặc còn vướng mắc pháp lý.
Đối với ngân hàng, đây là yếu tố cần đặc biệt lưu ý bởi phần lớn khoản vay bất động sản đều có giá trị lớn và thời gian thu hồi kéo dài. Ngoài ra, thị trường trái phiếu doanh nghiệp tuy đã ổn định hơn so với giai đoạn 2022-2023 nhưng vẫn còn khối lượng trái phiếu đáo hạn lớn trong các năm tới. Nếu doanh nghiệp không cải thiện được dòng tiền, áp lực trả nợ sẽ tiếp tục lan sang hệ thống ngân hàng thông qua các khoản tín dụng liên quan. Nếu tính riêng trong 10 ngày đầu tháng 7, Vietcombank đã có khoảng 30 thông báo đấu giá tài sản.
Theo Hiệp hội Ngân hàng Việt Nam (VNBA), việc xử lý nợ xấu cần tiếp tục được hỗ trợ bằng cơ chế pháp lý thông thoáng hơn, đặc biệt là quyền xử lý tài sản bảo đảm, rút ngắn thời gian tố tụng và hoàn thiện hành lang pháp lý sau khi Nghị quyết 42 hết hiệu lực.
Trong khi các ngân hàng cũng kiến nghị sớm luật hóa các cơ chế xử lý nợ xấu đã phát huy hiệu quả trong thời gian qua nhằm giảm chi phí và thời gian thu hồi nợ.
Kiểm soát rủi ro để không ảnh hưởng mục tiêu tăng trưởng
Dù áp lực nợ xấu gia tăng, giới chuyên gia vẫn đánh giá hệ thống ngân hàng Việt Nam hiện có nền tảng tốt hơn nhiều so với các giai đoạn trước. Với nhiều ưu thế vượt trội và khả năng thích ứng và kiểm soát như năng lực tài chính của các ngân hàng đã được cải thiện đáng kể sau nhiều năm tăng vốn và áp dụng các chuẩn mực quản trị quốc tế.
Bên cạnh đó, NHNN vẫn duy trì chính sách điều hành thận trọng, kiểm soát chặt tín dụng vào các lĩnh vực tiềm ẩn rủi ro, đồng thời ưu tiên vốn cho sản xuất kinh doanh, xuất khẩu, công nghệ và chuyển đổi số.
Trong khi, nền kinh tế đang duy trì đà phục hồi khá tích cực. GDP 6 tháng đầu năm tăng 8,18%, đầu tư xã hội, FDI và xuất khẩu đều tăng trưởng mạnh, góp phần cải thiện khả năng trả nợ của doanh nghiệp trong trung và dài hạn.
Tuy nhiên, điều đáng quan tâm là tốc độ tăng trưởng tín dụng trong những tháng cuối năm nhiều khả năng sẽ tiếp tục được đẩy mạnh nhằm đáp ứng mục tiêu tăng trưởng kinh tế. Nhưng nếu chất lượng tín dụng không được kiểm soát đồng bộ, nợ xấu có thể gia tăng với độ trễ từ 6 đến 12 tháng sau khi vốn được giải ngân.
Theo các chuyên gia, giải pháp quan trọng hiện nay không phải là siết tín dụng, mà là nâng cao chất lượng thẩm định, tăng cường giám sát dòng tiền sau giải ngân, tiếp tục tái cơ cấu doanh nghiệp yếu kém, đẩy nhanh xử lý dự án bất động sản vướng pháp lý và hoàn thiện khuôn khổ pháp lý về xử lý nợ xấu.
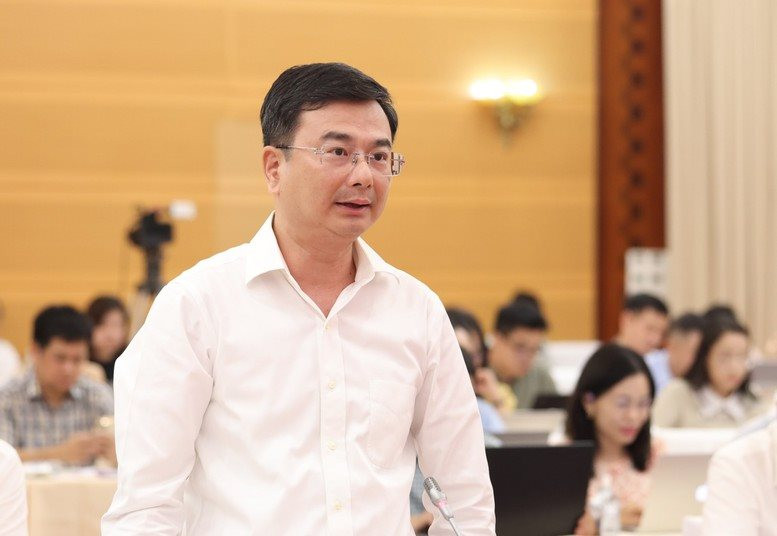
Phó thống đốc NHNN Phạm Thanh Hà khẳng định, các giải pháp của NHNN thời gian qua chủ yếu hỗ trợ thanh khoản và tạo thêm dư địa để các tổ chức tín dụng cung ứng vốn cho nền kinh tế, không có nghĩa là nới lỏng chất lượng tín dụng, nới lỏng quản trị.
Theo đó, đại điện NHNN khẳng định: “Không đánh đổi rủi ro lấy tăng trưởng. NHNN hỗ trợ tích cực thanh khoản cho các ngân hàng, tạo dư địa cho các ngân hàng tăng trưởng thêm dư nợ không có nghĩa là nới lỏng quản lý chất lượng tín dụng. Các tổ chức tín dụng vẫn phải tuân thủ chặt chẽ các quy trình để đảm bảo chất lượng tín dụng.”
Bên cạnh đó, việc phát triển thị trường mua bán nợ, thị trường vốn và các quỹ đầu tư cũng sẽ giúp giảm gánh nặng cho hệ thống ngân hàng, hạn chế tình trạng nền kinh tế phụ thuộc quá lớn vào tín dụng ngân hàng.
Nợ xấu chưa phải là rủi ro mang tính hệ thống, nhưng đã trở thành phép thử đối với chất lượng tăng trưởng tín dụng trong giai đoạn mới. Khi mục tiêu tăng trưởng kinh tế được đặt ở mức cao, việc cân bằng giữa mở rộng tín dụng và kiểm soát rủi ro sẽ quyết định khả năng duy trì sự ổn định của hệ thống ngân hàng cũng như nền kinh tế trong những năm tới.
PV
Nguồn: thuongtruong.com.vn