
Theo đánh giá của Hiệp hội Ngân hàng Việt Nam (VNBA), tín dụng tiếp tục là động lực cốt lõi thúc đẩy tăng trưởng lợi nhuận của ngành ngân hàng trong nửa đầu năm 2026. Ước tính đến cuối quý II, tăng trưởng tín dụng toàn hệ thống đạt khoảng 9% so với đầu năm, trong đó phân khúc khách hàng doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa (SME), vẫn đóng vai trò dẫn dắt nhờ nhu cầu vốn phục vụ sản xuất, kinh doanh và đầu tư tiếp tục cải thiện.
Dù tín dụng tăng trưởng tích cực, khả năng cải thiện biên lãi thuần (NIM) của các ngân hàng vẫn đối mặt nhiều thách thức. Mặt bằng lãi suất huy động đã có dấu hiệu hạ nhiệt trong những tháng gần đây nhưng chi phí vốn nhìn chung vẫn cao hơn đáng kể so với cùng kỳ năm trước.
Bên cạnh đó, sự chênh lệch về thanh khoản giữa các nhóm ngân hàng khiến dư địa giảm chi phí vốn không đồng đều. Trong bối cảnh này, VNBA cho rằng một số ngân hàng thương mại có vốn nhà nước như Vietcombank và VietinBank có nhiều lợi thế hơn trong việc cải thiện NIM nhờ chi phí vốn thấp, tỷ lệ tiền gửi không kỳ hạn (CASA) ở mức cao cùng nền so sánh thấp của năm trước.
Đối với nguồn thu ngoài lãi, VNBA dự báo sẽ tăng khoảng 11,3% so với cùng kỳ, chủ yếu nhờ hoạt động thu hồi nợ và tăng trưởng doanh thu dịch vụ. Tuy nhiên, triển vọng lợi nhuận vẫn chịu sức ép đáng kể từ chất lượng tài sản. Hiệp hội ước tính chi phí dự phòng rủi ro tín dụng của toàn ngành sẽ tăng khoảng 19% so với cùng kỳ nhằm củng cố bộ đệm tài chính trước nguy cơ nợ xấu tiếp tục gia tăng.
Theo phân tích của VNBA, nhóm ngân hàng có mức tăng trưởng lợi nhuận trên 45% trong 6 tháng đầu năm 2026 đều có một điểm chung là tham gia nhận chuyển giao bắt buộc các tổ chức tín dụng yếu kém. Việc này giúp các ngân hàng được cấp hạn mức tăng trưởng tín dụng cao hơn mặt bằng chung, đồng thời không bị phân bổ chỉ tiêu tín dụng theo từng quý. Đây được xem là lợi thế đáng kể, tạo dư địa mở rộng cho vay, gia tăng quy mô tài sản sinh lời và cải thiện kết quả kinh doanh.
Trong khi đó, nhóm ngân hàng dự kiến đạt mức tăng trưởng lợi nhuận từ 10-25%, bao gồm các ngân hàng thương mại nhà nước và một số ngân hàng thương mại cổ phần tư nhân có chất lượng tài sản tốt, được đánh giá vẫn duy trì đà tăng trưởng nhờ quản trị nguồn vốn hiệu quả, mở rộng tín dụng bán lẻ, kiểm soát rủi ro và đẩy mạnh thu hồi các khoản nợ đã xử lý.
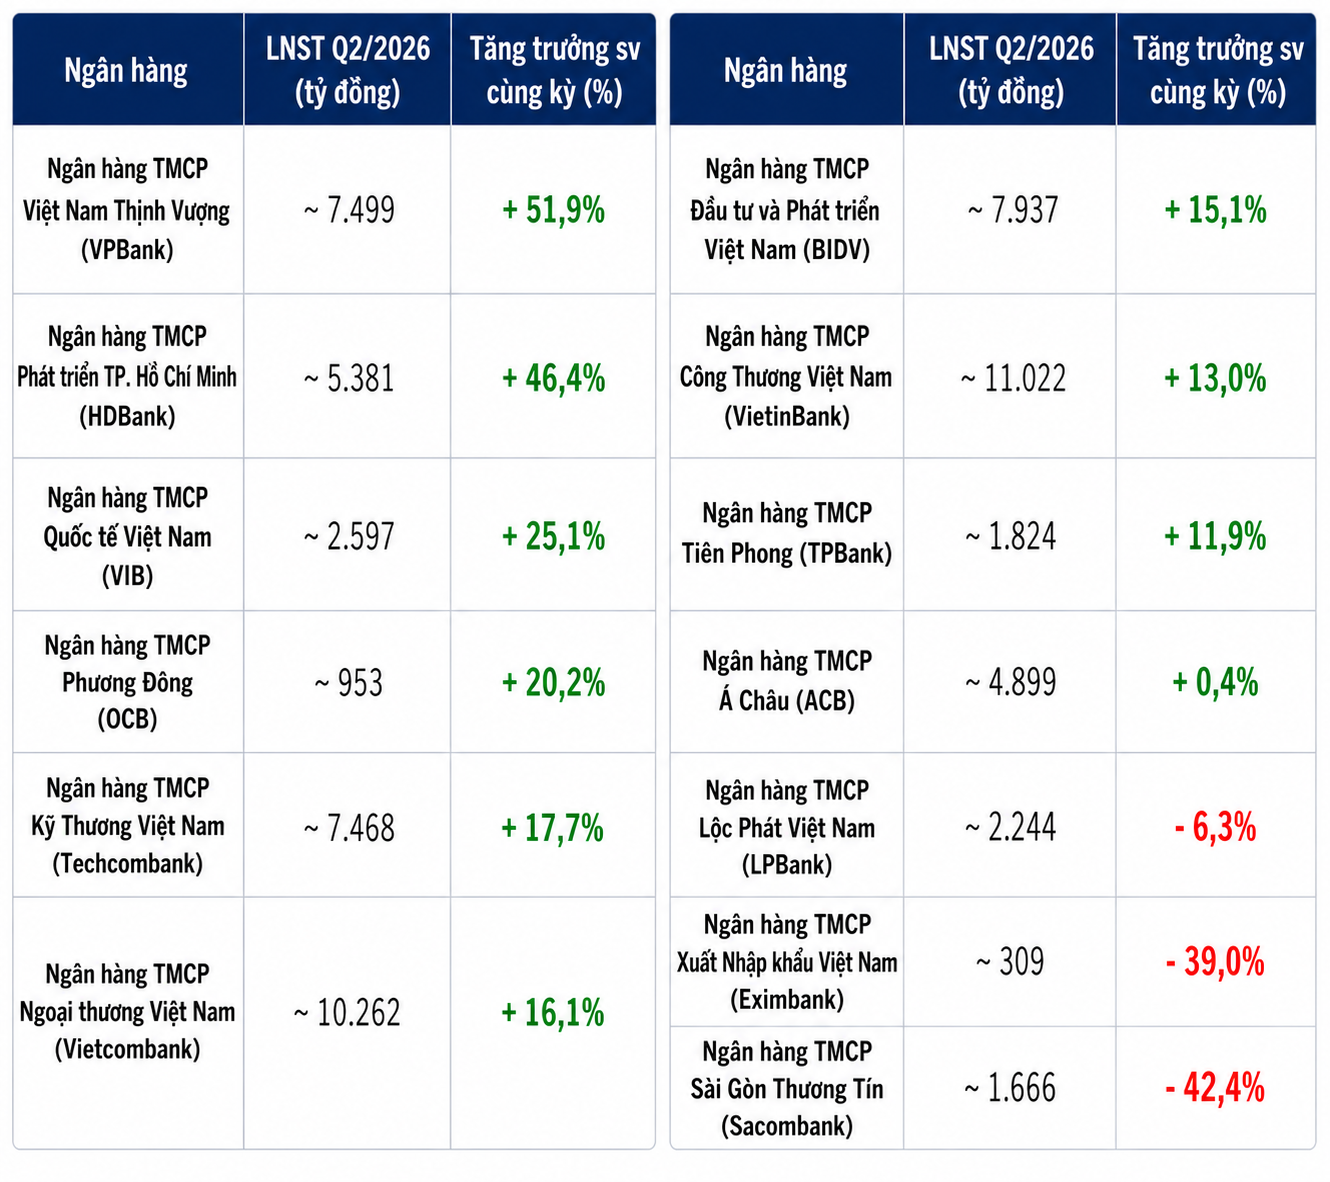
Ở chiều ngược lại, một số ngân hàng có thể ghi nhận lợi nhuận đi ngang hoặc suy giảm so với cùng kỳ. Nguyên nhân là nguồn thu ngoài lãi không còn tăng mạnh như năm trước là thời điểm nhiều ngân hàng ghi nhận khoản thu đột biến từ xử lý và thu hồi nợ xấu. Đồng thời, áp lực thu hẹp NIM cùng chi phí dự phòng rủi ro gia tăng tiếp tục bào mòn hiệu quả kinh doanh của nhóm ngân hàng này.
Bên cạnh triển vọng kinh doanh, môi trường chính sách cũng xuất hiện những thay đổi quan trọng có thể tác động đến hoạt động của hệ thống ngân hàng trong nửa cuối năm. Ngày 22/6/2026, Ngân hàng Nhà nước đã ban hành Thông tư 25/2026/TT-NHNN sửa đổi một số quy định về các giới hạn và tỷ lệ bảo đảm an toàn trong hoạt động của tổ chức tín dụng.
Điểm đáng chú ý nhất là việc nâng tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn từ 30% lên 40%, đảo chiều lộ trình siết dần tỷ lệ này được áp dụng trong nhiều năm qua. Đồng thời, thông tư cũng điều chỉnh phương pháp xác định tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR), tiếp tục loại trừ tiền gửi không kỳ hạn của Kho bạc Nhà nước khỏi mẫu số và chỉ tính 20% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước khi xác định tỷ lệ này.
Việc điều chỉnh được đưa ra trong bối cảnh áp lực cân đối nguồn vốn của hệ thống ngày càng lớn. Theo số liệu của MBS, tỷ trọng dư nợ cho vay trung và dài hạn trên tổng dư nợ toàn hệ thống đã tăng từ 43,4% trong quý II/2024 lên 47,4% vào quý I/2026, trong khi cơ cấu nguồn vốn huy động vẫn chủ yếu là tiền gửi ngắn hạn. Điều này khiến nhiều ngân hàng gặp áp lực trong việc đáp ứng các giới hạn an toàn vốn theo quy định.
Các chuyên gia cho rằng việc nới các tỷ lệ an toàn sẽ giúp hệ thống ngân hàng có thêm dư địa mở rộng tín dụng trung và dài hạn, đồng thời giảm áp lực huy động vốn và cải thiện khả năng quản trị thanh khoản. Nhờ đó, các ngân hàng có điều kiện đẩy mạnh cho vay đối với những lĩnh vực cần nguồn vốn lớn như hạ tầng, sản xuất, chế biến chế tạo và đầu tư, qua đó hỗ trợ mục tiêu tăng trưởng tín dụng trong những tháng cuối năm.
Tuy vậy, giới phân tích cũng lưu ý rằng tác động tích cực của chính sách đến lợi nhuận ngành ngân hàng sẽ không diễn ra đồng đều. Hiệu quả thực tế còn phụ thuộc vào khả năng hấp thụ vốn của nền kinh tế, diễn biến nợ xấu, chất lượng tài sản cũng như khả năng duy trì biên lãi thuần của từng ngân hàng trong bối cảnh cạnh tranh lãi suất và áp lực giảm lãi vay vẫn hiện hữu.
PV
Nguồn: thuongtruong.com.vn
























