
Lãi suất phân hóa sâu, tín dụng nhà ở tiếp tục nghẽn dòng
Bước sang đầu tháng 2, mặt bằng lãi suất huy động không còn đi theo một quỹ đạo chung mà tách thành nhiều làn sóng khác nhau. Trong khi một số ngân hàng bất ngờ hạ lãi suất để giữ nhịp thanh khoản, thì ở chiều ngược lại, không ít nhà băng vẫn lặng lẽ đẩy lãi suất lên cao nhằm hút vốn dài hạn. Sự phân hóa này càng trở nên rõ nét khi đặt cạnh thực tế lãi suất cho vay mua nhà, đặc biệt là giai đoạn sau ưu đãi, đã vọt lên gần 14% mỗi năm, trở thành lực cản đáng kể với thị trường bất động sản vốn đang trầm lắng.
Ngày 2/2, thị trường tài chính ghi nhận động thái đi trước của Ngân hàng TMCP Sài Gòn Thương Tín khi nhà băng này trở thành đơn vị đầu tiên điều chỉnh lãi suất trong tháng mới theo hướng giảm, tập trung chủ yếu ở các kỳ hạn ngắn.
Đáng chú ý, Sacombank áp dụng cơ chế lãi suất bậc thang dựa trên quy mô tiền gửi, qua đó tạo ra sự chênh lệch rõ rệt giữa khách hàng nhỏ lẻ và nhóm gửi tiền lớn. Với khoản tiền dưới 500 triệu đồng, lãi suất kỳ hạn 1 đến 2 tháng giảm còn 4,4% mỗi năm. Trong khi đó, các khoản từ 500 triệu đến dưới 2 tỷ đồng có thể hưởng mức tối đa 5,8% mỗi năm, và nếu vượt mốc 2 tỷ đồng, lãi suất ở kỳ hạn 6 đến 36 tháng chạm ngưỡng 6% mỗi năm.
Trái ngược với xu hướng hạ nhiệt này, Ngân hàng TMCP Á Châu tiếp tục duy trì nhịp tăng. Ngân hàng vừa điều chỉnh tăng thêm 0,1 điểm phần trăm đối với các kỳ hạn gửi tiền trực tuyến, đánh dấu lần tăng thứ năm kể từ đầu năm. Động thái này đưa lãi suất kỳ hạn 12 tháng lên 6,35% mỗi năm, mức cao nhất trong biểu lãi suất hiện hành của ACB, đồng thời cho thấy chiến lược ưu tiên huy động vốn trung và dài hạn vẫn đang được theo đuổi khá quyết liệt.
Nhìn rộng ra toàn hệ thống, bức tranh lãi suất huy động đang thể hiện sự phân tầng rõ rệt. Nhóm ngân hàng quốc doanh Big4 vẫn neo ở vùng thấp nhất thị trường, với lãi suất kỳ hạn 1 đến 3 tháng chỉ khoảng 2,1 đến 3,5% mỗi năm, còn kỳ hạn 12 tháng quanh 5,2 đến 5,3% mỗi năm. Đây là mặt bằng phản ánh lợi thế về thanh khoản và uy tín, nhưng cũng cho thấy dư địa tăng lãi suất không lớn.
Ở chiều ngược lại, khối ngân hàng tư nhân đang bước vào một cuộc đua huy động vốn ngày càng gay gắt. Tại kỳ hạn 6 tháng, khi Big4 chỉ chi trả quanh mức 4,5 đến 5% mỗi năm, thì PGBank đã niêm yết tới 7,1% mỗi năm, cao nhất toàn thị trường.
Với các kỳ hạn dài hơn từ 12 đến 18 tháng, nhóm ngân hàng như MBV, PGBank hay Techcombank liên tục nằm trong nhóm dẫn đầu, với lãi suất dao động 6,8 đến 7,2% mỗi năm, bỏ xa nhóm quốc doanh tới gần 2 điểm phần trăm. Sự chênh lệch này phản ánh rõ nhu cầu vốn và áp lực cạnh tranh khác nhau giữa các nhóm ngân hàng.
Điều đáng chú ý là trong khi lãi suất huy động dân cư biến động mạnh theo hướng mạnh ai nấy chạy, thì thị trường liên ngân hàng, nơi các tổ chức tín dụng vay mượn lẫn nhau, lại cho thấy một bức tranh hoàn toàn khác. Theo báo cáo của Ngân hàng Nhà nước Việt Nam trong tuần 19 đến 23/1/2026, lãi suất liên ngân hàng đã giảm sâu ở hầu hết các kỳ hạn. Lãi suất qua đêm giảm tới 0,74 điểm phần trăm, xuống còn 3,27% mỗi năm; kỳ hạn 1 tuần cũng lùi về 4,37% mỗi năm. Những con số này cho thấy thanh khoản trong hệ thống ngân hàng đang khá dồi dào.
Tuy nhiên, nghịch lý nằm ở chỗ dòng vốn rẻ trên thị trường liên ngân hàng vẫn chưa đủ sức lan tỏa sang khu vực sản xuất kinh doanh và người dân. Lãi suất cho vay, đặc biệt là cho vay mua nhà sau thời gian ưu đãi, vẫn duy trì ở mức cao, khiến khả năng hấp thụ vốn của nền kinh tế bị hạn chế. Sự lệch pha này không chỉ kéo dài trạng thái trầm lắng của thị trường bất động sản, mà còn đặt ra câu hỏi về hiệu quả truyền dẫn chính sách tiền tệ trong giai đoạn hiện nay.
Lãi suất sau ưu đãi tăng vọt, người mua nhà chùn tay
Nếu lãi suất huy động cho thấy sự linh hoạt và phân hóa ở đầu vào, thì ở chiều ngược lại, lãi suất cho vay mua nhà đang trở thành áp lực thực sự với người đi vay. Các gói ưu đãi ban đầu được thiết kế khá “mềm”, nhưng phần lãi suất thả nổi phía sau lại giống như một cú bẻ lái gắt, khiến không ít người vay rơi vào trạng thái bị động.
Tại nhóm ngân hàng quốc doanh Big4, Vietcombank đang thu hút sự chú ý khi mức lãi suất sau ưu đãi tăng mạnh theo thời gian. Với nhiều khoản vay mua nhà, lãi suất trong 12 tháng đầu được giữ ở mức 9,9% mỗi năm, nhưng sang giai đoạn 18 tháng đã vọt lên 13,6% mỗi năm và chạm 13,9% mỗi năm ở gói ưu đãi 24 tháng. So với mặt bằng lãi suất vay mua nhà chỉ quanh 7% cùng kỳ năm 2025, mức tăng này được đánh giá là rất mạnh và tạo cú sốc lớn cho người vay.
Các ngân hàng quốc doanh khác như BIDV hay Agribank cũng áp dụng cơ chế tương tự. Giai đoạn đầu, người vay được hưởng lãi suất khoảng 8 đến 8,5% mỗi năm trong 6 đến 12 tháng, nhưng sau đó khoản vay sẽ chuyển sang lãi suất thả nổi, phụ thuộc hoàn toàn vào biến động thị trường.
Ở khối ngân hàng tư nhân, biên độ còn rộng hơn khi lãi suất thả nổi phổ biến nằm trong vùng 11 đến 15% mỗi năm. Chẳng hạn, Techcombank và Ngân hàng TMCP Á Châu đều đưa ra mức ưu đãi ban đầu khoảng 8,5 đến 9,5% mỗi năm, nhưng khi hết thời gian ưu đãi, áp lực trả lãi tăng lên rõ rệt theo lãi suất thị trường.
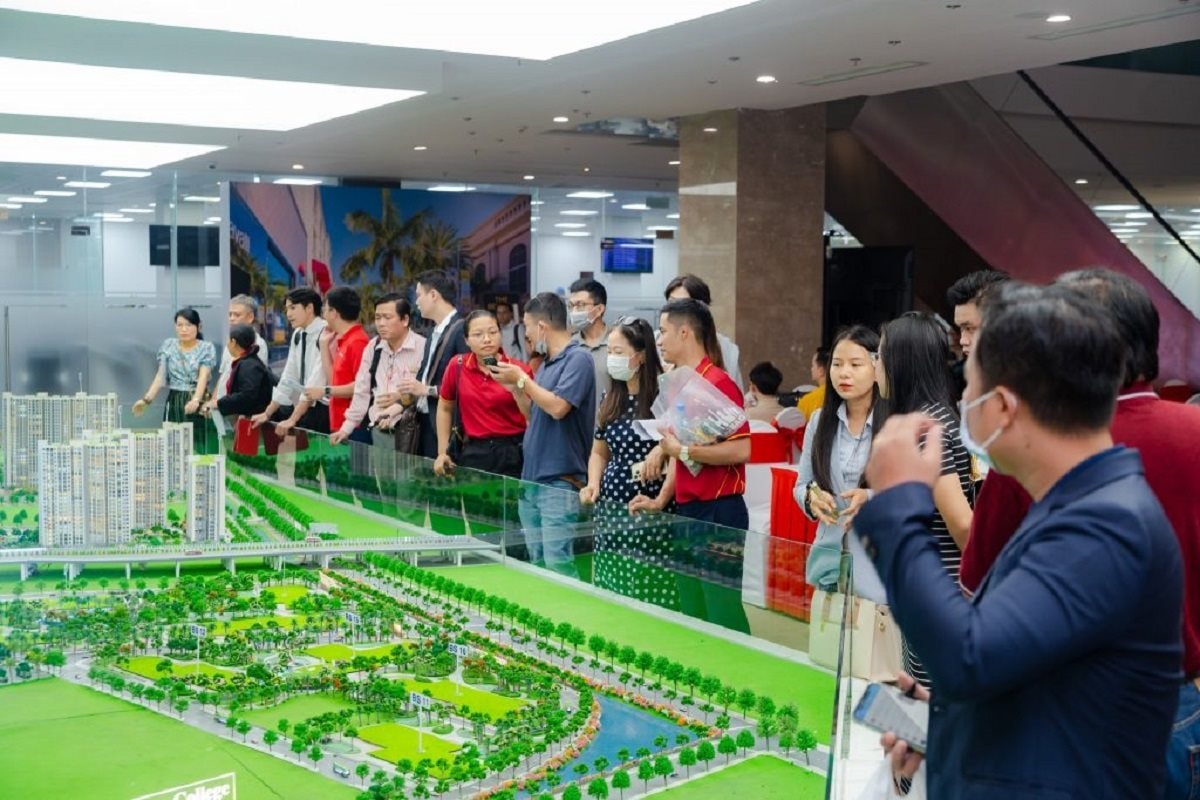
Diễn biến lãi suất leo thang nhanh chóng tác động đến tâm lý người mua, khiến thị trường bất động sản thêm phần dè dặt. Ông Hiếu, một nhà đầu tư tại Hà Nội, cho biết đã buộc phải tạm hoãn kế hoạch mua căn hộ cao cấp tại khu vực Mỹ Đình. Theo tính toán ban đầu, mức lãi suất ưu đãi 10% mỗi năm trong 18 tháng vẫn nằm trong ngưỡng kiểm soát.
Tuy nhiên, khi bước sang giai đoạn thả nổi với lãi suất vượt 14,7% mỗi năm, toàn bộ bài toán dòng tiền lập tức bị phá vỡ. “Lợi nhuận kỳ vọng không thể bù đắp rủi ro dòng tiền khi lãi suất bị neo ở mức cao như vậy”, ông Hiếu thẳng thắn chia sẻ.
Không chỉ giới đầu tư, nhóm người mua nhà để ở thực cũng đang rơi vào thế tiến thoái lưỡng nan. Anh Hoàng Anh, một nhân viên văn phòng tại Hà Nội, cho biết dù đã chuẩn bị sẵn 2 tỷ đồng tiền mặt, anh vẫn quyết định dừng giao dịch vào phút chót. “Giá nhà đã bị đẩy lên cao, trong khi lãi vay cũng leo thang. Mua nhà lúc này giống như gánh rủi ro kép, chỉ cần thu nhập biến động nhẹ là rất dễ mất cân đối tài chính”, anh nói.
Những phản ánh từ thị trường cũng trùng khớp với số liệu khảo sát của Hội Môi giới Bất động sản Việt Nam, khi có tới 61% người được hỏi cho biết đã hoãn kế hoạch mua nhà.
Theo ông Lê Quốc Kiên, thị trường đang bước vào giai đoạn sàng lọc khắc nghiệt. Những nhà đầu tư sử dụng đòn bẩy tài chính lớn, đặc biệt là nhóm sắp hết thời gian ưu đãi lãi suất, sẽ đối mặt với nguy cơ phải bán tháo tài sản nếu dòng tiền cho thuê không đủ bù đắp chi phí lãi vay đang tăng nhanh.
Trong bối cảnh đó, “cú sốc” lãi suất sau ưu đãi không chỉ là câu chuyện của riêng người vay, mà còn là yếu tố then chốt đang kìm hãm sức bật của toàn thị trường bất động sản trong ngắn hạn.
PV
Nguồn: thuongtruong.com.vn























