Thị trường chứng khoán Việt Nam đang bước vào một giai đoạn có nhiều thay đổi quan trọng. Việc FTSE Russell xác nhận lộ trình đưa Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp vào ngày 21/9/2026 mở ra kỳ vọng về sự tham gia mạnh hơn của các quỹ đầu tư quốc tế. Cùng với đó, Đề án Cải cách tổng thể thị trường tài chính Việt Nam đến năm 2045 đặt mục tiêu nâng chất lượng thị trường, tăng khả năng luân chuyển vốn và mở rộng sự tham gia của nhà đầu tư tổ chức.
Tuy nhiên, nâng hạng chỉ là điều kiện để cánh cửa dòng vốn mở rộng. Để dòng tiền thực sự chảy vào và “ở lại” lâu dài, thị trường cần một số yếu tố nền tảng khác như nguồn cung cổ phiếu đủ lớn, chất lượng cao, vốn hóa lớn và có khả năng đáp ứng yêu cầu về thanh khoản của các nhà đầu tư tổ chức.

Nâng hạng mở cửa, nhưng “hàng hóa” mới quyết định sức hút
Trong nhiều năm, câu chuyện nâng hạng thường được nhìn nhận chủ yếu dưới góc độ cải thiện cơ chế giao dịch, minh bạch thông tin, khả năng tiếp cận thị trường và hạ tầng thanh toán. Đây là những điều kiện cần thiết, nhưng khi thị trường bước sang một nấc thang phát triển mới, câu hỏi lớn hơn là nhà đầu tư quốc tế sẽ mua gì trên thị trường Việt Nam.
Một thị trường được nâng hạng nhưng thiếu “hàng hóa” - cổ phiếu có quy mô đủ lớn, thanh khoản đủ sâu và tỷ lệ cổ phiếu tự do chuyển nhượng đủ cao sẽ khó tận dụng tối đa dòng vốn quốc tế. Đặc biệt, với các quỹ đầu tư lớn, việc giải ngân hàng trăm triệu USD không thể dựa vào một vài cổ phiếu có quy mô hạn chế. Họ cần một hệ thống doanh nghiệp đủ rộng để phân bổ vốn, giảm rủi ro tập trung và bảo đảm khả năng thoái vốn khi cần thiết.
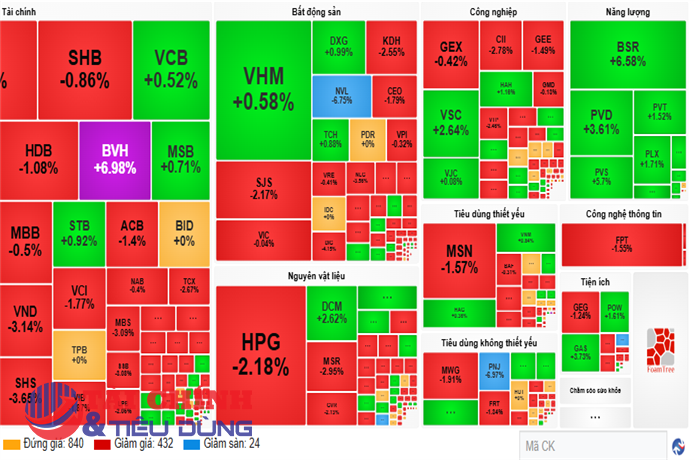
Thực tế cho thấy quy mô thị trường chứng khoán Việt Nam đã tăng đáng kể. Theo số liệu được công bố trong tháng 6/2026, vốn hóa thị trường đạt khoảng gần 11 triệu tỷ đồng, tương đương khoảng 82,6% GDP ước tính năm 2025. Tuy nhiên, chất lượng nguồn hàng và tỷ lệ free-float tại nhiều doanh nghiệp vẫn là điểm cần cải thiện.
Free-float thấp tạo ra một nghịch lý: doanh nghiệp có thể sở hữu vốn hóa lớn trên giấy tờ nhưng lượng cổ phiếu thực sự có thể giao dịch trên thị trường lại không nhiều. Điều này làm hạn chế thanh khoản và khiến việc giải ngân quy mô lớn của các quỹ quốc tế trở nên khó khăn.
Vì vậy, bài toán “hàng hóa” không đơn giản là đưa thêm doanh nghiệp lên sàn. Thị trường cần những doanh nghiệp có quy mô, hiệu quả kinh doanh, quản trị tốt, minh bạch và khả năng tạo thanh khoản. Nói cách khác, chất lượng nguồn cung phải được đặt ngang với tốc độ mở rộng quy mô thị trường.
Đây cũng là lý do làn sóng IPO và cổ phần hóa được kỳ vọng sẽ trở thành một động lực mới. Theo đánh giá, tổng giá trị các thương vụ IPO giai đoạn 2026-2028 có thể đạt ít nhất khoảng 50 tỷ USD. Năm 2026 đang cho thấy một bước chuyển đáng chú ý của thị trường IPO Việt Nam: thay vì chỉ gia tăng số lượng, các thương vụ lớn như Điện Máy Xanh và F88 đang đưa những doanh nghiệp có quy mô đáng kể vào thị trường đại chúng. Qua đó có khả năng bổ sung thêm những doanh nghiệp đầu ngành vào thị trường đại chúng.
Nếu diễn biến này được thúc đẩy đồng bộ, thị trường sẽ không chỉ có thêm mã cổ phiếu mà còn có cơ hội thay đổi cấu trúc nguồn hàng. Những doanh nghiệp lớn từ các lĩnh vực tiêu dùng, sản xuất, tài chính, hạ tầng hay công nghệ khi lên sàn sẽ giúp nhà đầu tư có thêm lựa chọn và tạo ra những nhóm ngành đủ sức hấp dẫn dòng vốn tổ chức.
Quan trọng hơn, IPO còn có thể tạo ra chuỗi tác động rộng hơn. Khi doanh nghiệp lên sàn, yêu cầu công bố thông tin, quản trị công ty và minh bạch tài chính được nâng lên. Khi cổ phiếu có thanh khoản, doanh nghiệp có thêm khả năng huy động vốn thông qua thị trường. Như vậy, thị trường chứng khoán không chỉ là nơi chuyển nhượng cổ phần mà trở thành một kênh dẫn vốn thực sự cho nền kinh tế.
Ba nguồn cung cần được khai thông
Một trong những khoảng trống đáng chú ý của thị trường Việt Nam nằm ở khu vực doanh nghiệp FDI. Đây là khu vực có đóng góp lớn cho nền kinh tế nhưng hiện diện khá khiêm tốn trên thị trường chứng khoán. Theo thông tin được công bố gần đây, chỉ còn khoảng 10 doanh nghiệp FDI niêm yết hoặc đăng ký giao dịch, chiếm tỷ trọng rất nhỏ so với quy mô của khu vực này và cho thấy dư địa mở rộng nguồn hàng vẫn còn rất lớn.

Nếu có cơ chế phù hợp để doanh nghiệp FDI đủ điều kiện thực hiện IPO và niêm yết tại Việt Nam, thị trường có thể đón thêm những doanh nghiệp đang trực tiếp tham gia các chuỗi sản xuất, xuất khẩu và tiêu dùng lớn. Đây không chỉ là câu chuyện tăng số lượng doanh nghiệp niêm yết mà còn có thể nâng chất lượng và mức độ đa dạng của hàng hóa.
Với nhà đầu tư nước ngoài, sự xuất hiện của các doanh nghiệp FDI trên thị trường nội địa cũng tạo thêm một lớp tài sản có tính chất đặc thù. Các doanh nghiệp này có thể sở hữu công nghệ, chuỗi cung ứng, thị trường xuất khẩu và năng lực quản trị quốc tế, qua đó làm phong phú hơn cấu trúc ngành của thị trường chứng khoán Việt Nam.
Một nguồn cung khác là các doanh nghiệp nhà nước sau cổ phần hóa và thoái vốn. Sau giai đoạn trầm lắng 2019-2024, thị trường đang được kỳ vọng hình thành một chu kỳ mới về cổ phần hóa, IPO và thoái vốn. Nếu tiến trình này được đẩy nhanh, nhiều doanh nghiệp quy mô lớn có thể trở thành nguồn hàng quan trọng cho thị trường.
Điểm đáng chú ý là cổ phần hóa chỉ thực sự tạo tác động lớn nếu đi cùng niêm yết, đăng ký giao dịch và cải thiện tỷ lệ cổ phiếu tự do chuyển nhượng. Một doanh nghiệp lớn nhưng lượng cổ phiếu lưu hành trên thị trường thấp vẫn khó trở thành “hàng hóa” hấp dẫn đối với các quỹ lớn.
Do đó, nâng free-float cần được nhìn nhận không chỉ như một tiêu chí kỹ thuật phục vụ nâng hạng mà là yêu cầu về sức khỏe của thị trường. Tỷ lệ cổ phiếu tự do chuyển nhượng cao hơn đồng nghĩa với khả năng giao dịch tốt hơn, thanh khoản sâu hơn và khả năng hấp thụ dòng vốn lớn tốt hơn.
Đây cũng là yếu tố quan trọng trong bối cảnh dòng vốn thụ động có thể gia tăng sau khi Việt Nam được đưa vào các bộ chỉ số thị trường mới nổi. Theo một số ước tính được công bố, dòng vốn thụ động có thể mang lại khoảng 1,4 tỷ USD trong giai đoạn 2026-2027. Nhưng để hấp thụ hiệu quả nguồn vốn này, thị trường vẫn cần thêm những doanh nghiệp có vốn hóa lớn, thanh khoản cao và tỷ lệ free-float đáp ứng yêu cầu của các quỹ quốc tế.
Nếu nguồn hàng mới chủ yếu tăng về số lượng nhưng không cải thiện về chất lượng, dòng vốn có thể tiếp tục tập trung vào một nhóm nhỏ cổ phiếu lớn. Điều này làm gia tăng mức độ tập trung của thị trường, đồng thời hạn chế khả năng phân bổ vốn tới các lĩnh vực mới của nền kinh tế.
Ngược lại, nếu IPO, cổ phần hóa, niêm yết doanh nghiệp FDI và nâng free-float được triển khai đồng bộ, thị trường có thể hình thành một chu kỳ tích cực: doanh nghiệp cần vốn tìm đến thị trường, nhà đầu tư có thêm sản phẩm, thanh khoản tăng, định giá được cải thiện và khả năng huy động vốn của doanh nghiệp tiếp tục mở rộng.
Ở góc độ dài hạn, đây mới là ý nghĩa quan trọng nhất của việc nâng hạng. Nâng hạng không nên chỉ được nhìn như một “cú hích” đối với VN-Index hay một đợt gia tăng dòng vốn ngoại, mà phải trở thành động lực buộc thị trường thay đổi về chất.
Muốn trở thành một thị trường mới nổi thực sự, Việt Nam cần một hệ sinh thái doanh nghiệp đại chúng đủ đa dạng, minh bạch và có khả năng tăng trưởng. Khi đó, chứng khoán mới thực hiện tốt vai trò phân bổ nguồn lực, kết nối dòng tiền nhàn rỗi với những doanh nghiệp có nhu cầu mở rộng đầu tư, sản xuất và đổi mới công nghệ.
Nói cách khác, dòng vốn lớn sẽ chỉ tìm được điểm đến bền vững khi thị trường có đủ “hàng hóa” để hấp thụ. Nâng hạng có thể mở cánh cửa, nhưng chất lượng doanh nghiệp và chiều sâu của nguồn cung mới quyết định thị trường có tận dụng được cơ hội hay không. Nâng hạng mở cánh cửa, nhưng chất lượng hàng hóa mới quyết định dòng vốn ở lại. Nếu IPO, cổ phần hóa, doanh nghiệp FDI và nâng free-float được thúc đẩy đồng bộ, thị trường sẽ lựa chọn, thanh khoản, nền tảng vốn dài hạn.
PV
Nguồn: thuongtruong.com.vn