Ba kịch bản xung đột và quỹ đạo giá dầu
Cuối tuần qua, căng thẳng tại Trung Đông leo thang mạnh khi Mỹ và Israel triển khai chiến dịch quân sự quy mô lớn nhằm vào Iran, bao gồm các đợt không kích nhắm tới mục tiêu quân sự và một số đầu mối lãnh đạo cấp cao. Đáp lại, Iran phóng tên lửa và UAV về phía Israel cũng như các căn cứ liên quan đến hiện diện quân sự Mỹ trong khu vực.
Một điểm gây chú ý lớn là nhiều nguồn tin quốc tế cho biết lãnh tụ tối cao Iran cùng một số nhân vật quân sự chủ chốt có thể đã thiệt mạng, khiến Iran tuyên bố quốc tang và làm gia tăng bất ổn chính trị trong nước. Đồng thời, khu vực bước vào trạng thái báo động cao khi các đợt tấn công đáp trả tiếp tục xuất hiện.
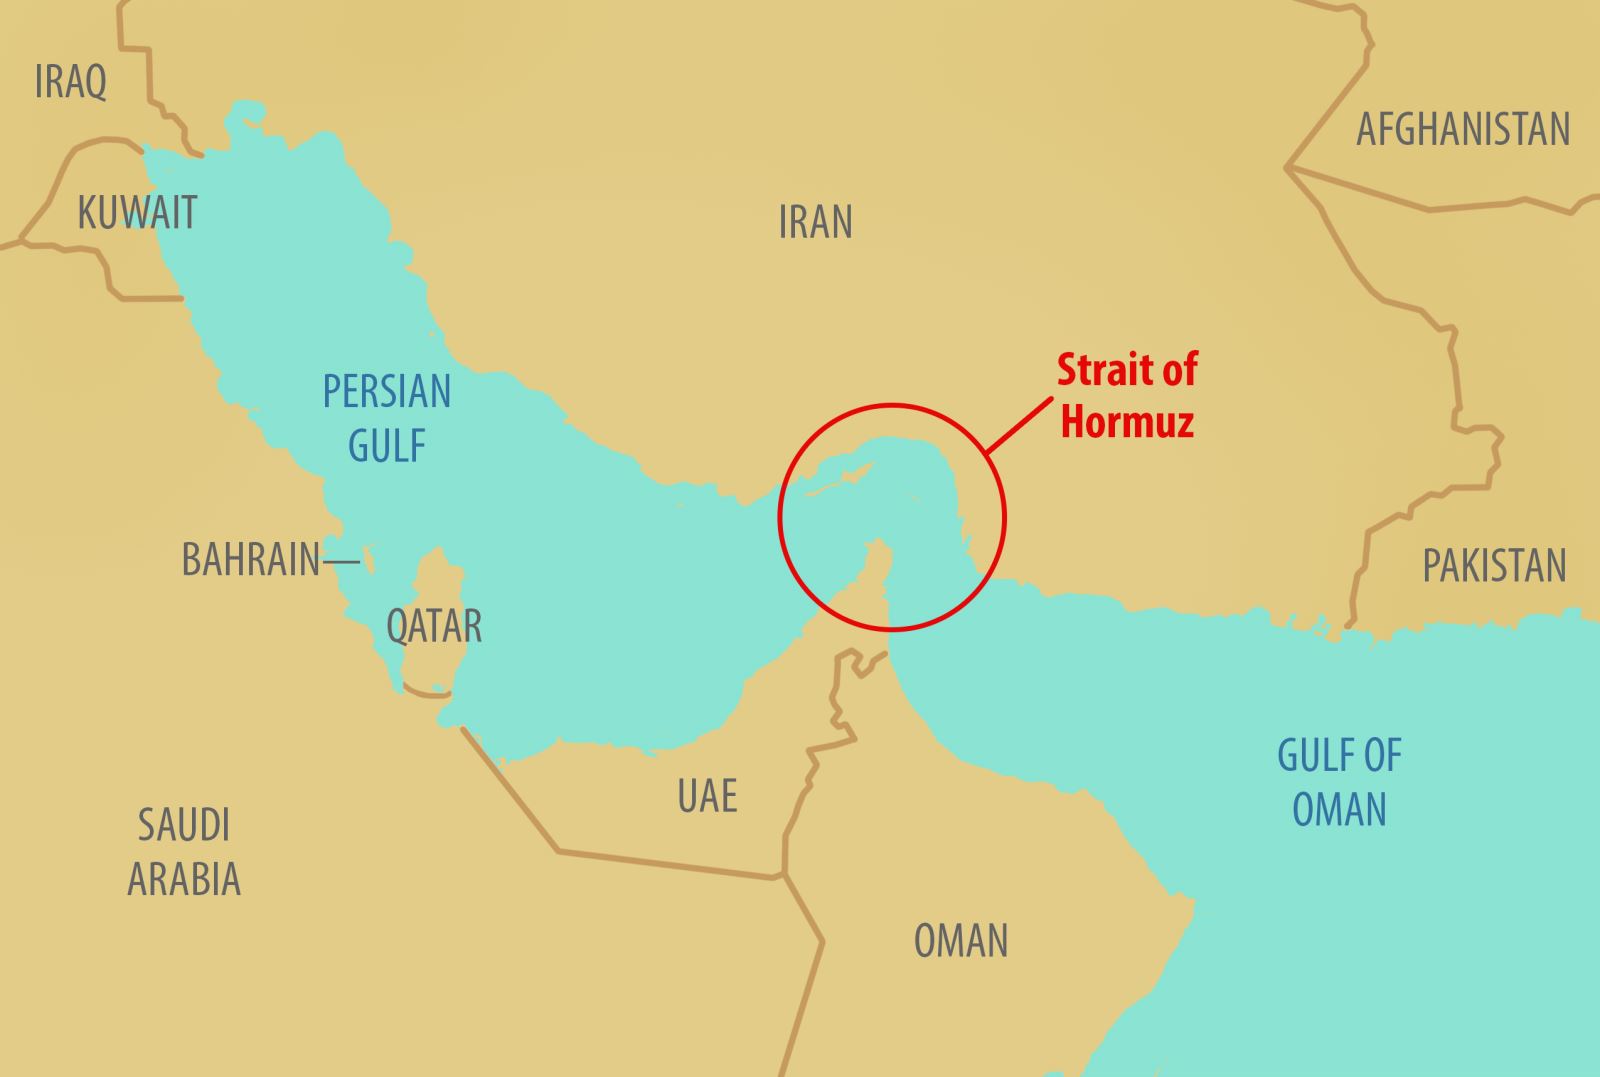
Về mặt kinh tế, tác động lớn nhất nằm ở rủi ro gián đoạn chuỗi cung ứng năng lượng toàn cầu. Eo biển Hormuz – tuyến hàng hải vận chuyển khoảng 20% nguồn cung dầu thế giới – trở thành tâm điểm theo dõi, do bất kỳ gián đoạn nào tại đây đều có thể đẩy giá dầu, chi phí vận tải và tâm lý phòng thủ của thị trường tăng mạnh.
Theo đánh giá của Chứng khoán Mirae Asset (Việt Nam), xung đột hiện nay có thể diễn biến theo ba kịch bản chính. Khả năng hạ nhiệt nhanh dưới hai tuần có xác suất thấp hơn, khi xung đột chỉ dừng ở mức trả đũa giới hạn và không ảnh hưởng tới hạ tầng dầu khí hay vận tải qua eo biển Hormuz. Khi đó, giá dầu có thể tăng ngắn hạn do thị trường cộng thêm phí rủi ro chiến sự, nhưng biên độ tăng thường không quá lớn và sẽ hạ nhiệt tương đối nhanh nếu xuất hiện tín hiệu ngừng bắn, đàm phán hoặc xung đột không lan sang hạ tầng dầu khí và vận tải biển. Giá dầu được dự báo dao động quanh vùng 72–80 USD/thùng trước khi hạ nhiệt.
Kịch bản cơ sở với xác suất cao nhất là leo thang có kiểm soát trong khoảng 2 tuần đến 2 tháng. Các đợt không kích và đáp trả tiếp diễn, rủi ro chủ yếu đến từ chi phí bảo hiểm tàu, logistics và biến động chuỗi cung ứng, trong khi nguồn cung vật lý chưa bị gián đoạn lớn. Trong trường hợp này, giá dầu được dự báo duy trì trong vùng 80–100 USD/thùng, được hỗ trợ bởi lo ngại về logistics, chi phí bảo hiểm tàu, phí vận chuyển và rủi ro gián đoạn nguồn cung, dù chưa xảy ra mất cung vật lý lớn.
Ở kịch bản tiêu cực hơn, xung đột kéo dài trên hai tháng và lan rộng mục tiêu, làm gia tăng nguy cơ tác động trực tiếp tới hạ tầng năng lượng và tuyến hàng hải chiến lược. KNếu chiến sự kéo dài và lan rộng hơn, thị trường sẽ định giá mạnh hơn rủi ro tại eo biển Hormuz, hạ tầng năng lượng và chuỗi vận chuyển. Khi đó, giá dầu có thể vượt mốc 100 USD/thùng, tiến tới vùng 120–140 USD/thùng và duy trì ở mặt bằng cao lâu hơn do áp lực từ cả yếu tố nguồn cung, vận tải và tâm lý phòng thủ toàn cầu.
Căng thẳng tại Trung Đông có thể đẩy giá dầu và LNG tăng do lo ngại gián đoạn nguồn cung, đặc biệt khi khu vực này tập trung các nhà sản xuất lớn như Saudi Arabia, Iran và nằm trên tuyến vận tải chiến lược Strait of Hormuz. Giá năng lượng tăng kéo theo chi phí hóa chất gốc dầu và phân bón đi lên, trong khi cước tàu và phí bảo hiểm hàng hải cũng gia tăng, qua đó làm tăng chi phí logistics và áp lực lạm phát toàn cầu.
Nhóm ngành hưởng lợi: Dầu khí dẫn dắt, phân bón và hóa chất hưởng lợi gián tiếp
Trong cả ba kịch bản, nhóm dầu khí được đánh giá là hưởng lợi rõ ràng nhất khi giá dầu tăng và duy trì ở mặt bằng cao hơn. Các cổ phiếu như GAS, PVS, PVD, BSR, PLX và OIL có thể được hỗ trợ nhờ kỳ vọng cải thiện doanh thu, biên lợi nhuận và dòng tiền đầu cơ ngắn hạn.
Khi giá dầu tăng, hoạt động thăm dò – khai thác có xu hướng sôi động hơn, trong khi biên lợi nhuận lọc hóa dầu và phân phối xăng dầu cũng được cải thiện trong điều kiện thị trường thuận lợi.
Nhóm phân bón như DPM, DCM, BFC, LAS có thể hưởng lợi gián tiếp nếu giá năng lượng và hàng hóa đầu ra tăng. Tuy nhiên, mức độ tích cực phụ thuộc vào chênh lệch giữa giá bán và chi phí đầu vào, đặc biệt là giá khí.
Tương tự, nhóm hóa chất như DGC và CSV có thể được hỗ trợ trong bối cảnh giá nguyên liệu liên quan đến năng lượng tăng, song mức hưởng lợi mang tính chọn lọc và không đồng đều toàn ngành.
Ở góc độ phòng thủ, cổ phiếu vàng như PNJ có thể được hỗ trợ bởi xu hướng trú ẩn khi giá vàng tăng trong giai đoạn bất ổn, dù tác động chủ yếu mang tính tâm lý.
Nhóm ngành chịu áp lực: Hàng không, logistics và các ngành nhạy cảm chi phí
Ngược lại, nhóm chịu tác động tiêu cực rõ nhất là hàng không. Các doanh nghiệp như HVN và VJC đối mặt áp lực lớn khi chi phí nhiên liệu bay tăng theo giá dầu, trong khi nhu cầu đi lại và tâm lý tiêu dùng có thể suy yếu nếu xung đột kéo dài. Biên lợi nhuận vì thế chịu rủi ro thu hẹp đáng kể.
Nhóm vận tải và logistics gồm VTP, HAH, GMD, SKG, VNS chịu sức ép từ chi phí nhiên liệu, phí bảo hiểm và rủi ro gián đoạn chuỗi cung ứng. Trong trường hợp leo thang kéo dài, chi phí vận hành tăng có thể bào mòn lợi nhuận, đặc biệt với doanh nghiệp có biên lợi nhuận mỏng.
Ngành thép với các đại diện như HPG, HSG, NKG có thể chịu tác động gián tiếp do chi phí năng lượng và vận chuyển tăng, trong khi nhu cầu xây dựng – đầu tư có nguy cơ chậm lại nếu tâm lý thị trường thận trọng hơn.
Các doanh nghiệp xi măng và vật liệu xây dựng như HT1, BCC, PLC hay ngành nhựa như BMP, NTP, AAA cũng đối diện áp lực tương tự nếu giá dầu duy trì ở mặt bằng cao trong thời gian dài.
Trong kịch bản rủi ro kéo dài, nhóm chứng khoán như SSI, HCM, VCI, VND có thể bị ảnh hưởng gián tiếp khi dòng tiền suy yếu và khẩu vị rủi ro của nhà đầu tư giảm.
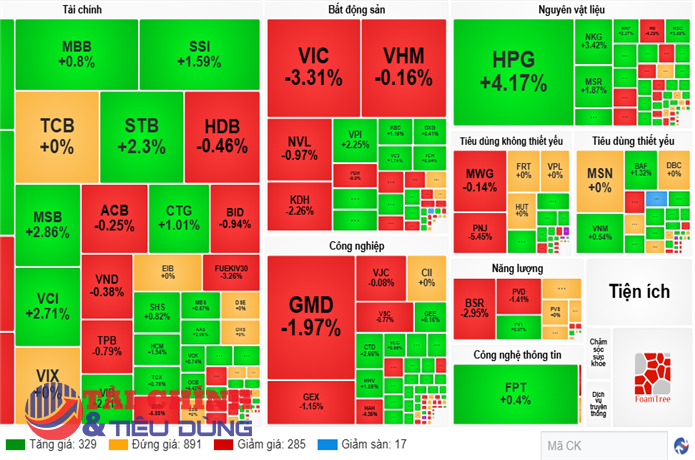
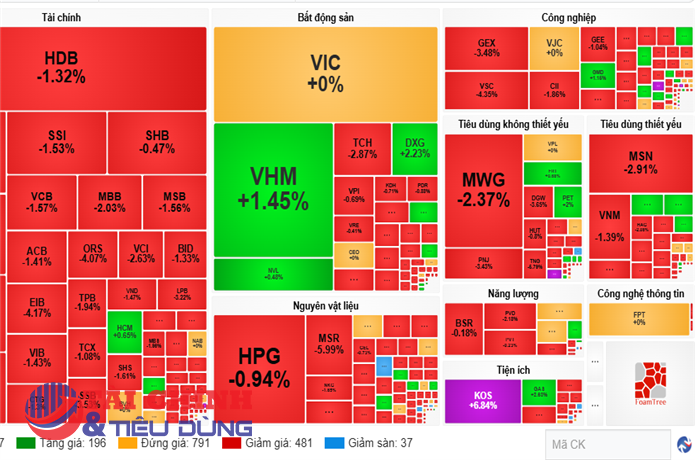
Theo đánh giá của Mirae Asset, tác động của chiến sự Trung Đông tới thị trường chứng khoán Việt Nam không mang tính đồng pha mà phụ thuộc lớn vào diễn biến giá dầu và thời gian kéo dài xung đột. Trong ngắn hạn, yếu tố tâm lý có thể chi phối mạnh, tạo sóng tăng cho nhóm năng lượng và phòng thủ. Tuy nhiên, nếu giá dầu duy trì trên 100 USD/thùng trong thời gian dài, áp lực lạm phát và chi phí đầu vào sẽ lan rộng, ảnh hưởng tiêu cực tới nhiều ngành sản xuất và tiêu dùng.
Do đó, chiến lược đầu tư trong giai đoạn này nhiều khả năng sẽ nghiêng về nhóm hưởng lợi trực tiếp từ giá năng lượng tăng, đồng thời thận trọng với các ngành có biên lợi nhuận nhạy cảm với chi phí nhiên liệu và vận tải. Sự phân hóa sẽ là đặc điểm nổi bật của thị trường khi rủi ro địa chính trị trở thành biến số trung tâm trong định giá cổ phiếu.
PV
Nguồn: thuongtruong.com.vn