Thanh khoản giảm, môi giới hụt hơi
Sau giai đoạn bùng nổ trong quý III/2025 khi thanh khoản thị trường liên tục lập kỷ lục, hoạt động môi giới của các công ty chứng khoán đã bước vào chu kỳ giảm tốc rõ rệt. Dữ liệu từ VietstockFinance cho thấy doanh thu môi giới toàn ngành trong quý II/2026 chỉ đạt khoảng 3.700 tỷ đồng, giảm 25% so với quý trước và giảm 4% so với cùng kỳ năm trước. Đây là mức thấp nhất kể từ quý II/2025 và chỉ còn bằng khoảng một nửa so với đỉnh hơn 7.100 tỷ đồng ghi nhận vào quý III năm ngoái.
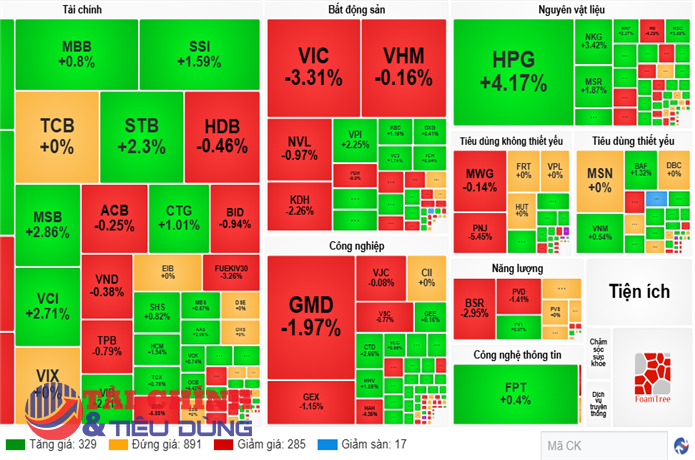
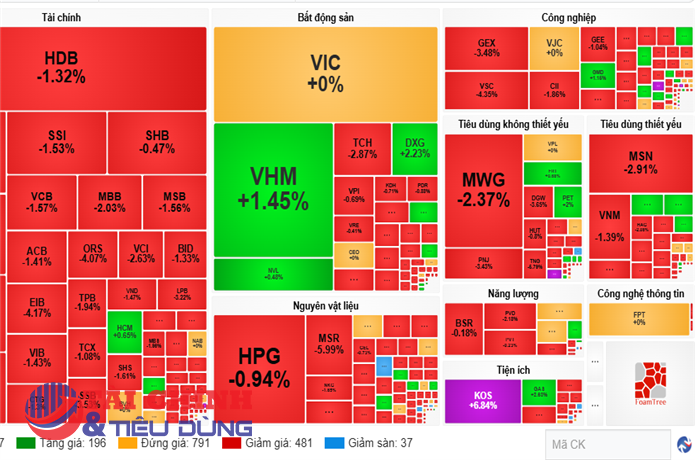
Nguyên nhân trực tiếp đến từ sự suy giảm mạnh của thanh khoản thị trường. Trong quý II, giá trị giao dịch bình quân trên HOSE chỉ còn khoảng 22.200 tỷ đồng mỗi phiên, thấp hơn khoảng 30% so với quý I. Khi nhà đầu tư giảm tần suất giao dịch, nguồn thu từ phí môi giới cũng co hẹp tương ứng.
Tuy nhiên, mức giảm của lợi nhuận còn lớn hơn nhiều so với doanh thu. Tổng lãi gộp từ hoạt động môi giới chỉ còn khoảng 417 tỷ đồng, giảm tới 62% so với quý trước và giảm 42% so với cùng kỳ. Biên lãi gộp rơi xuống còn 11,3%, thấp hơn rất nhiều so với mức biên lợi nhuận gộp chung của toàn ngành chứng khoán khoảng 64,7%.

Điều này phản ánh thực tế rằng chi phí dành cho đội ngũ môi giới, hệ thống công nghệ và vận hành không thể cắt giảm nhanh tương ứng với tốc độ sụt giảm doanh thu. Trong bối cảnh phí giao dịch vốn đã bị kéo xuống rất thấp bởi cuộc đua "zero-fee", chỉ cần thanh khoản thị trường giảm cũng đủ khiến hiệu quả kinh doanh của mảng môi giới suy giảm mạnh.
Hệ quả là tỷ trọng đóng góp của môi giới vào tổng doanh thu ngành chứng khoán chỉ còn khoảng 10,5%, giảm mạnh so với mức 15,6% của quý trước. Nếu xét trên lợi nhuận gộp, tỷ trọng này còn giảm xuống dưới 2%, thấp nhất trong nhiều năm gần đây.
'Zero-fee' xóa lợi thế truyền thống
Nếu trước đây doanh thu môi giới tăng hay giảm chủ yếu phụ thuộc vào diễn biến thị trường thì hiện nay áp lực đối với hoạt động này đã mang tính cấu trúc nhiều hơn. Trong khoảng một thập kỷ trước, phí giao dịch là nguồn thu quan trọng của hầu hết công ty chứng khoán. Người môi giới vừa đóng vai trò tư vấn đầu tư, vừa trực tiếp tạo doanh thu thông qua việc gia tăng số lượng giao dịch của khách hàng. Mô hình này hoạt động hiệu quả khi phí môi giới còn ở mức tương đối cao và nhà đầu tư phụ thuộc nhiều vào đội ngũ tư vấn.
Hiện nay, điều kiện đó đã thay đổi gần như hoàn toàn. Việc mở tài khoản, xác thực khách hàng, nộp tiền, giao dịch đều được số hóa gần như hoàn toàn. Nhà đầu tư có thể tự tiếp cận thông tin, đọc báo cáo phân tích, sử dụng các nền tảng dữ liệu hoặc các công cụ trí tuệ nhân tạo để hỗ trợ ra quyết định đầu tư mà không còn phụ thuộc tuyệt đối vào môi giới như trước.
Song song với đó là cuộc cạnh tranh quyết liệt về phí giao dịch. Nhiều công ty chấp nhận miễn hoàn toàn phí môi giới hoặc duy trì mức phí rất thấp để thu hút khách hàng. Khi phí gần như không còn tạo ra lợi thế cạnh tranh, môi giới cũng mất dần vai trò là trung tâm tạo lợi nhuận.

Thực tế này được phản ánh rõ trong kết quả kinh doanh quý II. VPS vẫn dẫn đầu doanh thu môi giới nhưng nguồn thu giảm tới 37% so với quý trước. SSI giảm 24%, trong khi nhiều doanh nghiệp lớn như Vietcap, HSC, MBS, KIS hay VCBS đều ghi nhận lợi nhuận gộp môi giới giảm từ 60-80%.
Đáng chú ý hơn, có tới 44 công ty chứng khoán tiếp tục ghi nhận lỗ gộp ở mảng môi giới. Một số doanh nghiệp như Shinhan, Kafi hay Pinetree đều chấp nhận kinh doanh dưới giá vốn ở hoạt động này.
Con số trên cho thấy nhiều doanh nghiệp vẫn duy trì hoạt động môi giới không phải vì lợi nhuận trước mắt mà nhằm giữ chân khách hàng và mở rộng thị phần.
Bên cạnh đó, môi trường pháp lý cũng đang thay đổi theo hướng chuyên nghiệp và minh bạch hơn. Việc cơ quan quản lý tăng cường giám sát hoạt động của nhân viên chứng khoán trên mạng xã hội, kiểm soát chặt hoạt động nhận ủy thác đầu tư hay việc chuẩn hóa hoạt động tư vấn đang từng bước thu hẹp mô hình môi giới dựa trên các hội nhóm, "phím hàng" hoặc giao dịch theo quan hệ cá nhân. Điều này khiến nghề môi giới ngày càng phải dựa nhiều hơn vào năng lực tư vấn thực chất thay vì khả năng thúc đẩy giao dịch.
Môi giới không còn là 'gà đẻ trứng vàng'
Sự suy giảm của doanh thu môi giới không đồng nghĩa vai trò của đội ngũ môi giới sẽ biến mất. Điều đang diễn ra là sự thay đổi căn bản trong cách các công ty chứng khoán tạo ra lợi nhuận. Thay vì phụ thuộc vào phí giao dịch, nhiều công ty hiện xem tài khoản chứng khoán là điểm khởi đầu để bán các sản phẩm có biên lợi nhuận cao hơn như cho vay ký quỹ, quản lý tài sản, trái phiếu doanh nghiệp, chứng chỉ quỹ hay các dịch vụ ngân hàng đầu tư.
Trong mô hình mới, giá trị của một khách hàng không còn được đo bằng số phí giao dịch họ tạo ra mà bằng tổng doanh thu mà toàn bộ hệ sinh thái dịch vụ có thể khai thác trong suốt vòng đời khách hàng. Điều này cũng lý giải vì sao nhiều công ty sẵn sàng miễn phí giao dịch hoặc chấp nhận lỗ ở mảng môi giới nhưng vẫn đạt lợi nhuận cao nhờ tự doanh và cho vay ký quỹ.
Thực tế mùa báo cáo tài chính quý II cho thấy nhiều doanh nghiệp giải trình lợi nhuận tăng trưởng chủ yếu nhờ hoạt động tự doanh, cho vay margin hoặc các dịch vụ tài chính khác, trong khi doanh thu môi giới đều suy giảm. Ngược lại, các công ty phụ thuộc lớn vào nguồn thu môi giới và tự doanh lại chịu ảnh hưởng đáng kể khi thanh khoản giảm và biến động thị trường bất lợi.
Trong bối cảnh đó, nghề môi giới cũng đang bước vào quá trình phân hóa mạnh. Những môi giới chỉ dựa vào hoa hồng giao dịch hoặc các hội nhóm tư vấn sẽ ngày càng gặp nhiều áp lực khi doanh thu phí suy giảm và hoạt động quản lý được siết chặt hơn.
Ngược lại, những người có khả năng tư vấn đầu tư chuyên sâu, quản trị tài sản, xây dựng danh mục và đồng hành dài hạn với khách hàng vẫn sẽ giữ được lợi thế cạnh tranh. Họ không còn đơn thuần là người "đặt lệnh" mà đang dần trở thành chuyên gia quản lý tài chính cá nhân.
Sự đi xuống của hoạt động môi giới trong quý II/2026 không đơn thuần phản ánh một giai đoạn thanh khoản suy yếu của thị trường. Đây là dấu hiệu cho thấy mô hình kinh doanh của ngành chứng khoán đang bước vào giai đoạn tái cấu trúc, nơi phí giao dịch không còn là nguồn lợi nhuận cốt lõi và môi giới đang dịch chuyển từ vị trí "át chủ bài" sang vai trò cầu nối đưa khách hàng vào hệ sinh thái dịch vụ tài chính toàn diện.
PV
Nguồn: thuongtruong.com.vn