Công ty Cổ phần Thép Pomina (Mã : POM) từng là một trong những doanh nghiệp sản xuất thép xây dựng lớn tại Việt Nam. Tuy nhiên, hoạt động kinh doanh liên tục thua lỗ từ năm 2022 đến nay đã khiến tình hình tài chính doanh nghiệp suy giảm nghiêm trọng. Báo cáo tài chính bán niên 2026 tiếp tục ghi nhận nhiều chỉ tiêu đáng lo ngại, đặc biệt là quy mô nợ vay và khả năng thanh toán.
Doanh thu tăng hơn 30% nhưng vẫn lỗ 329 tỷ đồng
Hoạt động kinh doanh của Pomina có dấu hiệu cải thiện trong nửa đầu năm 2026 khi doanh thu thuần đạt 1.945,8 tỷ đồng, tăng 30,5% so với cùng kỳ. Lợi nhuận gộp đạt 168,9 tỷ đồng, tăng 55,5%, giúp biên lợi nhuận gộp cải thiện từ 7,3% lên 8,7%.
Tuy nhiên, mức lợi nhuận này vẫn không đủ bù đắp các khoản chi phí hoạt động. Riêng chi phí tài chính đã lên tới gần 349,7 tỷ đồng, trong đó chi phí lãi vay chiếm 344,6 tỷ đồng, cao gấp hơn 2 lần lợi nhuận gộp. Ngoài ra, doanh nghiệp còn ghi nhận gần 40 tỷ đồng chi phí quản lý và hơn 22 tỷ đồng chi phí bán hàng.
Kết thúc 6 tháng đầu năm, Pomina báo lỗ sau thuế 329,3 tỷ đồng, giảm so với khoản lỗ 381,2 tỷ đồng cùng kỳ. Việc tiếp tục thua lỗ đã nâng lỗ lũy kế lên 3.821,5 tỷ đồng, vượt hơn 1.000 tỷ đồng so với vốn góp của chủ sở hữu là 2.796,8 tỷ đồng.
Đáng chú ý, dù hoạt động kinh doanh thua lỗ, dòng tiền thuần từ hoạt động kinh doanh của Pomina vẫn dương 505,9 tỷ đồng. Tuy nhiên, kết quả này được hỗ trợ đáng kể từ việc các khoản phải trả tăng hơn 1.653 tỷ đồng trong kỳ, trong khi lượng tiền và tương đương tiền cuối tháng 6 chỉ đạt khoảng 132 tỷ đồng.
Nợ phải trả vượt tổng tài sản, hơn 6.300 tỷ đồng gốc và lãi vay quá hạn
Áp lực tài chính của Pomina tiếp tục gia tăng khi quy mô nợ phải trả đã vượt tổng tài sản. Tính đến ngày 30/6/2026, doanh nghiệp ghi nhận tổng tài sản 9.678,1 tỷ đồng nhưng nợ phải trả lên tới 10.638,2 tỷ đồng, tương đương gần 110% tổng tài sản. Vốn chủ sở hữu theo đó âm hơn 960 tỷ đồng.
Trong cơ cấu nguồn vốn, nợ ngắn hạn chiếm tới 8.875,6 tỷ đồng, trong khi nợ dài hạn ở mức 1.762,5 tỷ đồng. Riêng vay và nợ thuê tài chính ngắn hạn đạt 5.097,3 tỷ đồng, còn vay và nợ thuê tài chính dài hạn khoảng 647 tỷ đồng.
Đáng chú ý, theo thuyết minh báo cáo tài chính, tổng gốc và lãi vay quá hạn chưa thanh toán của Pomina đã lên tới 6.304,1 tỷ đồng, gồm 4.336,5 tỷ đồng nợ gốc và 1.967,6 tỷ đồng tiền lãi. So với đầu năm, phần nợ gốc quá hạn chỉ giảm khoảng 35 tỷ đồng, trong khi lãi chưa thanh toán tăng thêm gần 469 tỷ đồng. Như vậy, chỉ sau 6 tháng, tổng nghĩa vụ quá hạn đã tăng thêm hơn 434 tỷ đồng.
Phần lớn dư nợ ngân hàng của Pomina tập trung tại một số tổ chức tín dụng lớn. Trong đó, VietinBank là chủ nợ lớn nhất với dư nợ khoảng 3.293 tỷ đồng, tiếp đến là BIDV gần 1.080 tỷ đồng và Vietcombank khoảng 464 tỷ đồng. Tổng dư nợ tại ba ngân hàng có vốn Nhà nước chi phối này lên tới gần 4.837 tỷ đồng, chiếm khoảng 95% dư nợ của Pomina tại nhóm 5 ngân hàng được thống kê trong báo cáo.
Với kết quả kinh doanh tiếp tục thua lỗ, lượng tiền mặt chỉ hơn 132 tỷ đồng trong khi nghĩa vụ nợ quá hạn lên tới hàng nghìn tỷ đồng, khả năng thanh toán của Pomina đang chịu sức ép lớn. Đáng chú ý, phần lớn tài sản có giá trị của doanh nghiệp cũng đã được sử dụng làm tài sản bảo đảm cho các khoản vay.
5.700 tỷ đồng nằm tại dự án lò cao đã ngừng sản xuất gần 4 năm
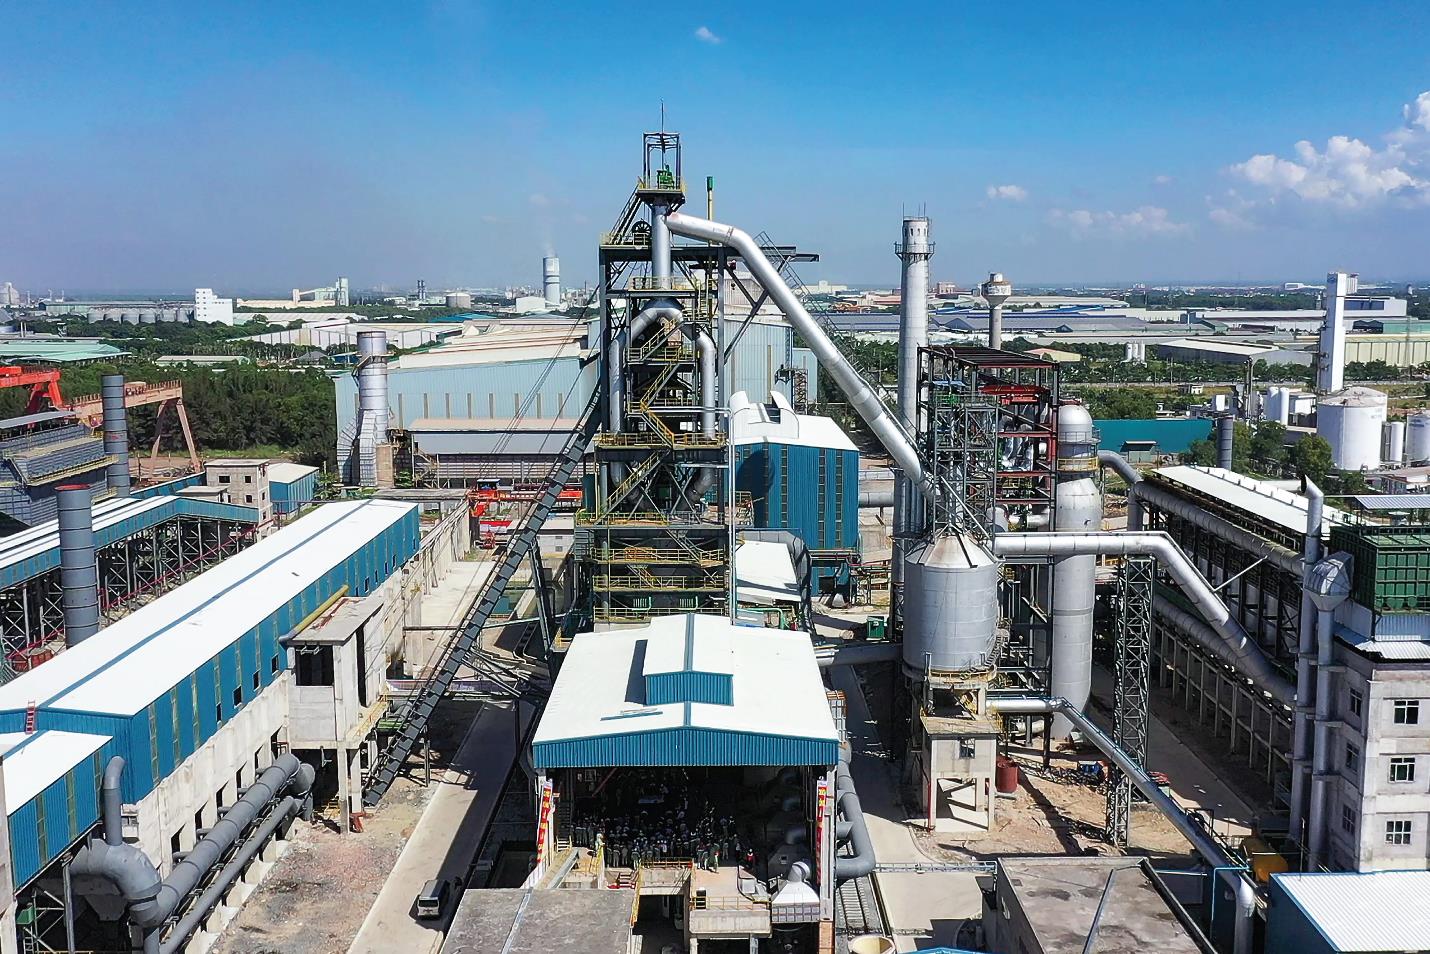
Một trong những vấn đề lớn trong cơ cấu tài sản của Pomina là khoản vốn hàng nghìn tỷ đồng đang nằm tại dự án lò cao. Theo báo cáo tài chính, chi phí xây dựng cơ bản dở dang của doanh nghiệp đạt hơn 5.717 tỷ đồng, trong đó riêng dự án lò cao chiếm 5.713,6 tỷ đồng, tương đương khoảng 59% tổng tài sản.
Dự án có công suất thiết kế khoảng 1 triệu tấn/năm nhưng đã ngừng sản xuất từ ngày 26/9/2022. Sau gần 4 năm, khối tài sản hơn 5.700 tỷ đồng này vẫn được ghi nhận trên bảng cân đối kế toán, đồng thời đang được sử dụng làm tài sản bảo đảm cho các khoản vay ngân hàng. Việc dự án chưa thể vận hành trở lại không chỉ ảnh hưởng đến năng lực sản xuất mà còn hạn chế khả năng tạo dòng tiền để xử lý các nghĩa vụ tài chính.
Không chỉ dự án lò cao, toàn bộ hàng tồn kho có giá gốc hơn 727 tỷ đồng của Pomina cũng đã được sử dụng làm tài sản thế chấp. Ngoài ra, hơn 115,6 triệu cổ phiếu POM, tương đương 41,36% vốn điều lệ, đang trong tình trạng phong tỏa và thế chấp cho các khoản vay của công ty. Theo danh sách người sở hữu chứng khoán thực hiện quyền tại ngày 4/6/2026, khoảng 20,98 triệu cổ phiếu POM, tương đương 7,5% vốn điều lệ, được ghi nhận chuyển quyền sở hữu sang Cơ quan Thi hành án dân sự TP.HCM.
Những khó khăn về tài chính cũng đã được đơn vị kiểm toán lưu ý. Công ty TNHH Kiểm toán AFC Việt Nam đưa ra kết luận ngoại trừ đối với báo cáo tài chính hợp nhất bán niên 2026 của Pomina, đồng thời cho rằng khoản lỗ lũy kế lớn, tình trạng nợ ngắn hạn vượt tài sản ngắn hạn và các vấn đề liên quan có thể dẫn đến nghi ngờ đáng kể về khả năng hoạt động liên tục của doanh nghiệp.
Đáng chú ý, tại thời điểm phát hành báo cáo ngày 29/8/2026, đơn vị kiểm toán cho biết chưa được cung cấp kế hoạch khả thi và đầy đủ để chứng minh Pomina có thể cải thiện tình hình tài chính hoặc có nguồn vốn bảo đảm tiếp tục hoạt động bình thường. Đây cũng là vấn đề đáng quan tâm khi doanh nghiệp đang phải xử lý khối nợ quá hạn hơn 6.300 tỷ đồng, trong khi phần lớn tài sản có giá trị đã gắn với các nghĩa vụ bảo đảm.
Trong thời gian tới, khả năng phục hồi tài chính của Pomina sẽ phụ thuộc đáng kể vào tiến độ tái cấu trúc nợ và phương án khôi phục sản xuất tại dự án lò cao. Nếu dự án tiếp tục đình trệ, doanh nghiệp không chỉ khó cải thiện nguồn thu mà còn phải đối mặt với áp lực lãi vay tiếp tục gia tăng. Khi đó, khả năng thanh toán các khoản nợ quá hạn và duy trì hoạt động liên tục vẫn là những thách thức lớn đối với Pomina.
PV
Nguồn: thuongtruong.com.vn