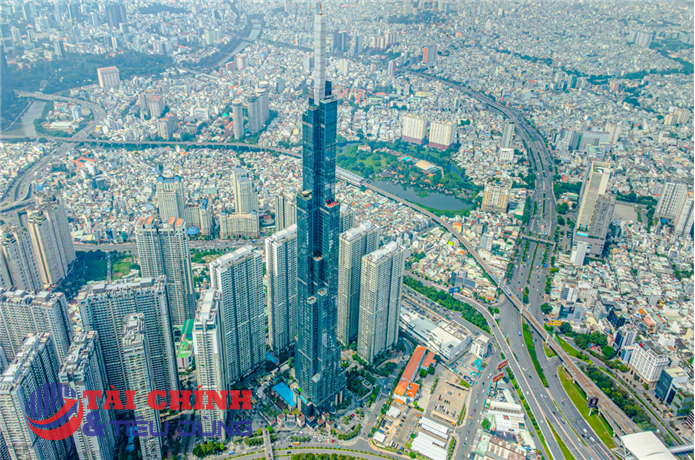
Du lịch phục hồi mạnh, tạo nền tảng cho thị trường bất động sản nghỉ dưỡng
Năm 2025, Việt Nam ghi nhận đà phục hồi tích cực và nổi bật trong khu vực châu Á – Thái Bình Dương, với tổng lượng khách quốc tế đạt 21,1 triệu lượt, tăng 20,4% so với cùng kỳ năm trước và vượt xa mức tăng trưởng trung bình 5% của khu vực. Đáng chú ý, đây cũng là năm đầu tiên Việt Nam vượt qua Thái Lan để trở thành điểm đến hàng đầu của du khách Trung Quốc.
Cùng với sự phục hồi của du lịch, ngành khách sạn khu vực Đông Nam Á tiếp tục hưởng lợi từ nền tảng kinh tế ổn định, qua đó thúc đẩy nhu cầu lưu trú và hoạt động phát triển dự án tại các thị trường trọng điểm. Riêng tại Việt Nam, chỉ số Doanh thu trên mỗi phòng sẵn có (RevPAR) tăng gần 15% so với năm 2024, công suất phòng cải thiện rõ rệt, đồng thời cơ cấu nguồn khách cũng có sự dịch chuyển tích cực.
Bước sang năm 2026, Việt Nam đặt mục tiêu đón khoảng 25 triệu lượt khách quốc tế, tương đương mức tăng trưởng 18,1%. Động lực tăng trưởng đến từ việc duy trì ổn định các thị trường khách truyền thống, cùng với các chính sách thị thực thông thoáng hơn, mở rộng kết nối hàng không quốc tế và đầu tư mạnh vào hạ tầng, góp phần nâng cao năng lực cạnh tranh điểm đến.
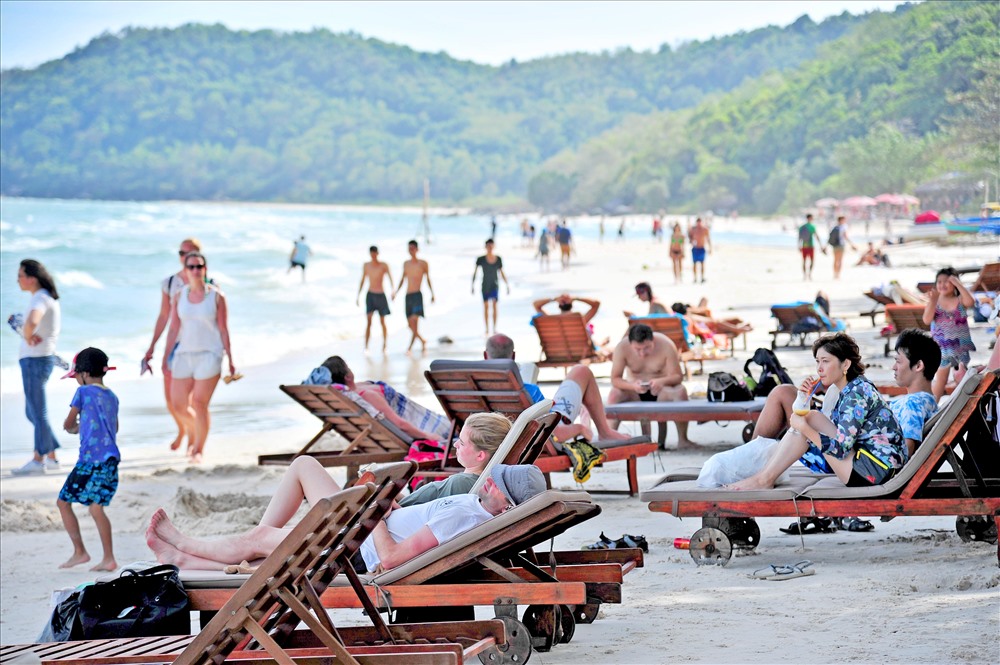
Tuy nhiên, bên cạnh các yếu tố thuận lợi, thị trường du lịch toàn cầu cũng đang đối mặt với những biến động từ căng thẳng địa chính trị. Trung Đông – một trung tâm trung chuyển quốc tế quan trọng khi xảy ra xung đột có thể làm gián đoạn dòng khách liên lục địa.
Chia sẻ tại sự kiện Meet The Experts 2026, ông Mauro Gasparotti – Giám đốc Cấp cao khu vực Đông Nam Á của Savills Hotels nhận định: “Mặc dù Việt Nam là một điểm đến linh hoạt và có khả năng thích ứng tốt, các căng thẳng gần đây đã và đang gây ra những gián đoạn ngắn hạn đối với nhu cầu du lịch, thể hiện qua việc gia tăng các yêu cầu hủy chuyến, trì hoãn kế hoạch cũng như điều chỉnh lịch trình tại nhiều thị trường quốc tế lớn.”
Chuyên gia này cũng cho rằng Việt Nam vẫn có lợi thế nhất định khi mức độ phụ thuộc vào thị trường châu Âu và Trung Đông còn hạn chế, trong khi khoảng cách gần với các thị trường Đông Bắc Á như Hàn Quốc và Trung Quốc giúp duy trì dòng khách ổn định.
Nguồn cung tăng tốc, thị trường hướng tới tăng trưởng bền vững
Trong giai đoạn tới, nguồn cung khách sạn mới được dự báo tiếp tục tập trung tại các điểm đến ven biển, trong đó Đà Nẵng và Phú Quốc dẫn đầu về quy mô phát triển. Riêng tại Phú Quốc, hơn 10.000 phòng khách sạn, tương đương gần 70% tổng nguồn cung hiện hữu, đang được triển khai và dự kiến hoàn thành trước cuối năm 2027 nhằm phục vụ sự kiện APEC.
Ông Mauro Gasparotti nhấn mạnh: “Sự kiện APEC được kỳ vọng là động lực thúc đẩy cho cả Phú Quốc, và thành công của APEC không chỉ phụ thuộc vào việc hoàn thành các dự án lưu trú mới, mà còn đòi hỏi sự sẵn sàng đồng bộ của hạ tầng giao thông, công tác hậu cần, năng lực dịch vụ của địa phương cũng như sự phối hợp hiệu quả trong toàn bộ hệ sinh thái du lịch – dịch vụ. Bài toán duy trì năng lực hoạt động sau APEC cũng là một thách thức đòi hỏi sự chung tay của cả doanh nghiệp và các cấp chính quyền địa phương.”
Ở góc độ vận hành, ông Jesper Palmqvist – Phó Chủ tịch khu vực châu Á – Thái Bình Dương của STR CoStar đánh giá, thị trường khách sạn Việt Nam tiếp tục ghi nhận khả năng phục hồi tích cực, với sự cải thiện hoạt động kinh doanh tại nhiều phân khúc. Giá phòng bình quân (ADR) ghi nhận mức tăng trưởng so với cùng kỳ năm trước ở các phân khúc từ hạng sang đến phổ thông, với mức độ khác nhau tùy theo từng phân khúc.
Về dài hạn, các chuyên gia cho rằng thị trường cần những thay đổi mang tính cấu trúc để đảm bảo tăng trưởng bền vững. Ông Hiếu Đỗ – Tổng Giám đốc VinaLiving nhận định, đối với phân khúc nhà ở, bài toán khả năng chi trả chỉ có thể được giải quyết thông qua các cơ chế tài chính dài hạn cùng chính sách hỗ trợ người mua rõ ràng và nhất quán. Với lĩnh vực nghỉ dưỡng, định hướng phát triển cần được dựa trên việc hoạch định nguồn cung mang tính chất bền vững, phù hợp với sự phát triển điểm đến trong dài hạn, trong đó bản sắc địa phương, văn hóa và trải nghiệm là sản phẩm cốt lõi, giúp các điểm đến tạo lập nhu cầu bền vững và giảm thiểu tính thời vụ.
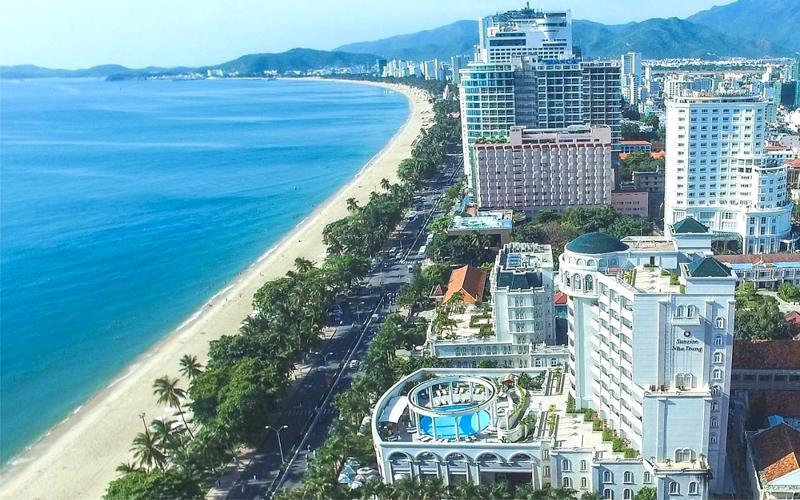
Song song đó, phân khúc bất động sản thương hiệu (Branded Residence) đang nổi lên như một xu hướng đáng chú ý. Trên toàn cầu, phân khúc này ghi nhận tốc độ tăng trưởng kép hàng năm 10,9%, cao gấp đôi so với thị trường khách sạn và bất động sản nói chung. Tại Việt Nam, loại hình này đang dịch chuyển từ các điểm đến nghỉ dưỡng sang khu vực đô thị lớn như Hà Nội và TP.HCM, với sự đa dạng hóa về phân khúc và tệp khách hàng.
Theo bà Uyên Nguyễn – Phó Giám đốc Savills Hotels, thị trường Branded Residence tại Việt Nam đang bước vào một giai đoạn chuyển mình quan trọng, với sự dịch chuyển rõ rệt từ các dự án tại điểm đến nghỉ dưỡng sang khu vực đô thị. Xu hướng này được thúc đẩy bởi sự gia tăng của nhóm khách hàng với giá trị tài sản lớn cùng với niềm tin từ người mua đối với các dự án được bảo chứng về chất lượng, dịch vụ từ các thương hiệu quốc tế, qua đó đưa Branded Residence trở thành chiến lược dài hạn của nhiều chủ đầu tư.
Nhìn tổng thể, thị trường bất động sản và nghỉ dưỡng Việt Nam đang bước vào một chu kỳ tăng trưởng mới, với nền tảng từ sự phục hồi của du lịch, đầu tư hạ tầng và sự chuyển dịch dòng vốn. Tuy nhiên, để duy trì đà tăng trưởng dài hạn, yếu tố bền vững và khả năng thích ứng trước biến động toàn cầu sẽ đóng vai trò ngày càng quan trọng.
PV
Nguồn: thuongtruong.com.vn