PV: Luật Thuế thu nhập cá nhân 2025 quy định thế nào về cách tính thuế đối với hoạt động cho thuê bất động sản của cá nhân?
Luật sư Nguyễn Văn Tuấn: Theo Luật Thuế thu nhập cá nhân năm 2025, áp dụng cho kỳ tính thuế từ năm 2026, cách tính thuế đối với thu nhập từ hoạt động cho thuê bất động sản của cá nhân đã có điều chỉnh đáng chú ý theo hướng giảm gánh nặng thuế cho người kinh doanh nhỏ lẻ.
Cụ thể, ngưỡng doanh thu không phải nộp thuế thu nhập cá nhân được nâng lên 500 triệu đồng/năm. Nếu tổng doanh thu từ hoạt động cho thuê bất động sản trong năm không vượt quá mức này thì cá nhân không phải nộp thuế thu nhập cá nhân.
Trường hợp doanh thu vượt ngưỡng 500 triệu đồng/năm, thuế thu nhập cá nhân sẽ được tính chỉ trên phần doanh thu vượt ngưỡng, với thuế suất 5%.
Công thức tính thuế được xác định như sau: Thuế TNCN phải nộp = (Doanh thu cho thuê trong năm – 500 triệu đồng) × 5%.
Ví dụ, nếu một cá nhân có doanh thu cho thuê nhà trong năm là 700 triệu đồng, phần doanh thu chịu thuế là 200 triệu đồng, tương ứng số thuế phải nộp là 10 triệu đồng.
Ngoài ra, theo chính sách mới, cá nhân cho thuê bất động sản khi vượt ngưỡng doanh thu vẫn phải thực hiện nghĩa vụ thuế giá trị gia tăng theo quy định, trong khi lệ phí môn bài đối với hộ, cá nhân kinh doanh được bãi bỏ, qua đó giúp đơn giản hóa nghĩa vụ tài chính đối với nhóm đối tượng này.
PV: Quy định miễn trừ 500 triệu đồng doanh thu khi tính thuế nên được hiểu cụ thể như thế nào?
Luật sư Nguyễn Văn Tuấn: Khoản 4 Điều 4 Nghị định 68/2026/NĐ-CP quy định cá nhân cho thuê bất động sản được miễn trừ 500 triệu đồng khi xác định doanh thu tính thuế.
Hiểu một cách đơn giản, đây là khoản miễn trừ trước khi tính thuế. Khi xác định nghĩa vụ thuế, cơ quan thuế sẽ lấy tổng doanh thu cho thuê trong năm trừ đi 500 triệu đồng, phần còn lại mới là căn cứ để tính thuế theo quy định.
Theo Luật Thuế thu nhập cá nhân năm 2025, thu nhập từ cho thuê tài sản – bao gồm cho thuê nhà, căn hộ, mặt bằng hoặc các công trình xây dựng khác – được xác định là thu nhập từ kinh doanh của cá nhân.
Do đó, khi tổng doanh thu từ cho thuê bất động sản trong năm vượt quá 500 triệu đồng, phần vượt sẽ được tính thuế thu nhập cá nhân với thuế suất 5%, đồng thời cá nhân vẫn phải thực hiện nghĩa vụ thuế giá trị gia tăng theo quy định.
Trên thực tế, cách áp dụng khá rõ ràng. Chẳng hạn:
• Nếu doanh thu cho thuê trong năm là 400 triệu đồng thì toàn bộ khoản này nằm trong mức miễn trừ nên không phát sinh thuế thu nhập cá nhân.
• Nếu doanh thu đạt 800 triệu đồng, thì 500 triệu đồng đầu tiên được miễn trừ, còn 300 triệu đồng là phần doanh thu dùng để tính thuế.
Cũng cần lưu ý rằng khi xác định doanh thu, tổng doanh thu từ tất cả các hợp đồng cho thuê của cá nhân trong năm phải được cộng gộp. Trường hợp cá nhân cho thuê nhiều nhà, căn hộ hoặc mặt bằng khác nhau, cơ quan thuế sẽ xác định nghĩa vụ thuế trên tổng doanh thu cho thuê phát sinh trong năm.
PV: Theo ông, mức miễn trừ 500 triệu đồng có ý nghĩa như thế nào trong việc quản lý thuế?
Luật sư Nguyễn Văn Tuấn: Có thể thấy mức miễn trừ 500 triệu đồng là một điều chỉnh chính sách thuế theo hướng phù hợp hơn với thực tiễn thị trường.
Hiện nay, nhiều cá nhân chỉ có một căn nhà hoặc một phần bất động sản cho thuê với quy mô nhỏ. Việc thiết lập ngưỡng miễn trừ tương đối cao giúp giảm gánh nặng thuế cho nhóm đối tượng này, đồng thời thể hiện định hướng của Nhà nước là tập trung quản lý thuế đối với những hoạt động kinh doanh có quy mô lớn hơn.
Ở góc độ quản lý, quy định này cũng giúp đơn giản hóa công tác quản lý thuế và giảm chi phí tuân thủ cho cả người nộp thuế và cơ quan quản lý.
Đồng thời, cơ chế miễn trừ doanh thu trước khi tính thuế còn khuyến khích cá nhân kê khai trung thực và minh bạch nguồn thu nhập từ cho thuê bất động sản. Khi mức doanh thu nhất định được miễn trừ, nhiều cá nhân sẽ chủ động kê khai hợp đồng cho thuê thay vì né tránh nghĩa vụ thuế.
Về lâu dài, điều này giúp hình thành cơ sở dữ liệu rõ ràng hơn về thị trường cho thuê bất động sản, qua đó hỗ trợ cơ quan quản lý xây dựng chính sách phù hợp với thực tiễn.
PV: Có ý kiến cho rằng mức miễn trừ 500 triệu đồng/năm là khá cao so với ngưỡng chịu thuế của người làm công ăn lương. Quan điểm của ông về vấn đề này ra sao?
Luật sư Nguyễn Văn Tuấn: Việc so sánh giữa ngưỡng miễn trừ 500 triệu đồng/năm đối với hoạt động cho thuê bất động sản với ngưỡng chịu thuế của người làm công ăn lương dễ tạo cảm giác có sự chênh lệch lớn. Tuy nhiên, về bản chất pháp lý, hai loại thu nhập này thuộc hai nhóm khác nhau trong hệ thống thuế.
Đối với người làm công ăn lương, thu nhập chịu thuế được xác định sau khi trừ các khoản giảm trừ gia cảnh, bao gồm 11 triệu đồng/tháng cho bản thân người nộp thuế và 4,4 triệu đồng/tháng cho mỗi người phụ thuộc.
Trong khi đó, đối với hoạt động cho thuê bất động sản, nghĩa vụ thuế được xác định trên doanh thu, không phải thu nhập ròng sau khi trừ chi phí.
Thực tế, hoạt động cho thuê tài sản thường phải gánh nhiều chi phí như đầu tư ban đầu, bảo trì, khấu hao tài sản, chi phí quản lý và các rủi ro thị trường. Vì vậy, mức miễn trừ 500 triệu đồng doanh thu/năm có thể xem là một cơ chế kỹ thuật nhằm phản ánh phần chi phí và lợi nhuận thực tế của hoạt động này.
Do đó, sự khác biệt về con số tuyệt đối không phải là sự ưu ái mà xuất phát từ đặc thù của từng loại thu nhập và phương pháp tính thuế khác nhau.
PV: Chính sách thuế mới sẽ tác động như thế nào đến thị trường bất động sản cho thuê?
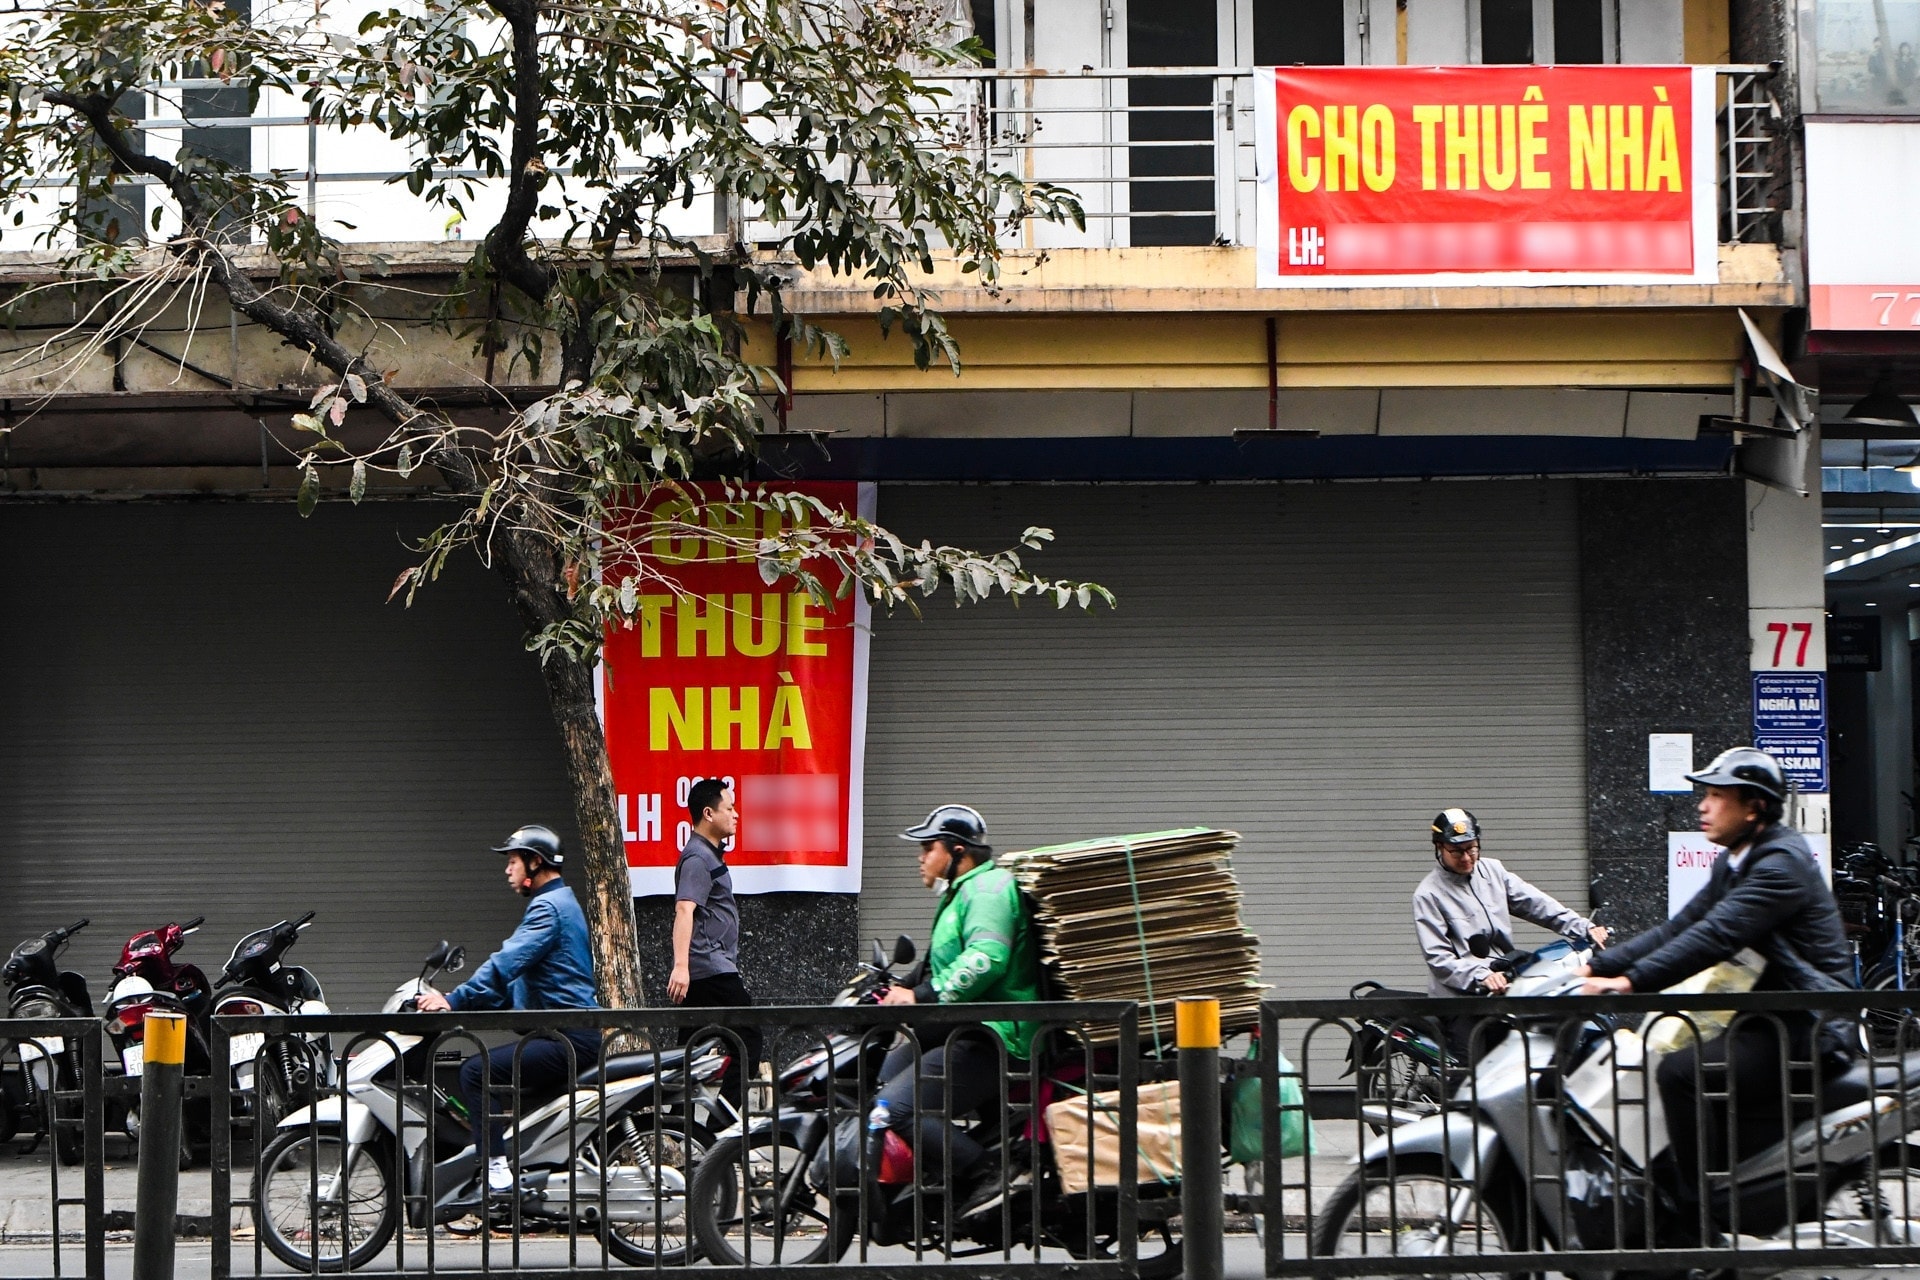
Luật sư Nguyễn Văn Tuấn: Trong bối cảnh thị trường cho thuê nhà, căn hộ và mặt bằng kinh doanh tại các đô thị lớn ngày càng phát triển, quy định mới được đánh giá là một bước điều chỉnh phù hợp với thực tiễn.
Việc thiết lập mức miễn trừ tương đối hợp lý giúp giảm áp lực chi phí và thủ tục thuế đối với các cá nhân cho thuê quy mô nhỏ, từ đó có thể khuyến khích nhiều chủ sở hữu đưa tài sản nhàn rỗi vào khai thác cho thuê.
Điều này có thể góp phần tăng nguồn cung trên thị trường và hỗ trợ sự phát triển ổn định của phân khúc bất động sản cho thuê.
Ở góc độ quản lý nhà nước, quy định mới cũng giúp nâng cao tính minh bạch của thị trường. Khi mức miễn trừ được thiết kế ở ngưỡng hợp lý, nhiều cá nhân sẽ chủ động kê khai hợp đồng cho thuê và doanh thu phát sinh.
Tuy nhiên, về lâu dài cũng cần tăng cường các biện pháp quản lý như kết nối dữ liệu hợp đồng cho thuê, thanh toán và đăng ký tạm trú, nhằm đảm bảo việc xác định doanh thu cho thuê được thực hiện chính xác và công bằng.
PV
Nguồn: thuongtruong.com.vn