Theo đó, Ngân hàng Nhà nước đang lấy ý kiến dự thảo Thông tư Sửa đổi, bổ sung một số điều của Thông tư số 25/2015/TT-NHNN ngày 9/12/2015 của NHNN hướng dẫn cho vay vốn ưu đãi thực hiện chính sách nhà ở xã hội.
Theo Ngân hàng Nhà nước cho biết, về đối tượng áp dụng, so với Thông tư số 25/2015/TT-NHNN, dự thảo loại trừ đối tượng vay vốn để mua, thuê, thuê mua nhà ở xã hội theo quy định tại Luật Nhà ở.
Lý do sửa đổi là Luật Nhà ở quy định các chính sách hỗ trợ tại Ngân hàng Chính sách xã hội để mua, thuê mua nhà ở xã hội; xây dựng mới hoặc cải tạo, sửa chữa nhà để ở; tại tổ chức tín dụng được chỉ định chỉ có chính sách hỗ trợ để xây dựng mới hoặc cải tạo, sửa chữa nhà để ở, không có chính sách hỗ trợ để mua, thuê mua nhà ở xã hội.
Trong khi đó, Nghị định 100/2015/NĐ-CP quy định TCTD được chỉ định cho vay ưu đãi để mua, thuê, thuê mua nhà ở xã hội. Nghị định 49/2021/NĐ-CP quy đinh TCTD được chỉ định cho vay ưu đãi để mua, thuê mua nhà ở xã hội. Các quy định này không đảm bảo phù hợp với quy định của Luật Nhà ở.
Luật ban hành văn bản quy phạm pháp luật quy định “trong trường hợp các văn bản quy phạm pháp luật có quy định khác nhau về cùng một vấn đề thì áp dụng văn bản có hiệu lực pháp lý cao hơn”. Theo quy định này, trường hợp Luật Nhà ở quy định khác với Nghị định 100/2015/NĐ-CP, Nghị định 49/2021/NĐ-CP về cùng một vấn đề thì áp dụng theo Luật Nhà ở.
Ngoài ra, dự thảo cũng quy định, đối tượng vay vốn ưu đãi gồm khách hàng vay vốn để đầu tư xây dựng nhà ở xã hội quy định tại Khoản 1 Điều 15 Nghị định 100/2015/NĐ-CP (đã được sửa đổi, bổ sung bởi khoản 22 Điều 1 Nghị định 49/2021/NĐ-CP); khách hàng vay vốn xây dựng mới hoặc cải tạo, sửa chữa nhà để ở quy định tại Khoản 1 Điều 16 Nghị định 100/2015/NĐ-CP (đã được sửa đổi, bổ sung bởi Khoản 10 Điều 1 Nghị định 49/2021/NĐ-CP).

Đối với khách hàng vay vốn ưu đãi để xây dựng mới hoặc cải tạo, sửa chữa nhà ở của mình thì mức vốn cho vay tối đa bằng 70% giá trị dự toán hoặc phương án vay, tối đa không quá 500 triệu đồng và không vượt quá 70% giá trị tài sản bảo đảm tiền vay.
Đối với khách hàng vay vốn xây dựng mới hoặc cải tạo, sửa chữa nhà để ở thì thời hạn cho vay do ngân hàng và khách hàng thỏa thuận phù hợp với khả năng trả nợ của khách hàng và tối đa không quá 25 năm kể từ ngày giải ngân khoản vay đầu tiên.
Về lãi suất cho vay, dự thảo nêu rõ, lãi suất cho vay ưu đãi đối với khách hàng để xây dựng mới hoặc cải tạo, sửa chữa nhà để ở do Ngân hàng Nhà nước xác định và công bố trong từng thời kỳ.
Lãi suất cho vay ưu đãi đảm bảo nguyên tắc không vượt quá 50% lãi suất cho vay bình quân của các ngân hàng thương mại trong cùng thời kỳ. Lãi suất cho vay ưu đãi đối với các đối tượng đầu tư xây dựng nhà ở xã hội để cho thuê thấp hơn đối tượng xây dựng nhà ở xã hội để cho thuê mua, bán.
Trước đó, tại hội thảo “Xây dựng chính sách tổng thể nhà ở xã hội tại Việt Nam giai đoạn 2021-2030” do Bộ Xây dựng tổ chức, các chuyên gia đã lý giải nguyên nhân khiến nhà ở xã hội gần như “biến mất” khỏi thị trường hiện nay và đưa ra nhiều giải pháp để người nghèo đô thị có cơ hội “an cư”.
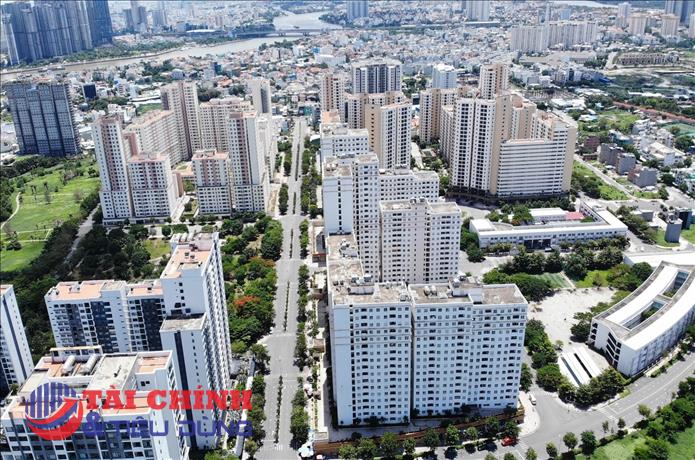
Theo Bộ Xây dựng, đến nay, cả nước đã hoàn thành 249 dự án nhà ở xã hội cho người thu nhập thấp khu vực đô thị, công nhân khu công nghiệp với quy mô hơn 104.200 căn hộ, tổng diện tích khoảng 5,4 triệu m². Bên cạnh đó, các địa phương đang tiếp tục triển khai 264 dự án, quy mô xây dựng khoảng 219.000 căn hộ.
Tuy nhiên, con số này còn thấp so với kế hoạch, mới chỉ đạt 42% so với mục tiêu trong Chiến lược phát triển nhà ở quốc gia đến năm 2020. Đặc biệt, tỷ trọng cung cấp NƠXH trong tổng lượng cung nhà ở chỉ chiếm 1,02%. Thực tế ghi nhận tại các địa phương cũng cho thấy, số lượng nhà giá thấp (dưới 2 tỷ đồng) đã giảm mạnh từ năm 2020.
Theo ông Bùi Xuân Dũng, Cục trưởng Cục Quản lý nhà ở và thị trường BĐS (Bộ Xây dựng), nguồn cung nhà ở xã hội chưa đáp ứng nhu cầu do việc phát triển loại hình này đang gặp nhiều vướng mắc.
Trước hết, nguồn vốn ngân sách bố trí cho Ngân hàng Chính sách xã hội thấp - trong giai đoạn 2016-2020 chỉ đạt khoảng 2.163/9.000 tỷ đồng (đáp ứng khoảng 24% so với nhu cầu). Trong khi đó, nguồn vốn để cấp bù lãi suất cho các tổ chức tín dụng để cho vay thực hiện chính sách nhà ở xã hội đến nay vẫn chưa được bố trí.
Tại một số địa phương, trong quy hoạch đô thị, khu công nghiệp, quỹ đất cho phát triển nhà ở xã hội chưa xác định rõ, quy định dành 20% quỹ đất trong các dự án nhà ở thương mại để phát triển nhà ở xã hội chưa thực hiện nghiêm hoặc có bố trí nhưng ở tại các vị trí không thuận lợi hoặc chưa giải phóng xong mặt bằng.
Bên cạnh đó, cơ chế chính sách phát triển nhà ở xã hội chưa đồng bộ, chưa đủ mạnh, có một số điểm chưa phù hợp với cơ chế thị trường, chưa khuyến khích, thu hút các thành phần kinh tế tham gia đầu tư.
Để phát triển nhà ở xã hội, ông Bùi Xuân Dũng cho biết nhiều khó khăn vướng mắc trong chính sách phát triển nhà ở xã hội sẽ được tiếp tục tháo gỡ trong thời gian tới. Trước mắt, Bộ Xây dựng báo cáo các cấp có thẩm quyền xem xét, sớm bố trí thêm nguồn vốn theo Nghị quyết số 41/NQ-CP của Chính phủ để cân đối thêm 1.000 tỷ đồng cho Ngân hàng Chính sách xã hội và bổ sung 2.000 tỷ đồng để cấp bù lãi suất cho 4 ngân hàng thương mại thực hiện hỗ trợ cho vay nhà ở xã hội.
Nguồn: thuongtruong.com.vn