Những hệ thống điện phụ thuộc hóa thạch đến các “quán quân” năng lượng sạch
Hệ thống năng lượng châu Âu đang trải qua một quá trình tái cấu trúc sâu rộng. Điện gió và điện mặt trời ngày càng chiếm tỷ trọng lớn trong cơ cấu phát điện, trong khi thủy điện và điện hạt nhân tiếp tục giữ vai trò quan trọng tại nhiều quốc gia.
Dữ liệu tổng hợp từ Eurostat và Bộ An ninh Năng lượng và Phát thải Ròng Anh (DUKES), được Visual Capitalist phân tích, cho thấy sự khác biệt rất lớn giữa các mô hình năng lượng tại châu Âu.
Tính trung bình, nhiên liệu hóa thạch vẫn đóng góp gần 30% sản lượng điện của toàn khu vực. Tỷ trọng này đặc biệt cao tại Malta, ở mức 84,6%, và Cyprus là 76,3%. Một số nền kinh tế công nghiệp lớn cũng vẫn phụ thuộc đáng kể vào than và khí đốt, như Ba Lan 68,9%, Hà Lan 45,1% và Đức 41,4%.
Sự phụ thuộc này khiến nhiều nền kinh tế châu Âu dễ bị tác động bởi biến động giá nhiên liệu quốc tế, đặc biệt trong bối cảnh nhiều quốc gia phải nhập khẩu dầu khí để đáp ứng nhu cầu năng lượng.
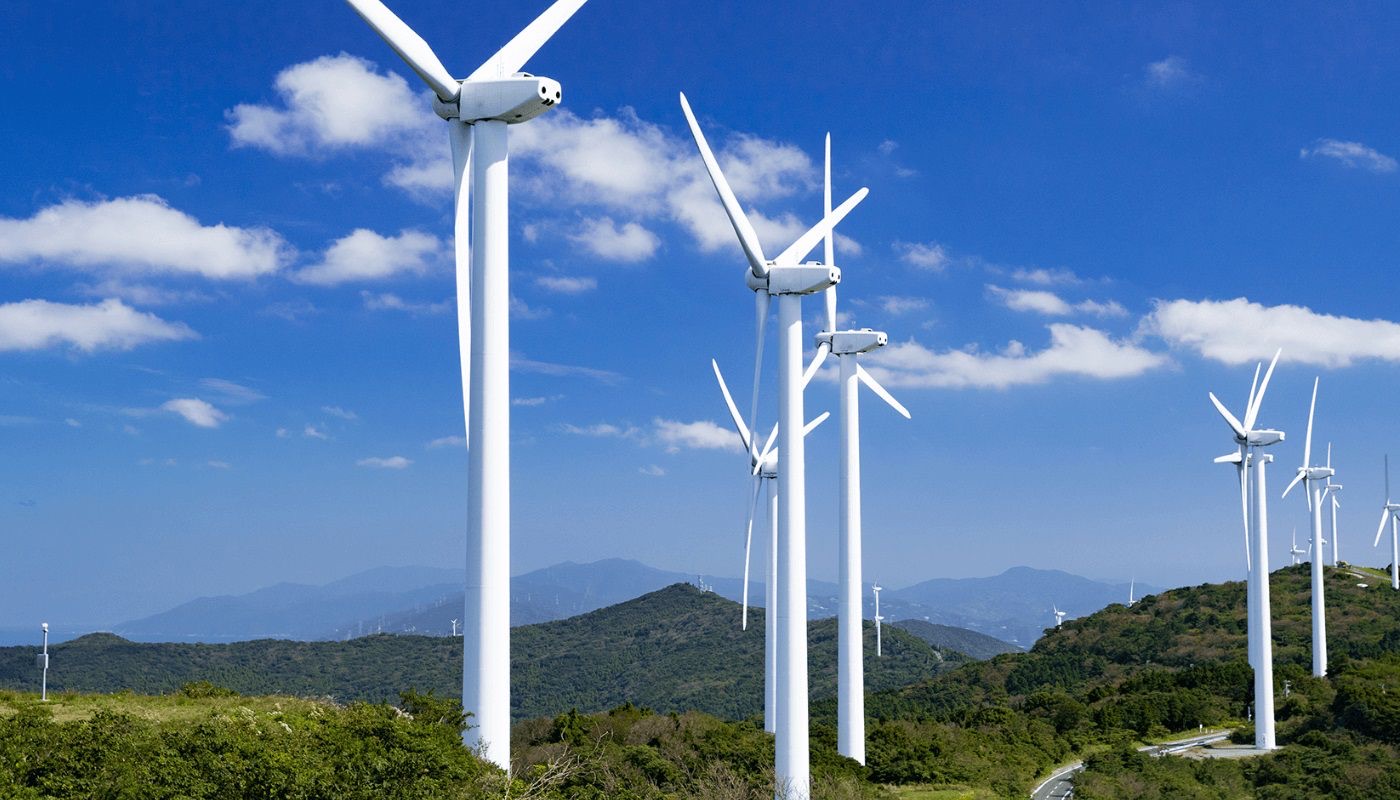
Ở chiều ngược lại, một số nước đã xây dựng được hệ thống điện có tỷ trọng năng lượng sạch rất cao. Na Uy là trường hợp tiêu biểu khi thủy điện chiếm 88,6% sản lượng điện, đưa tổng tỷ trọng năng lượng tái tạo lên 98,4%.
Thụy Điển và Phần Lan cũng duy trì tỷ trọng năng lượng tái tạo cao, lần lượt gần 69% và 55,6%. Riêng Phần Lan còn dựa đáng kể vào điện hạt nhân, với khoảng 36% sản lượng điện.
Đan Mạch tiếp tục nổi bật với điện gió, khi nguồn năng lượng này đáp ứng 58,2% nhu cầu điện, góp phần đưa tổng tỷ trọng điện tái tạo lên 86,9%. Áo cũng có tới 58% sản lượng điện đến từ thủy điện và tổng tỷ trọng năng lượng tái tạo đạt 85,6%.
Đặc biệt, Iceland gần như tách khỏi nhiên liệu hóa thạch trong phát điện khi 69,4% sản lượng điện đến từ thủy điện và phần còn lại chủ yếu từ địa nhiệt.
Bức tranh này cho thấy châu Âu không có một mô hình năng lượng thống nhất. Điều kiện tự nhiên, nguồn tài nguyên, cơ cấu công nghiệp và chiến lược năng lượng khác nhau khiến mỗi quốc gia có một cách thức chuyển dịch riêng.
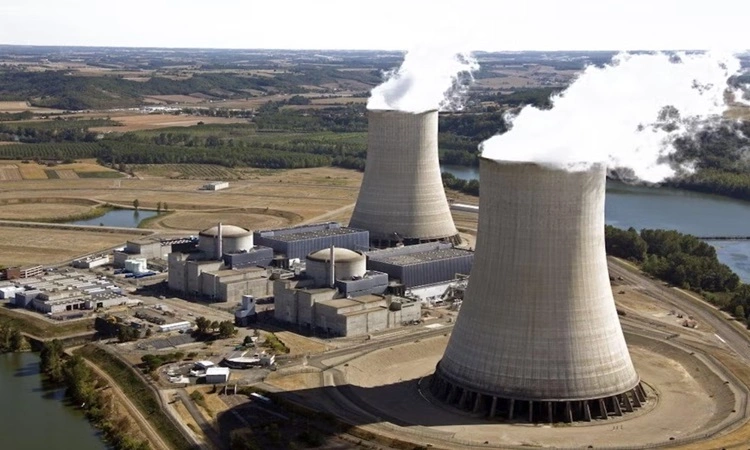
Trong khi các nguồn tái tạo ngày càng mở rộng, điện hạt nhân vẫn là một trụ cột quan trọng đối với nhiều nền kinh tế. Pháp là ví dụ nổi bật khi điện hạt nhân cung cấp khoảng 67% sản lượng điện quốc gia. Sau giai đoạn nhiều tổ máy phải tạm dừng để sửa chữa vào năm 2022, việc khôi phục công suất hạt nhân đã góp phần giúp Pháp tăng nguồn cung điện và duy trì vai trò xuất khẩu điện sang các nước láng giềng.
Tại Slovakia, Hungary và Cộng hòa Séc, điện hạt nhân cũng chiếm tỷ trọng đáng kể trong sản lượng điện quốc gia. Điều này cho thấy quá trình chuyển dịch năng lượng tại châu Âu không chỉ dựa vào điện gió và mặt trời mà còn là sự kết hợp giữa nhiều nguồn phát thải thấp.
Điện sạch tăng nhanh nhưng giá điện chưa giảm tương ứng
Một trong những thay đổi đáng chú ý nhất là tốc độ tăng trưởng của điện gió và điện mặt trời tại Liên minh châu Âu.
Theo các phân tích của Ember Climate và IEA được dẫn trong nguồn thông tin, trong nửa đầu năm 2024, điện gió và điện mặt trời lần đầu tiên tạo ra khoảng 30% sản lượng điện của EU, vượt mức 27% của nhóm nhiên liệu hóa thạch gồm than, khí đốt và dầu mỏ.
Sản lượng điện mặt trời của EU trong cả năm 2024 cũng đạt khoảng 304 TWh, vượt sản lượng điện than 269 TWh. Than đá, từng là một trong những nguồn phát điện lớn của EU, đã tụt xuống vị trí thấp hơn trong cơ cấu nguồn điện.
Tính chung, các nguồn phát điện phát thải thấp gồm năng lượng tái tạo và điện hạt nhân đã chiếm hơn 71% tổng sản lượng điện của EU. Theo tính toán của Ember, việc mở rộng năng lượng sạch trong những năm qua còn giúp EU giảm khoảng 59 tỷ euro chi phí nhập khẩu khí đốt tự nhiên và than đá.
Tuy vậy, sự gia tăng nhanh của năng lượng sạch chưa lập tức chuyển thành giá điện thấp hơn đối với người tiêu dùng.
Một nguyên nhân nằm ở cơ chế định giá điện bán buôn theo nguyên tắc giá cận biên. Trong mỗi khoảng thời gian, mức giá chung có thể được xác định bởi nguồn điện cuối cùng cần huy động để đáp ứng đủ nhu cầu. Khi sản lượng điện gió và mặt trời suy giảm vì thời tiết, các nhà máy khí có thể phải tham gia đáp ứng phụ tải và trở thành nguồn tác động đáng kể đến giá thị trường.
Điều này khiến giá điện vẫn có thể tăng mạnh ngay cả khi các nguồn tái tạo có chi phí vận hành thấp đang chiếm tỷ trọng lớn trong hệ thống.
Bên cạnh giá nhiên liệu, một vấn đề khác ngày càng rõ là chi phí đầu tư và vận hành hệ thống điện. Điện gió và điện mặt trời có đặc tính phụ thuộc vào thời tiết, khiến sản lượng không ổn định theo thời gian. Khi nguồn phát tăng nhanh nhưng lưới điện chưa được nâng cấp tương ứng, tình trạng quá tải hoặc nghẽn lưới có thể xuất hiện.
Ở những thời điểm nguồn tái tạo phát điện quá mạnh so với nhu cầu và khả năng truyền tải, giá điện có thể xuống dưới 0. Đức và Hà Lan từng ghi nhận số giờ giá điện âm ở mức cao trong năm 2024, trong khi tổng số giờ giá âm trên toàn EU cũng lên tới hàng nghìn giờ.
Giá điện âm phản ánh sự dư thừa nguồn cung tại một số thời điểm, nhưng không có nghĩa toàn bộ hệ thống điện đã trở nên rẻ hơn. Để hấp thụ lượng điện tái tạo ngày càng lớn, châu Âu cần đầu tư thêm vào đường dây truyền tải, hệ thống lưu trữ, các nguồn điện điều độ được và các giải pháp quản lý nhu cầu.
Đây cũng là lý do quá trình chuyển dịch năng lượng đang đặt ra bài toán lớn hơn việc đơn thuần tăng công suất điện gió và điện mặt trời. Một hệ thống điện nhiều năng lượng tái tạo cần có lưới truyền tải đủ mạnh và cơ chế vận hành đủ linh hoạt để đưa nguồn điện đến nơi có nhu cầu, đồng thời xử lý phần công suất dư thừa.
Nhìn tổng thể, châu Âu đang đạt những bước tiến rõ rệt trong giảm phụ thuộc vào nhiên liệu hóa thạch. Tuy nhiên, hành trình từ “nhiều điện sạch hơn” đến “điện rẻ hơn” không phải là một đường thẳng.
Giá điện còn phụ thuộc vào giá khí đốt quốc tế, cơ cấu nguồn phát, khả năng kết nối lưới điện giữa các quốc gia, chi phí đầu tư hạ tầng và cách thị trường được thiết kế. Vì vậy, thách thức tiếp theo của châu Âu không chỉ là bổ sung thêm các dự án năng lượng sạch, mà còn là xây dựng một hệ thống đủ linh hoạt để biến nguồn điện sạch thành nguồn cung ổn định, hiệu quả và có chi phí hợp lý hơn cho người sử dụng.
PV
Nguồn: thuongtruong.com.vn