Nhà băng bắt đầu “mở van” tín dụng
Trong bối cảnh tín dụng bất động sản đang được định hướng quay trở lại phục vụ nhu cầu ở thực thay vì dòng tiền đầu cơ ngắn hạn, nhiều ngân hàng đã chủ động tung ra các gói vay mua nhà với điều kiện linh hoạt hơn nhằm kích thích người mua quay lại thị trường sau thời gian dài tâm lý dè chừng.
PVcomBank hiện triển khai gói vay dành cho gia đình trẻ với lãi suất từ 5,99%/năm và thời hạn vay kéo dài tới 35 năm. MB cũng đẩy mạnh cho vay bất động sản với các gói tín dụng quy mô lớn dành cho khách hàng cá nhân, hạn mức có thể lên tới 200 tỷ đồng, lãi suất từ 9,5%/năm.
Trong khi đó, BVBank tung gói tín dụng 4.800 tỷ đồng với lãi suất từ 10%/năm. KienlongBank, HDBank cùng nhiều ngân hàng khác cũng liên tục đưa ra các chương trình vay mua nhà với mức lãi suất dao động 9,1–10,9%/năm tùy thời gian ưu đãi và kỳ hạn vay.
Nếu so với giai đoạn lãi suất thấp trước đây, mặt bằng hiện tại không phải mức hấp dẫn nhất. Có thời điểm, lãi vay mua nhà chỉ quanh 5–7%/năm. Tuy nhiên, điểm đáng chú ý hiện nay nằm ở cách các ngân hàng thiết kế sản phẩm tín dụng. Thay vì cạnh tranh bằng lãi suất siêu thấp trong thời gian ngắn, nhiều nhà băng chuyển sang kéo dài thời gian ưu đãi, nâng thời hạn vay lên vài chục năm và nới điều kiện tiếp cận tín dụng để giảm áp lực tài chính ban đầu cho người mua.
Điều này phản ánh sự thay đổi khá rõ trong chiến lược tín dụng của hệ thống ngân hàng. Sau giai đoạn siết mạnh dòng vốn vào bất động sản để hạn chế đầu cơ và kiểm soát rủi ro nợ xấu, tín dụng hiện được ưu tiên nhiều hơn cho nhóm khách hàng mua để ở, tích lũy tài sản dài hạn hoặc sở hữu căn nhà đầu tiên.
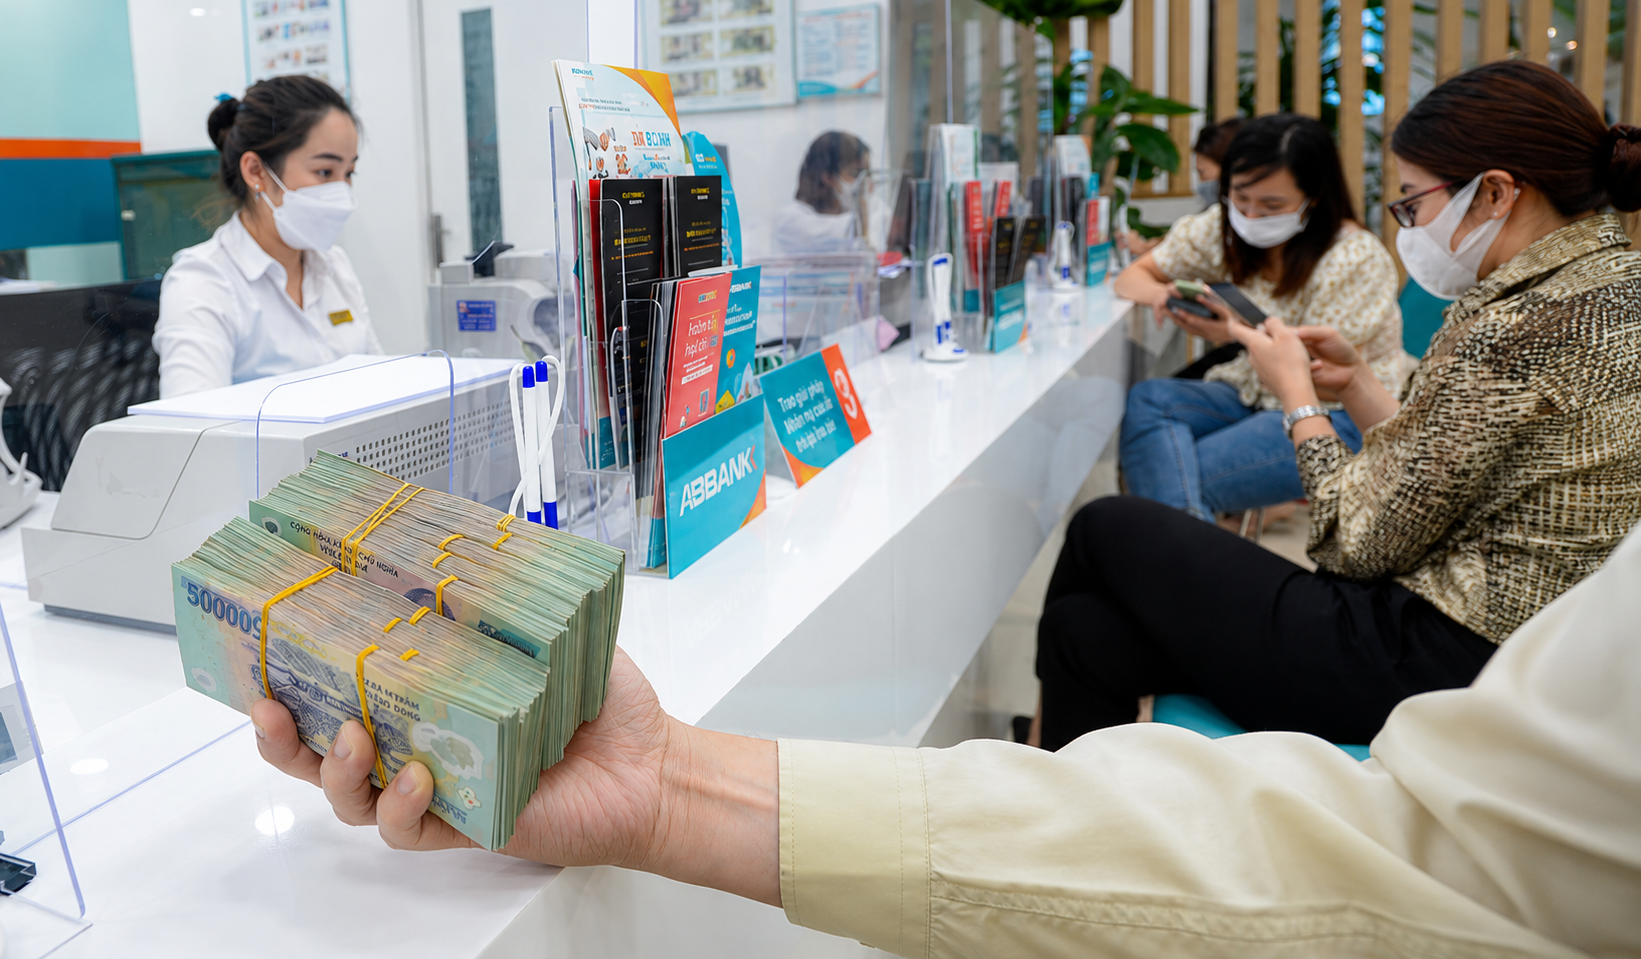
Ở góc độ khác, việc “mở van” tín dụng cũng cho thấy áp lực tăng trưởng dư nợ đang quay trở lại với các ngân hàng trong bối cảnh nhiều lĩnh vực sản xuất – kinh doanh vẫn phục hồi chậm, khiến nhu cầu vay vốn doanh nghiệp chưa bứt phá mạnh. Bất động sản, đặc biệt là phân khúc nhà ở phục vụ nhu cầu thực, tiếp tục được xem là một trong số ít lĩnh vực có khả năng hấp thụ vốn lớn và tạo hiệu ứng lan tỏa tới nhiều ngành nghề khác.
Theo TS. Cấn Văn Lực, khi dòng tín dụng được dẫn dắt đúng vào nhu cầu ở thực, thị trường bất động sản sẽ có cơ hội phục hồi theo hướng lành mạnh và bền vững hơn. Tuy nhiên, để tín dụng phát huy hiệu quả, thị trường vẫn cần tháo gỡ đồng thời nhiều điểm nghẽn như pháp lý dự án, nguồn cung và đặc biệt là mặt bằng giá nhà.
Đây cũng là nút thắt lớn nhất hiện nay. Dù ngân hàng đã bắt đầu nới tín dụng, nhưng giá bất động sản vẫn neo ở mức quá cao so với thu nhập của phần lớn người dân.
Tại các đô thị lớn, một căn hộ diện tích khoảng 70–100m2 hiện phổ biến ở mức 3–7 tỷ đồng, thậm chí cao hơn tại nhiều khu vực trung tâm. Với mức thu nhập trung bình của phần đông lao động đô thị, để sở hữu một căn nhà, người mua buộc phải vay khoản tiền rất lớn và chấp nhận áp lực trả nợ kéo dài hàng chục năm.
Điều đáng lo là nếu mặt bằng giá nhà tiếp tục tăng nhanh hơn tốc độ tăng thu nhập, người mua dù được hỗ trợ tín dụng vẫn có nguy cơ rơi vào trạng thái “gồng nợ” dài hạn. Khi đó, tín dụng không còn đóng vai trò hỗ trợ an cư, mà dễ trở thành đòn bẩy tài chính đầy rủi ro đối với cả người vay lẫn ngân hàng.
Nói cách khác, việc các nhà băng “mở van” tín dụng chỉ mới giải quyết bài toán dòng tiền đầu vào cho thị trường. Muốn bất động sản phục hồi bền vững, điều quan trọng hơn vẫn là kéo giá nhà về gần hơn với khả năng chi trả thực tế của người dân, đồng thời tạo ra nguồn cung phù hợp với nhu cầu ở thật thay vì tiếp tục lệch về phân khúc cao cấp.
Cẩn trọng với “bẫy” lãi suất thả nổi
Điều đáng lo ngại là trong làn sóng ngân hàng đồng loạt tung ưu đãi để kích cầu thị trường, không ít người mua nhà đang bị hấp dẫn bởi những con số lãi suất thấp ban đầu mà chưa nhìn hết rủi ro phía sau hợp đồng tín dụng.
Hiện nay, nhiều gói vay mua nhà được quảng bá với lãi suất chỉ khoảng 5–6%/năm, thậm chí thấp hơn cả lãi suất huy động. Những mức lãi suất này tạo cảm giác “dễ thở”, khiến nhiều người tin rằng giấc mơ sở hữu nhà đã gần hơn sau thời gian dài đứng ngoài thị trường.
Tuy nhiên, theo chuyên gia tài chính Hùynh Trung Minh, phần hấp dẫn nhất của khoản vay thường chỉ nằm ở giai đoạn đầu. Rủi ro thực sự xuất hiện khi thời gian ưu đãi kết thúc và lãi suất chuyển sang cơ chế thả nổi.
Thực tế, đa số các gói vay hiện nay chỉ áp dụng lãi suất thấp trong khoảng vài tháng đến 1–3 năm đầu tiên. Sau đó, lãi vay sẽ được tính theo lãi suất cơ sở cộng thêm biên độ 3–4%/năm.
Trong bối cảnh mặt bằng lãi suất cơ sở phổ biến quanh 8–9%/năm, lãi vay thực tế người mua phải trả có thể tăng lên 12–14%/năm, thậm chí cao hơn nếu thị trường biến động mạnh. Ngoài ra, người vay còn phải gánh thêm nhiều chi phí khác như bảo hiểm khoản vay, phí tất toán trước hạn hay các khoản phí phát sinh liên quan đến hợp đồng tín dụng.
Đây cũng chính là lý do nhiều người mua nhà rơi vào trạng thái hụt dòng tiền chỉ sau vài năm vay vốn.
Anh Minh Khôi, một kỹ sư công nghệ sống tại Hà Nội, từng cho rằng mình đã tính toán khá an toàn khi vay khoảng 1,5 tỷ đồng để mua căn hộ chung cư tại khu vực phía Tây thành phố. Thời điểm ký hợp đồng, ngân hàng áp dụng mức lãi suất ưu đãi 6,5%/năm trong 18 tháng đầu, khiến khoản trả nợ mỗi tháng chỉ quanh mức hơn 12 triệu đồng.
Nhưng sau khi hết ưu đãi, lãi suất thả nổi tăng lên gần 11%/năm, số tiền phải trả hàng tháng lập tức nhảy vọt lên gần 18 triệu đồng. Trong khi đó, thu nhập của gia đình gần như không tăng đáng kể, còn chi phí sinh hoạt, học phí cho con và tiền thuê người hỗ trợ chăm sóc trẻ nhỏ ngày càng lớn.
“Ban đầu tôi nghĩ chỉ tăng thêm vài triệu đồng mỗi tháng sẽ không quá áp lực. Nhưng khi mọi khoản chi cùng tăng một lúc, gia đình gần như không còn khoản dư nào để tích lũy”, anh Khôi chia sẻ.
Không ít gia đình khác cũng rơi vào tình trạng tương tự. Chị Thu Hà, sống tại Hoài Đức - Hà Nội, cho biết gia đình chị từng chọn vay mua nhà vì tin rằng mức thu nhập hiện tại đủ khả năng trả nợ lâu dài. Nhưng khi lãi suất bước vào giai đoạn thả nổi, khoản thanh toán hàng tháng tăng thêm gần 40%, khiến toàn bộ kế hoạch tài chính bị đảo lộn.
“Gia đình phải cắt giảm gần như mọi khoản chi không cần thiết. Kế hoạch đổi xe, cho con học thêm hay tích lũy đầu tư đều phải dừng lại để ưu tiên trả nợ ngân hàng”, chị nói.
Điều nguy hiểm nhất nằm ở chỗ thu nhập của phần lớn người lao động hiện không tăng kịp với tốc độ leo thang của chi phí vốn. Khi lãi suất tăng trong lúc kinh tế còn nhiều biến động, “vùng an toàn tài chính” của người vay sẽ ngày càng bị co hẹp.
TS. Nguyễn Trí Hiếu khuyến nghị người mua nhà chỉ nên vay tối đa khoảng 70–80% giá trị tài sản, đồng thời tổng nghĩa vụ trả nợ hàng tháng không nên vượt quá 50% thu nhập ròng. Quan trọng hơn, người vay cần chuẩn bị quỹ dự phòng đủ duy trì chi tiêu và trả nợ trong ít nhất 6–12 tháng để phòng ngừa các cú sốc như mất việc hoặc giảm thu nhập.
Cần nhìn nhận rằng việc ngân hàng mở rộng tín dụng cho nhu cầu ở thực là tín hiệu tích cực và cần thiết để hỗ trợ thị trường bất động sản phục hồi theo hướng lành mạnh hơn. Tuy nhiên, tín dụng không thể trở thành giải pháp duy nhất.
Nếu giá nhà tiếp tục neo cao trong khi nguồn cung nhà ở vừa túi tiền vẫn khan hiếm, người dân sẽ buộc phải vay tỷ lệ lớn hơn để sở hữu nhà ở. Khi đó, rủi ro tài chính không chỉ dồn lên người mua mà còn có thể quay ngược trở lại hệ thống ngân hàng dưới dạng nợ xấu trong tương lai.
Bởi vậy, bên cạnh việc mở rộng tín dụng, điều quan trọng hơn vẫn là tăng nguồn cung nhà ở xã hội, nhà ở thương mại giá phù hợp, tháo gỡ các nút thắt pháp lý để giảm chi phí phát triển dự án và kiểm soát tình trạng đầu cơ khiến giá nhà bị đẩy lên quá xa khả năng chi trả thực tế của người dân.
PV
Nguồn: thuongtruong.com.vn