
Vì sao USD “thả nổi” có thể khiến vàng tăng?
Trong nhiều thập kỷ, đồng USD được xem như “xương sống” của thị trường tài chính toàn cầu. Không chỉ là đồng tiền thanh toán quốc tế, USD còn đóng vai trò dự trữ lớn nhất, đồng thời là thước đo cho giá vàng và phần lớn hàng hóa thế giới.
Tuy nhiên, trong bối cảnh nợ công Mỹ tăng cao, chi tiêu ngân sách lớn và áp lực tăng trưởng ngày càng nặng nề, thị trường bắt đầu nhắc đến một giả thuyết: nếu Mỹ buộc phải “thả nổi” đồng USD theo hướng để đồng tiền này suy yếu mạnh, điều gì sẽ xảy ra với giá vàng?
Dù mới là kịch bản giả định, phản ứng của vàng trước biến động của USD đã được kiểm chứng qua nhiều chu kỳ. Mối quan hệ “USD yếu – vàng mạnh” gần như là quy luật, đặc biệt khi sự suy yếu của USD đi kèm với rủi ro lạm phát và tâm lý phòng thủ của nhà đầu tư.
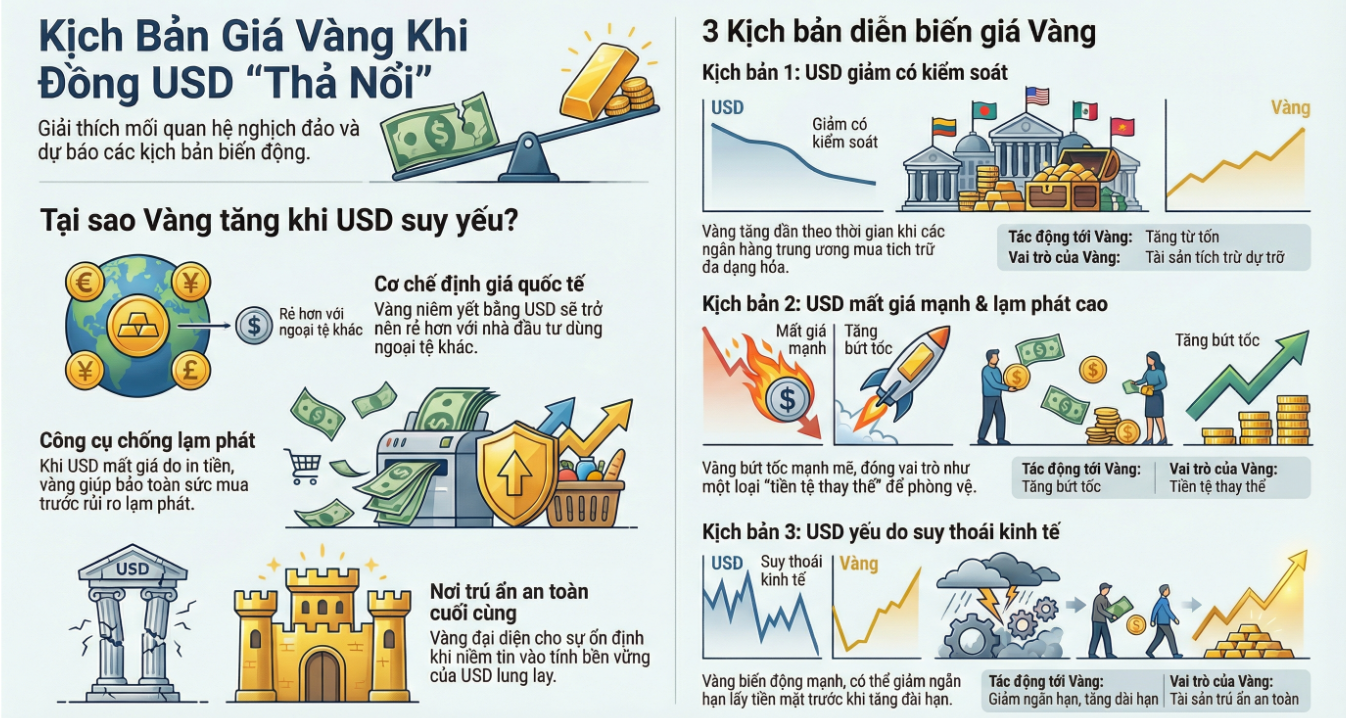
Lý do đầu tiên nằm ở cơ chế định giá. Vàng được niêm yết chủ yếu bằng USD trên thị trường quốc tế. Khi đồng bạc xanh mất giá, vàng trở nên “rẻ hơn” đối với nhà đầu tư nắm giữ euro, yen hay nhân dân tệ. Giá rẻ tương đối khiến lực mua tăng, kéo giá vàng đi lên. Đây cũng là nguyên nhân khiến vàng thường đi ngược chiều USD trong nhiều giai đoạn lịch sử.
Lý do thứ hai liên quan đến lạm phát. Nếu việc “thả nổi” đồng USD diễn ra cùng chính sách nới lỏng tiền tệ, in thêm tiền hoặc duy trì lãi suất thấp để hỗ trợ kinh tế, nguy cơ lạm phát sẽ tăng. Khi lạm phát cao, sức mua của tiền giảm, nhà đầu tư thường tìm đến tài sản giữ giá. Trong nhóm tài sản trú ẩn, vàng là lựa chọn truyền thống vì ít phụ thuộc vào chu kỳ lợi nhuận doanh nghiệp hay tín dụng như cổ phiếu, bất động sản.
Quan trọng hơn, việc USD suy yếu không chỉ là câu chuyện tỷ giá mà còn là vấn đề niềm tin. Nếu nhà đầu tư toàn cầu lo ngại USD không còn giữ được tính ổn định, vàng có thể trở thành “điểm đến” hàng đầu. Trong những giai đoạn bất ổn tiền tệ, vàng thường tăng mạnh không phải vì sinh lời, mà vì nó đại diện cho sự an toàn và khả năng bảo toàn giá trị.
Tuy vậy, mức độ tăng của vàng không chỉ phụ thuộc vào USD yếu hay mạnh. Một yếu tố then chốt khác là lãi suất. Vàng không tạo ra dòng tiền như gửi tiết kiệm hay trái phiếu. Vì thế, khi lãi suất cao, vàng kém hấp dẫn hơn. Ngược lại, khi lãi suất thấp, vàng trở nên hấp dẫn do chi phí cơ hội giảm.
Trong giả thuyết Mỹ để USD suy yếu, nếu Fed vẫn duy trì lãi suất cao, vàng có thể tăng chậm và biến động mạnh. Nhưng nếu Fed buộc phải hạ lãi suất, vàng có thể bước vào chu kỳ tăng mạnh. Thị trường đặc biệt chú ý đến lãi suất thực, tức lãi suất danh nghĩa trừ đi lạm phát. Khi lãi suất thực giảm, vàng thường tăng nhanh hơn nhiều.
Giá vàng sẽ diễn biến thế nào theo các kịch bản?
Trong kịch bản Mỹ “thả nổi” đồng USD, giới quan sát thường đặt ra ba hướng diễn biến chính cho vàng, tùy mức độ suy yếu của USD và phản ứng chính sách của Fed.
Kịch bản thứ nhất là USD giảm có kiểm soát. Đây là kịch bản “mềm” nhất: Mỹ chấp nhận để USD yếu vừa phải nhằm hỗ trợ xuất khẩu và giảm áp lực nợ, nhưng vẫn giữ được ổn định vĩ mô và kiểm soát lạm phát. Khi đó, vàng có thể tăng nhưng theo hướng từ tốn, không bùng nổ. Niềm tin vào USD vẫn được duy trì, dòng tiền trú ẩn không quá mạnh. Giá vàng sẽ tăng dần theo thời gian, nhất là khi nhiều ngân hàng trung ương tiếp tục mua vàng dự trữ để đa dạng hóa tài sản.
Kịch bản thứ hai là USD mất giá mạnh, lạm phát cao. Đây là kịch bản vàng có khả năng tăng bứt tốc. Khi USD suy yếu mạnh, nhà đầu tư cá nhân, các quỹ ETF vàng và cả ngân hàng trung ương có thể đẩy mạnh mua vào để phòng vệ. Đáng chú ý, vàng tăng theo tâm lý trú ẩn thường có tốc độ nhanh hơn nhiều so với chu kỳ tăng thông thường. Trong trường hợp này, vàng không chỉ là hàng hóa, mà có thể trở lại vai trò “tiền tệ thay thế”, kéo theo khả năng lập đỉnh mới.
Kịch bản thứ ba là USD yếu do kinh tế Mỹ suy thoái. Đây là trường hợp phức tạp hơn vì vàng có thể biến động mạnh trong ngắn hạn. Khi suy thoái xảy ra, nhà đầu tư đôi khi bán vàng để lấy tiền mặt, khiến giá vàng có thể giảm hoặc đi ngang trong giai đoạn đầu. Tuy nhiên, khi Fed bắt đầu nới lỏng mạnh, hạ lãi suất và bơm thanh khoản, vàng thường tăng trở lại rất nhanh. Mô hình này từng xuất hiện trong nhiều cuộc khủng hoảng: vàng “giật lùi” ngắn hạn, sau đó bước vào chu kỳ tăng dài hạn.
Một yếu tố khác có thể trở thành “đòn bẩy” cho vàng là vai trò của ngân hàng trung ương. Những năm gần đây, nhiều ngân hàng trung ương tăng mua vàng dự trữ như một cách giảm phụ thuộc vào USD. Nếu USD suy yếu mạnh, xu hướng này có thể tăng tốc. Vàng hấp dẫn vì không phụ thuộc chính sách của bất kỳ quốc gia nào, không có rủi ro vỡ nợ và có tính thanh khoản toàn cầu. Nếu lực mua từ các ngân hàng trung ương tăng mạnh, giá vàng có thể bước vào chu kỳ tăng bền vững hơn, thay vì chỉ là một “cơn sốt” ngắn hạn.
Dù vậy, vàng không phải lúc nào cũng tăng. Trong một số tình huống, giá vàng vẫn có thể giảm, chẳng hạn khi thị trường hoảng loạn và nhà đầu tư bán vàng để giữ tiền mặt, hoặc khi lãi suất Mỹ tăng mạnh bất ngờ khiến vàng mất lợi thế. Ngoài ra, nếu USD bất ngờ mạnh lên trở lại do dòng tiền trú ẩn đổ vào trái phiếu Mỹ, vàng cũng có thể chịu áp lực điều chỉnh.
Tuy nhiên, nếu giả thuyết “thả nổi” USD thực sự xảy ra theo hướng suy yếu dài hạn, khả năng USD tăng mạnh trở lại sẽ thấp hơn. Khi đó, vàng vẫn giữ lợi thế trung và dài hạn, dù sẽ có những nhịp điều chỉnh mạnh.
Điều nhà đầu tư cần hiểu là vàng hiếm khi tăng theo đường thẳng. Trên thực tế, vàng thường đi theo chu kỳ: tăng mạnh, điều chỉnh, tích lũy, tăng tiếp. Vì chịu tác động lớn từ tâm lý và dòng tiền đầu cơ, biến động ngắn hạn của vàng có thể rất mạnh. Có giai đoạn vàng giảm sâu dù xu hướng dài hạn vẫn là tăng.
Do đó, nếu nhìn từ góc độ thị trường, vàng trong kịch bản USD suy yếu phù hợp hơn với chiến lược trung và dài hạn, thay vì “lướt sóng” ngắn hạn dựa trên cảm xúc.
Trong giả thuyết Mỹ “thả nổi” đồng USD theo hướng suy yếu, vàng gần như chắc chắn sẽ hưởng lợi. USD giảm khiến vàng rẻ hơn với nhà đầu tư toàn cầu, đồng thời kích hoạt tâm lý trú ẩn nếu niềm tin vào tiền tệ lung lay. Tuy nhiên, mức độ tăng của vàng phụ thuộc lớn vào lãi suất và lạm phát. Nếu Fed hạ lãi suất và lạm phát tăng, vàng có thể bứt phá mạnh.
Ngược lại, nếu lãi suất vẫn cao, vàng có thể tăng chậm và biến động nhiều. Dù vậy, trong bối cảnh bất ổn tiền tệ, vàng vẫn là một trong số ít tài sản được xem như “nơi trú ẩn cuối cùng”, và nếu đồng bạc xanh suy yếu mạnh, vàng nhiều khả năng sẽ tiếp tục là tâm điểm của thị trường toàn cầu.
PV
Nguồn: thuongtruong.com.vn
























