Tỷ lệ lấp đầy cải thiện, F&B và giải trí dẫn dắt nhu cầu thuê
Nửa đầu năm 2026, thị trường bán lẻ Việt Nam tiếp tục duy trì đà tăng trưởng tích cực. Theo Cục Thống kê, Bộ Tài chính, doanh thu bán lẻ và dịch vụ tiêu dùng tăng 12,9% so với cùng kỳ. Đà tăng trưởng được hỗ trợ bởi thu nhập người dân cải thiện, tầng lớp trung lưu mở rộng, cơ cấu dân số trẻ, cùng sự phục hồi của ngành du lịch, lưu trú và quá trình đô thị hóa lan rộng ra ngoài các khu vực lõi trung tâm.
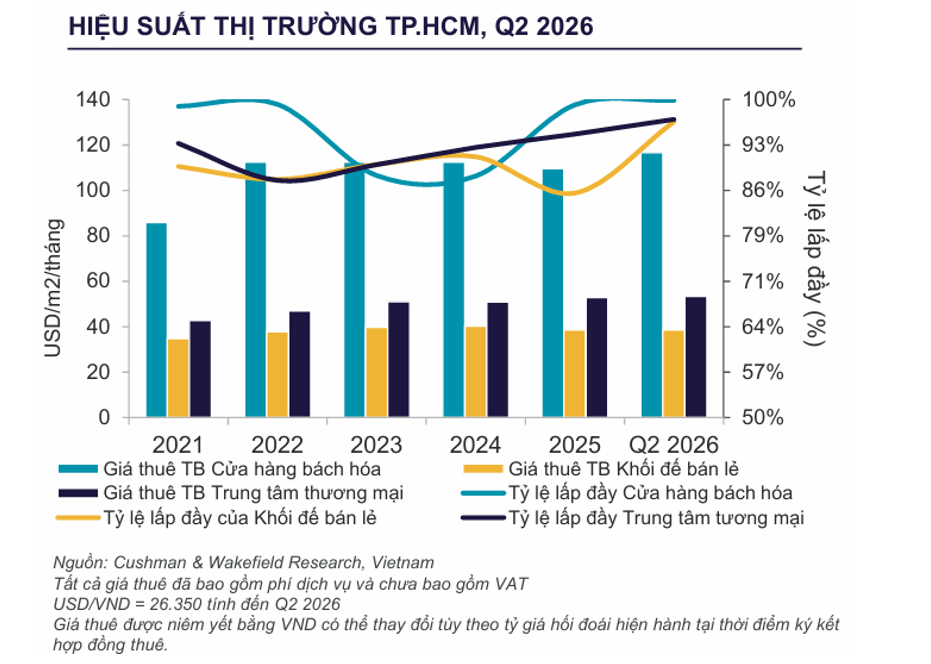
Báo cáo MarketBeat Q2 2026 của Cushman & Wakefield ghi nhận tỷ lệ lấp đầy bán lẻ tại Hà Nội đạt 87,9% trong quý II/2026, tăng 1,5 điểm phần trăm so với quý trước và 2,6 điểm phần trăm so với cùng kỳ. Còn tại TP Hồ Chí Minh, khu vực lõi theo địa giới cũ đạt tỷ lệ lấp đầy 97%, trong khi khu vực mở rộng gồm Bình Dương và Bà Rịa - Vũng Tàu cũ duy trì ở mức 93,6 - 95,1%.
Giá thuê mặt bằng cũng ghi nhận xu hướng tăng. Tại Hà Nội, giá thuê tầng trệt đạt 51,8 USD/m2/tháng, tăng 10% so với cùng kỳ. Khu vực lõi TP Hồ Chí Minh đạt 54,9 USD/m2/tháng, tăng 2,9 điểm phần trăm theo năm. Đáng chú ý, xu hướng tăng này không đến từ việc nguồn cung mới gia nhập ồ ạt mà chủ yếu phản ánh khả năng hấp thụ tốt trên nền tảng nguồn cung hiện hữu, cho thấy nhu cầu thuê thực chất vẫn duy trì tích cực.
Xét theo cơ cấu ngành hàng, F&B và giải trí tiếp tục là hai nhóm dẫn dắt nhu cầu thuê tại cả hai địa bàn lớn này, bên cạnh lifestyle, thời trang và phụ kiện. Riêng tại Hà Nội, nửa đầu năm ghi nhận sự xuất hiện của nhiều thương hiệu lần đầu mở cửa hàng hoặc cửa hàng flagship như Bershka, Wilson, IWC Schaffhausen, Roborock và chuỗi Bách Hóa Xanh.
Danh sách này trải rộng từ thời trang nhanh, thể thao, đồng hồ cao cấp đến bán lẻ nhu yếu phẩm, cho thấy cơ cấu khách thuê ngày càng đa dạng. Trong thời gian tới, khi nguồn cung tại khu vực trung tâm hạn chế, dòng vốn và sự quan tâm của khách thuê được dự báo tiếp tục dịch chuyển ra ngoài khu vực CBD truyền thống.
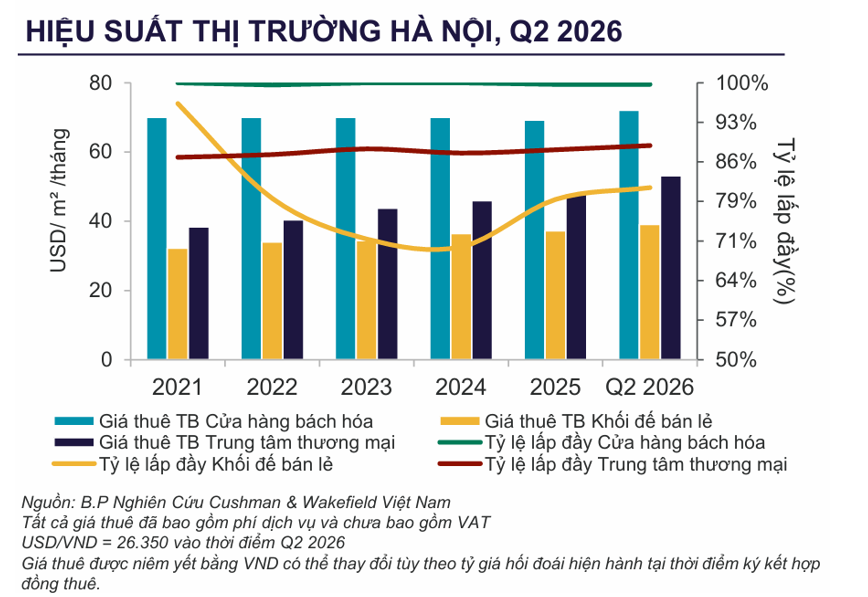
Tại Hà Nội, phần lớn nguồn cung mới trong nửa đầu năm tập trung ở khu vực rìa trung tâm, cùng với các khối đế bán lẻ tại phía Tây và khu vực trung tâm. Trung tâm thương mại tiếp tục chiếm khoảng 85% tổng nguồn cung, gắn với các khu dân cư, văn phòng và hạ tầng mới hình thành.
Từ nay đến năm 2028, Hà Nội dự kiến đón thêm khoảng 314.000 m2 diện tích bán lẻ, tập trung tại các khu vực ngoài trung tâm, chủ yếu ở phía Tây và ngoại thành.
Còn tại lõi TP Hồ Chí Minh, khu Đông và khu Bắc được xác định là những hướng phát triển chính, với khoảng 286.500 m² nguồn cung dự kiến đến năm 2029. Trong khi đó, Bình Dương cũ nổi lên là thị trường tăng trưởng chủ lực của khu vực mở rộng, với khoảng 174.000 m² nguồn cung mới.
Thị trường gia tăng nguồn cung mới, cuộc đua chuyển sang trải nghiệm khách hàng
Theo Cushman & Wakefield, dư địa phát triển của thị trường không chỉ nằm ở hoạt động mua sắm, mà còn đến từ nhu cầu ăn uống, giải trí, chăm sóc sức khỏe, gặp gỡ và trải nghiệm của nhóm người tiêu dùng trẻ, am hiểu công nghệ và có ngày càng nhiều lựa chọn. Trong bối cảnh đó, mô hình “destination retail”, kết hợp mua sắm với ẩm thực, giải trí và các tiện ích khác, được dự báo sẽ dẫn dắt tăng trưởng thị trường Việt Nam trong 2-3 năm tới.
Bà Hoàng Nguyệt Minh, Giám đốc Cushman & Wakefield Việt Nam, cho rằng cạnh tranh trong giai đoạn tới sẽ không chỉ nằm ở diện tích hay giá thuê mà còn ở mức độ liên quan đối với người tiêu dùng. Các trung tâm thương mại cần tạo ra lý do đủ hấp dẫn để khách hàng lựa chọn đến trực tiếp thay vì mua sắm trực tuyến. Điều này có thể đến từ cơ cấu F&B và giải trí phù hợp, các sự kiện cộng đồng, không gian linh hoạt, dịch vụ thuận tiện hoặc sự kết nối tự nhiên với khu dân cư và văn phòng xung quanh.
Xu hướng này cũng đang diễn ra trên toàn khu vực châu Á - Thái Bình Dương. Các cửa hàng vật lý đang dần chuyển từ nơi giao dịch thuần túy thành nền tảng nội dung, cộng đồng và thương hiệu, trong bối cảnh phần lớn quá trình khám phá và đánh giá sản phẩm diễn ra trước khi khách hàng bước vào cửa hàng.
Gen Z hiện dẫn đầu xu hướng quay lại mua sắm trực tiếp, chiếm 64% nhóm người tiêu dùng ưu tiên hình thức mua sắm tại cửa hàng. Trong khi đó, mô hình pop-up linh hoạt đang chiếm gần một phần ba thị phần toàn cầu, tương đương 32,4%, tạo ra khoảng 4,8 tỷ USD doanh thu trong năm 2025.
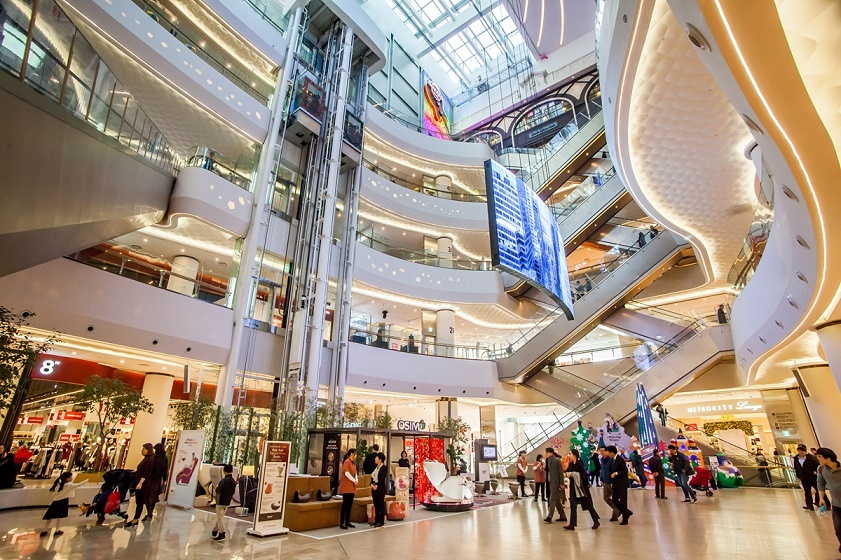
Bà Sona Aggarwal, Giám đốc điều hành phụ trách Bán lẻ khu vực châu Á - Thái Bình Dương của Cushman & Wakefield, nhận định vai trò của bán lẻ vật lý không suy giảm, nhưng kỳ vọng đối với không gian này đã thay đổi. Người tiêu dùng ngày nay thường hình thành quan điểm về thương hiệu trước khi bước vào cửa hàng, vì vậy cửa hàng vật lý cần hiện thực hóa những giá trị mà thương hiệu đã xây dựng trên môi trường trực tuyến.
Hàn Quốc và Nhật Bản được xem là những ví dụ cho xu hướng bán lẻ trải nghiệm mà Việt Nam đang từng bước tiếp cận. Tại Hàn Quốc, Myeongdong và Seongsu tích hợp bán lẻ, lifestyle cùng các dịch vụ làm đẹp và y tế trong một điểm đến, với tỷ lệ trống lần lượt ở mức 5,6% và 3,7%.
Còn tại Nhật Bản, mô hình Dior Bamboo Pavilion ở Tokyo kết hợp bán lẻ, lưu trú và ẩm thực nhằm tạo trải nghiệm thương hiệu sâu hơn. Tokyo, cùng Singapore và Thượng Hải, được xem là những điểm khởi phát khu vực đối với các mô hình bán lẻ trải nghiệm cao cấp.
Trong bối cảnh nguồn cung tiếp tục mở rộng, vị trí vẫn tạo ra lợi thế ban đầu cho một dự án bán lẻ, nhưng định vị, trải nghiệm và năng lực vận hành được xem là những yếu tố quyết định khả năng giữ chân khách hàng và tạo ra giá trị dài hạn.
PV
Nguồn: thuongtruong.com.vn