Vay tiền trở nên dễ hơn bao giờ hết
Một chiếc điện thoại mới, một khoản vay vài chục triệu, thủ tục chỉ mất vài phút, không cần tài sản đảm bảo, không cần chứng minh thu nhập phức tạp; trong kỷ nguyên số, tín dụng tiêu dùng đang len lỏi vào từng ngóc ngách đời sống, từ thành thị đến nông thôn, từ người lao động phổ thông đến giới trẻ mới đi làm.
Không còn là câu chuyện của những khoản vay lớn hay thủ tục ngân hàng phức tạp, việc vay tiền giờ đây đã trở thành một hành vi tiêu dùng bình thường, diễn ra nhanh chóng và gần như không có rào cản tâm lý.
Chưa bao giờ việc vay tiền lại đơn giản đến vậy, khi chỉ cần một chiếc smartphone và vài thao tác trên ứng dụng, người dùng đã có thể tiếp cận khoản vay gần như tức thì.
Trong bối cảnh tín dụng toàn nền kinh tế đã tăng hơn 2% chỉ trong quý I/2026, tương đương khoảng 399.000 tỷ đồng được bơm thêm ra thị trường, dòng tiền vay đang mở rộng với tốc độ chưa từng có.
Khi tín dụng trở thành một trong những trụ cột vận hành nền kinh tế, việc tiếp cận vốn vay, đặc biệt là các khoản vay nhỏ, nhanh cũng được “bình dân hóa” đến mức tối đa.
Tín dụng tiêu dùng vì thế không còn là một phân khúc nhỏ mà đã vươn lên thành một cấu phần đáng kể của hệ thống tài chính, với quy mô khoảng 3 triệu tỷ đồng, chiếm hơn 20% tổng dư nợ. Đây không chỉ là con số thống kê, mà phản ánh một thực tế: ngày càng nhiều người sống dựa vào tín dụng để duy trì mức sống hiện tại.
Các công ty tài chính, ngân hàng số và nền tảng fintech lao vào cuộc đua mở rộng thị phần, nơi tốc độ giải ngân trở thành lợi thế cạnh tranh, còn biên lợi nhuận cao, vòng quay vốn nhanh và tệp khách hàng rộng biến lĩnh vực này thành một “mỏ vàng” mà ít ngành nào sánh kịp.
Nhưng phía sau bức tranh tăng trưởng ấy là một áp lực âm thầm. Khi tín dụng tăng nhanh hơn huy động vốn, với mức tăng 2,15% so với chỉ 0,44% trong cùng kỳ, hệ thống buộc phải liên tục tìm cách “đẩy vốn ra”. Điều đó đồng nghĩa với việc tiêu chuẩn cho vay có xu hướng được nới lỏng, đặc biệt ở phân khúc tiêu dùng, nơi rủi ro vốn đã cao hơn so với tín dụng truyền thống. Khi việc giải ngân trở thành mục tiêu, chất lượng khoản vay đôi khi không còn là ưu tiên hàng đầu.
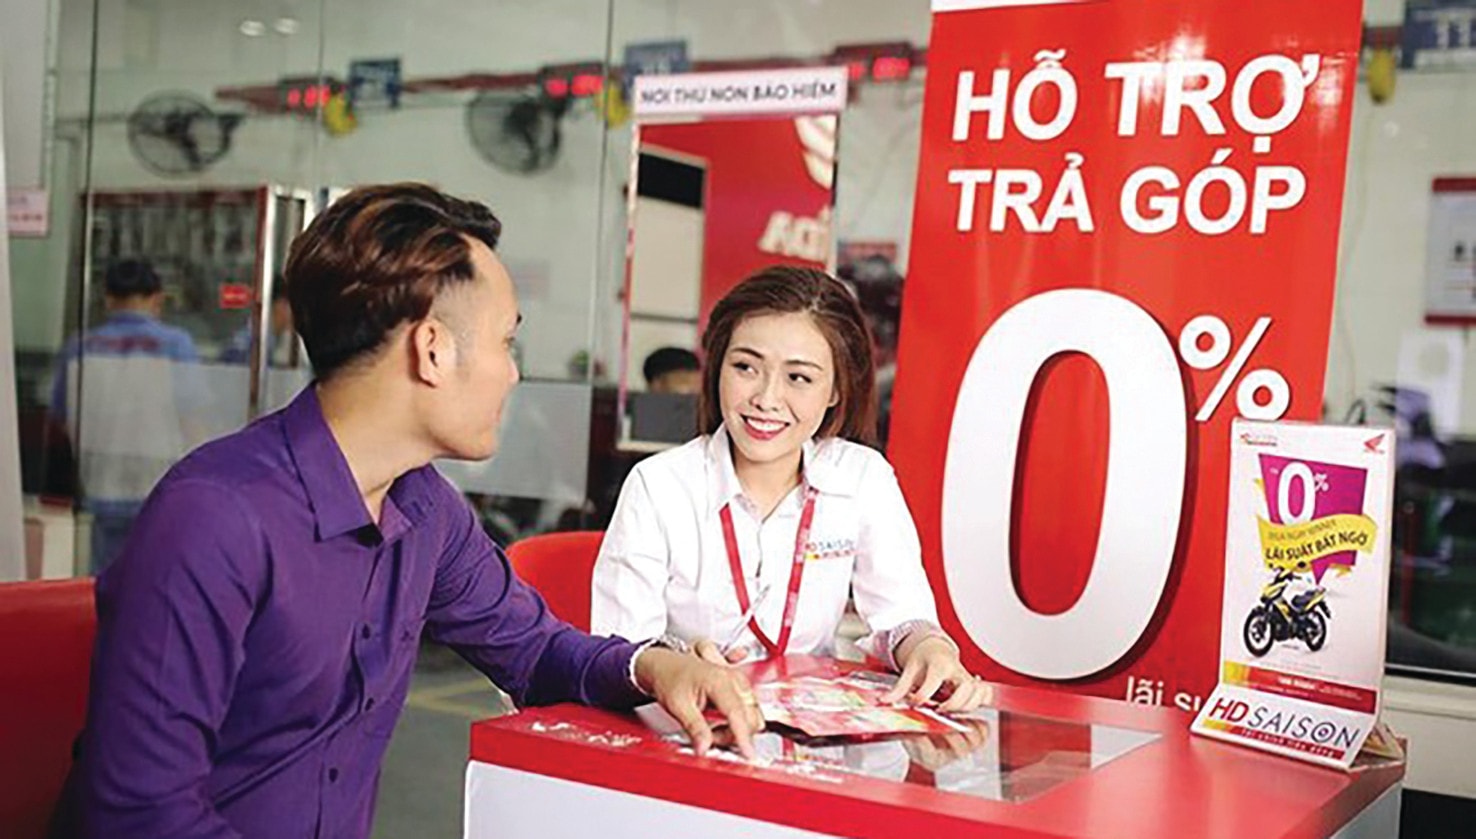
Trong bối cảnh đó, những lời chào mời lãi suất thấp, thậm chí “0%”, xuất hiện dày đặc trên mạng xã hội, len vào từng phiên livestream, từng quảng cáo cá nhân hóa. Vay tiền được đóng gói như một sản phẩm tiêu dùng, dễ tiếp cận, dễ quyết định, và dường như không có rủi ro.
Nhưng thực tế lại khác xa. Ngay cả lãi suất cho vay bình quân của ngân hàng hiện cũng đã dao động khoảng 7–9,4%/năm, chưa kể các khoản phí đi kèm và với các khoản vay tiêu dùng, chi phí thực tế thường cao hơn đáng kể.
Chỉ đến khi ký hợp đồng, người vay mới nhận ra bức tranh phức tạp hơn nhiều, khi các khoản phí bắt đầu lộ diện như phí dịch vụ, phí quản lý khoản vay, bảo hiểm đi kèm hay phí phạt trả chậm. Những chi phí này thường không được nhấn mạnh trong quảng cáo, nhưng lại là yếu tố quyết định tổng nghĩa vụ tài chính. Khi cộng dồn, tổng chi phí vay có thể cao hơn đáng kể so với mức lãi suất được quảng bá ban đầu.
Vấn đề không chỉ nằm ở con số mà còn ở cách thông tin được trình bày. Nhiều hợp đồng được thiết kế theo hướng phức tạp, sử dụng thuật ngữ tài chính khó hiểu, khiến người vay, đặc biệt là nhóm thu nhập trung bình và thấp gần như không có khả năng đánh giá đầy đủ nghĩa vụ của mình. Sự bất cân xứng thông tin khiến người vay bước vào giao dịch trong trạng thái “hiểu một phần”, và đến khi nhận ra toàn bộ chi phí thì họ đã ở trong cuộc chơi.
Từ một nhu cầu tiêu dùng đơn giản, nhiều người bắt đầu bước vào vòng xoáy quen thuộc: vay để tiêu rồi vay tiếp để trả nợ. Khi thu nhập không đủ bù đắp chi phí, khoản vay mới trở thành giải pháp tạm thời cho khoản nợ cũ. Ban đầu chỉ là những khoản nhỏ, nhưng theo thời gian, dư nợ tích tụ, chi phí lãi và phí chồng lên nhau, tạo thành áp lực tài chính ngày càng lớn.
Vòng lặp hình thành, và mỗi vòng lặp lại siết chặt hơn. Điều đáng nói là quá trình này diễn ra âm thầm, không gây ra cú sốc ngay lập tức, nhưng tích tụ dần theo thời gian. Đến một thời điểm, khi khả năng chi trả chạm ngưỡng, người vay mới nhận ra rằng họ không chỉ đang tiêu dùng trước thu nhập tương lai, mà còn đang đánh đổi chính sự ổn định tài chính của mình.
Vòng xoáy nợ
Khi tín dụng tiêu dùng vượt khỏi mục đích ban đầu, nó không còn là công cụ hỗ trợ mà trở thành áp lực tài chính kéo dài. Một thực tế đáng chú ý là nhóm khách hàng có thu nhập thấp, những người dễ bị tổn thương nhất, lại chính là nhóm phải chịu chi phí vay cao nhất.
Lãi suất cao, phí nhiều, điều kiện khắt khe hơn khi trễ hạn, tất cả đẩy họ vào vị thế bất lợi. Trong khi đó, các công ty tài chính lại hưởng lợi từ chính mức độ rủi ro này, khi rủi ro càng cao thì chi phí càng lớn và lợi nhuận cũng vì thế mà tăng lên. Sự mất cân bằng bắt đầu lộ rõ, một bên là lợi nhuận, một bên là áp lực nợ nần ngày càng chồng chất.
Đáng lo ngại hơn, thị trường tín dụng tiêu dùng đang tồn tại một vùng xám khó kiểm soát. Theo TS. Nguyễn Đức Độ, tốc độ phát triển của các mô hình cho vay số đang vượt xa khung pháp lý hiện hành, khiến nhiều hoạt động rơi vào vùng xám, nơi ranh giới giữa hợp pháp và biến tướng trở nên mờ nhạt. Trong khoảng trống đó, không ít ứng dụng cho vay núp bóng công nghệ, hoạt động thiếu minh bạch, lãi suất cao bất thường, thậm chí có dấu hiệu biến tướng thành tín dụng đen.
Không ít trường hợp người vay phản ánh bị thu thập dữ liệu cá nhân quá mức, bị gọi điện đòi nợ gây áp lực, đe dọa, thậm chí làm phiền cả người thân và đồng nghiệp. Luật sư Diệp Năng Bình cho rằng nhiều hành vi trong số này đã vượt qua ranh giới dân sự thông thường, có dấu hiệu xâm phạm đời sống riêng tư và vi phạm quy định pháp luật về bảo vệ dữ liệu cá nhân cũng như hành vi đòi nợ.
Ranh giới giữa một khoản vay hợp pháp và một chiếc bẫy tài chính vì thế ngày càng trở nên mong manh. Trong khi đó, khung pháp lý lại đang chạy sau thực tế. Sự phát triển quá nhanh của công nghệ tài chính khiến nhiều mô hình cho vay mới chưa được kiểm soát đầy đủ, từ minh bạch lãi suất thực đến quản lý ứng dụng cho vay online hay bảo vệ dữ liệu cá nhân, tất cả vẫn tồn tại những khoảng trống đáng kể.
Khi những rủi ro này tích tụ theo thời gian, hệ lụy không còn dừng lại ở từng cá nhân. TS. Đinh Thế Hiển cảnh báo rằng nếu tín dụng tiêu dùng tăng trưởng nóng và thiếu kiểm soát, rủi ro hoàn toàn có thể lan rộng ra toàn hệ thống tài chính, tạo ra những bất ổn mang tính dây chuyền.
Tín dụng tiêu dùng, về bản chất, không phải là vấn đề. Nó là một phần tất yếu của nền kinh tế hiện đại, giúp kích thích chi tiêu và cải thiện chất lượng sống.
Nhưng khi thị trường phát triển lệch hướng, khi lợi nhuận được đặt lên trên sự minh bạch, và khi người vay không được bảo vệ đúng mức, “mảnh đất màu mỡ” rất dễ biến thành một cánh đồng đầy rủi ro, nơi người cho vay không phải lúc nào cũng là người chịu trách nhiệm, còn người vay trong nhiều trường hợp lại trở thành người trả giá cuối cùng.
PV
Nguồn: thuongtruong.com.vn