Trong bối cảnh sức mua tiêu dùng vẫn còn phân hóa, tín hiệu phục hồi này mang ý nghĩa quan trọng vì phản ánh chất lượng nền tảng đang được cải thiện, thay vì chỉ là hiệu ứng ngắn hạn từ khuyến mãi hay mở rộng phân phối.
Tái cấu trúc tạo “độ bật” cho hệ thống phân phối
Trong năm 2025, kết quả kinh doanh của Masan Consumer chịu ảnh hưởng nhất định từ việc triển khai đồng bộ mô hình Retail Supreme trên toàn bộ kênh bán hàng truyền thống. Theo báo cáo mới nhất, trong Q4/2025, doanh thu thuần MCH đạt 9.275 tỷ đồng, tăng 3,7% so với cùng kỳ. Tính chung cả năm 2025, doanh thu thuần đạt 30.557 tỷ đồng, giảm nhẹ 1,1% so với cùng kỳ. Đáng chú ý, riêng tháng 12/2025, doanh thu tăng trên 8%, cho thấy nhịp phục hồi đang được cải thiện theo từng tháng. Các chỉ số vận hành cốt lõi đã cải thiện rõ rệt, cho thấy nền tảng đang được tối ưu và chuẩn hóa.
Độ phủ điểm bán của hệ thống Retail Supreme đến cuối năm đạt gần 420.000 điểm, tăng ~70% so với trước khi triển khai. Năng suất đội ngũ bán hàng tăng gần 40%, phản ánh khả năng bán chéo và hiệu quả phục vụ tại điểm bán được cải thiện rõ rệt. Việc giảm phụ thuộc vào kênh bán sỉ (60% còn 33%) và tăng kết nối trực tiếp với điểm bán lẻ giúp MCH kiểm soát tốt hơn chất lượng phân phối và dữ liệu thị trường. Đây chính là nền móng quan trọng để doanh thu có thể phục hồi bền vững, thay vì tăng trưởng dựa trên mở rộng số lượng đơn thuần.
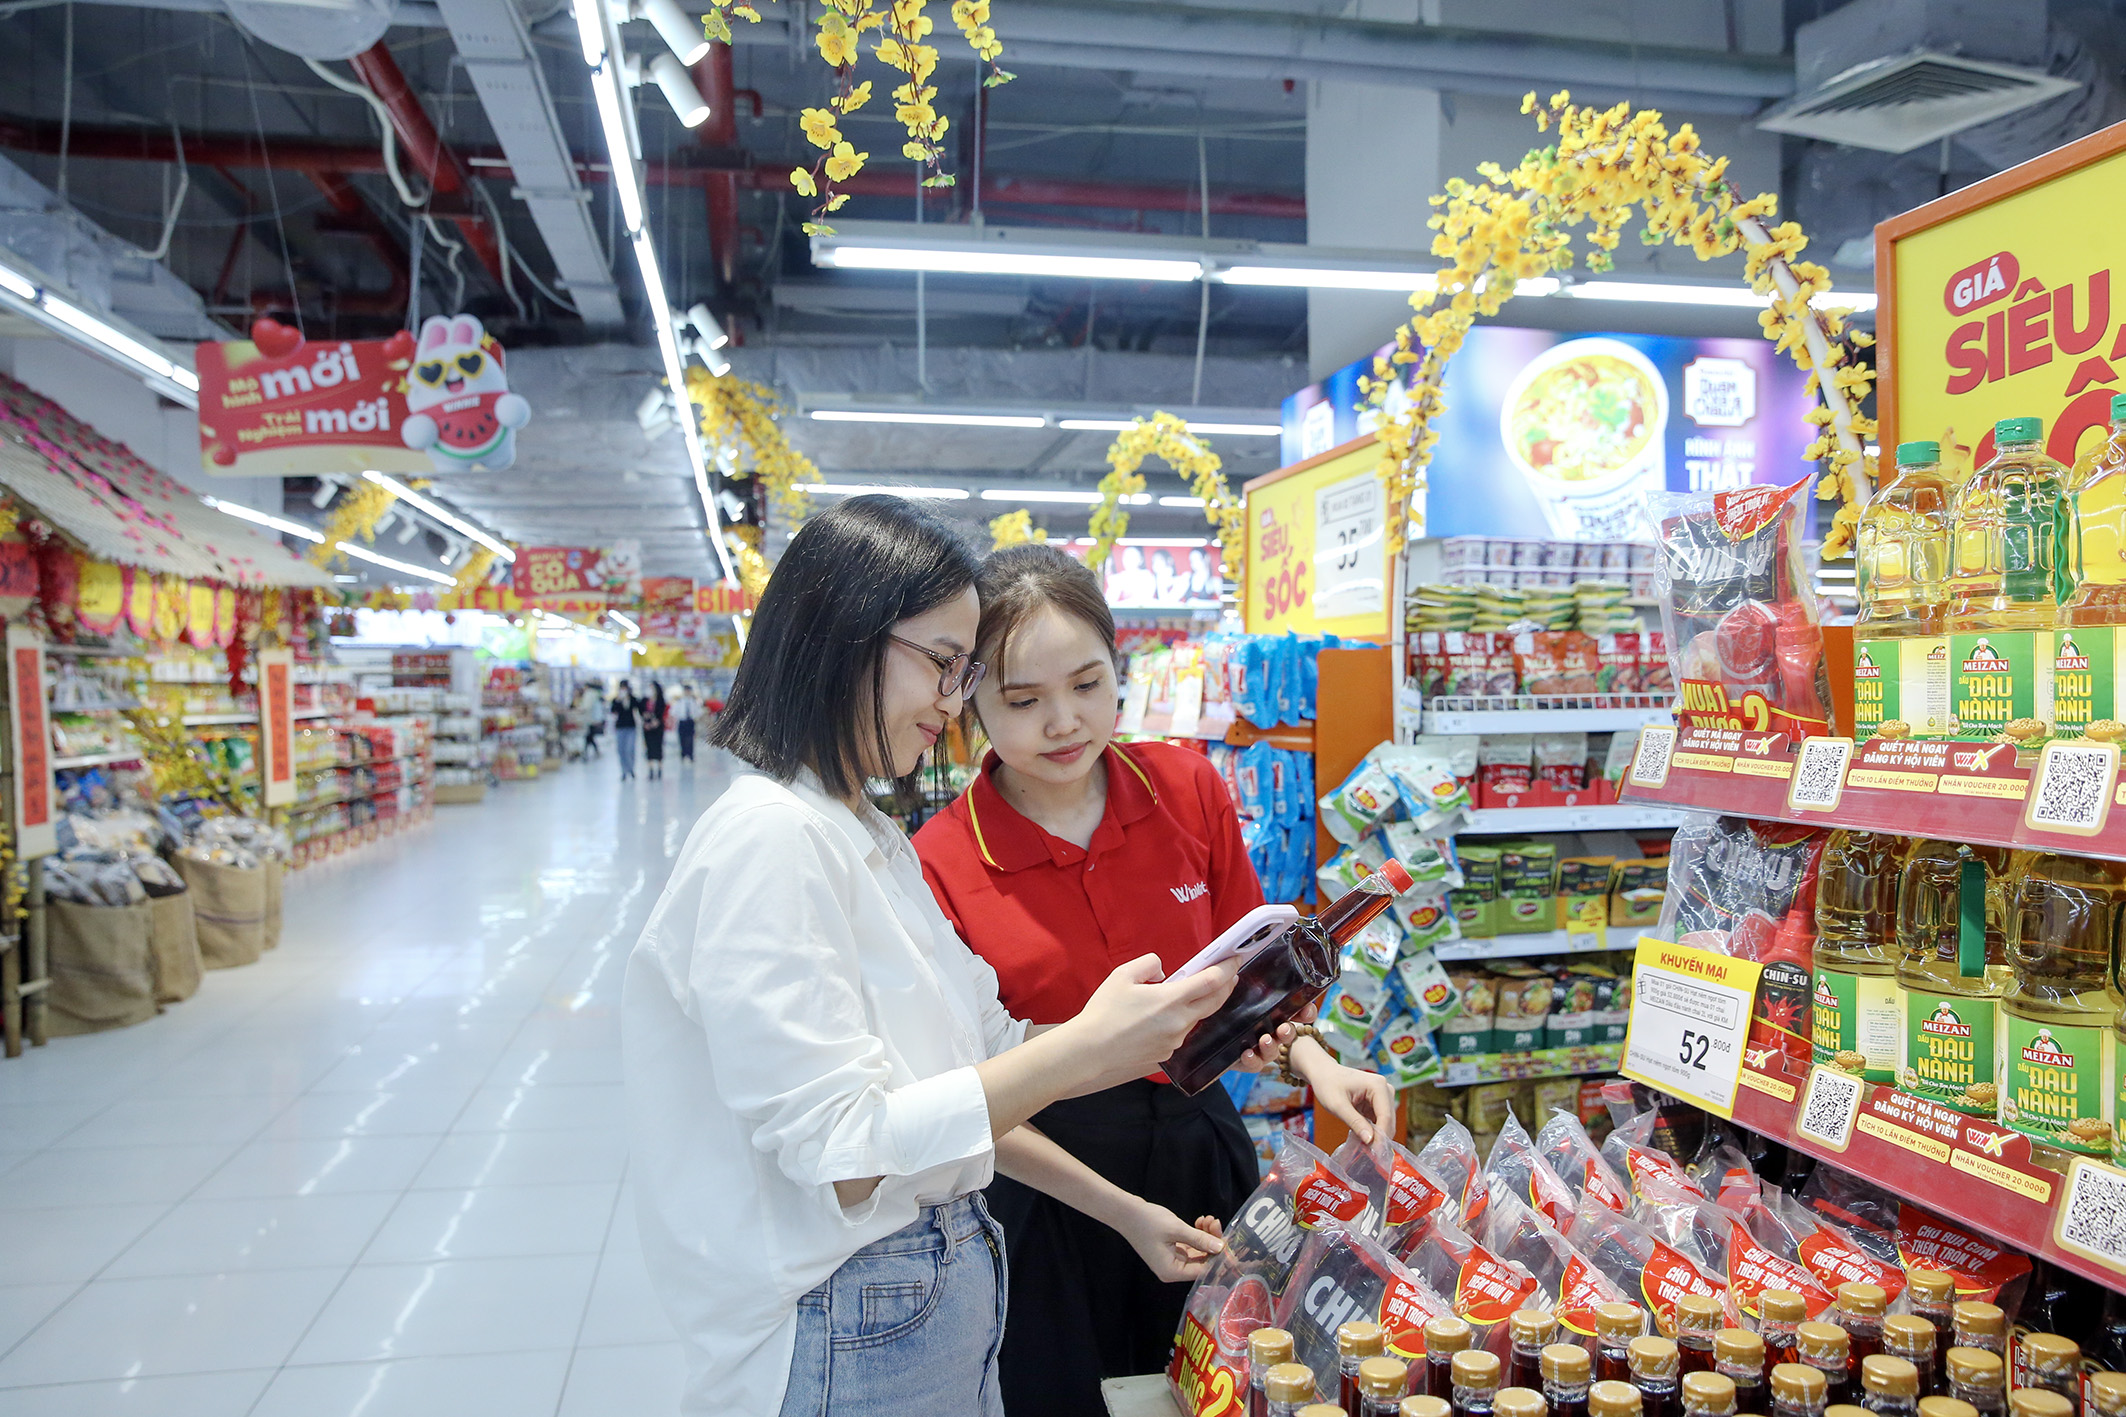
Một điểm tích cực rõ nét trong năm 2025 là tăng trưởng hai chữ số ở hầu hết các kênh ngoài kênh truyền thống. Kênh bán lẻ hiện đại tăng khoảng 14,2%, xuất khẩu tăng gần 27%, thương mại điện tử tăng tới 66%, trong khi kênh HORECA ghi nhận mức tăng gần 53%. Đây là những kênh có xu hướng mở rộng dài hạn, gắn với quá trình hiện đại hóa tiêu dùng và hội nhập thị trường quốc tế.
Sự tăng trưởng này giúp Masan Consumer từng bước tái cân bằng cơ cấu doanh thu, giảm phụ thuộc vào kênh truyền thống vốn chịu nhiều áp lực cạnh tranh và biến động hành vi tiêu dùng. Quan trọng hơn, các kênh hiện đại và xuất khẩu thường có khả năng mở rộng quy mô tốt hơn, cho phép doanh nghiệp khai thác lợi thế thương hiệu, chuỗi cung ứng và đổi mới sản phẩm trong dài hạn.
Tăng trưởng mạnh ở các kênh này cũng phản ánh mức độ thích ứng của danh mục sản phẩm với xu hướng tiêu dùng mới, đặc biệt là nhóm sản phẩm tiện lợi, đồ uống và sản phẩm phục vụ nhu cầu tiêu dùng nhanh.
Ngành hàng trọng tâm bắt đầu phát huy vai trò dẫn dắt
Xét theo ngành hàng, tăng trưởng trong quý IV được dẫn dắt bởi nhóm thực phẩm tiện lợi (Tăng 19% so với cùng kỳ) và chăm sóc cá nhân – gia đình (Tăng gần 19% so với cùng kỳ). Tính cả năm 2025, mảng thực phẩm tiện lợi vẫn duy trì mức tăng trưởng dương khoảng 1,2%, trong bối cảnh toàn ngành chịu áp lực tiêu dùng.
Đối với nhóm gia vị, bao gồm các sản phẩm tiêu dùng có tần suất mua cao như tương ớt, triển vọng tăng trưởng dài hạn vẫn được duy trì nhờ xu hướng nâng cấp chất lượng, thương hiệu và sự dịch chuyển từ sản phẩm không nhãn hiệu sang sản phẩm có thương hiệu mạnh. Đây là nhóm ngành có đặc tính phòng thủ tốt, ít biến động theo chu kỳ và có khả năng mở rộng giá trị sản phẩm theo thời gian.
Nhóm thực phẩm tiện lợi tiếp tục hưởng lợi từ thay đổi lối sống, tốc độ đô thị hóa và nhu cầu tiện lợi ngày càng cao của người tiêu dùng. Việc tập trung đổi mới sản phẩm, cải tiến bao bì và nâng cấp phân khúc giúp doanh nghiệp không chỉ giữ được sản lượng mà còn cải thiện chất lượng doanh thu.
Sự kết hợp giữa các ngành hàng có sức tiêu thụ ổn định và các kênh tăng trưởng nhanh đang tạo ra cấu trúc tăng trưởng cân bằng hơn cho Masan Consumer trong giai đoạn hậu chuyển đổi.
Việc doanh thu quay lại tăng trưởng trong quý gần nhất cho thấy chiến lược tái cấu trúc đang đi đúng hướng, đặc biệt khi các kênh hiện đại và ngành hàng trọng tâm đã chứng minh được sức bật bằng số liệu thực tế. Tuy nhiên, thị trường tiêu dùng vẫn đối mặt với áp lực cạnh tranh cao và sự thay đổi nhanh trong hành vi mua sắm. Do đó, việc phục hồi bền vững sẽ phụ thuộc vào khả năng MCH tiếp tục khai thác hiệu quả hệ thống phân phối đã tái cấu trúc, duy trì tốc độ đổi mới sản phẩm và giữ được vị thế thương hiệu trong các ngành hàng cốt lõi.
Những chuyển động tích cực đang cho thấy Masan Consumer đã đi qua chặng đường xây nền quan trọng và bắt đầu mở ra một giai đoạn mới, nơi nền tảng vận hành được khai thác trọn vẹn để tạo ra giá trị dài hạn. Đây là hành trình cần sự kiên định và tầm nhìn dài hơi, khi thành quả không đến trong một sớm một chiều, mà được bồi đắp qua từng bước tiến vững chắc.
Masan Consumer (HOSE: MCH) là công ty thành viên thuộc Tập đoàn Masan (HOSE: MSN) - doanh nghiệp tiêu dùng - bán lẻ hàng đầu Việt Nam. Với sứ mệnh phụng sự người tiêu dùng, Masan Consumer đã không ngừng đổi mới để mang đến những sản phẩm chất lượng, đáp ứng nhu cầu thiết yếu của hàng triệu gia đình. Doanh nghiệp hiện sở hữu danh mục đa dạng các sản phẩm FMCG trong các lĩnh vực gia vị, thực phẩm tiện lợi, đồ uống, chăm sóc cá nhân và gia đình, với những thương hiệu quen thuộc như CHIN-SU, Nam Ngư, Omachi, Kokomi, và Wake-up 247. Sản phẩm của Masan Consumer hiện diện trong hơn 98% hộ gia đình Việt Nam và được xuất khẩu đến hơn 26 quốc gia trên thế giới, khẳng định vị thế là một trong những công ty FMCG có khả năng sinh lời hàng đầu khu vực.
PV
Nguồn: thuongtruong.com.vn