Nhu cầu nội địa và giá thép phục hồi
Theo báo cáo ngành thép của Hiệp hội Thép Việt Nam, sản lượng tiêu thụ toàn ngành trong quý I/2026 dự kiến tăng trưởng 10% so với cùng kỳ trong năm 2026, nhờ nhu cầu tích cực từ xây dựng dân dụng và đầu tư công. Tuy nhiên, cơ cấu sản phẩm có sự phân hóa rõ rệt khi thép xây dựng và thép cuộn cán nóng ghi nhận mức tăng trưởng lần lượt 12% và 30% so với cùng kỳ, trong khi tôn mạ chỉ tăng khoảng 5%.
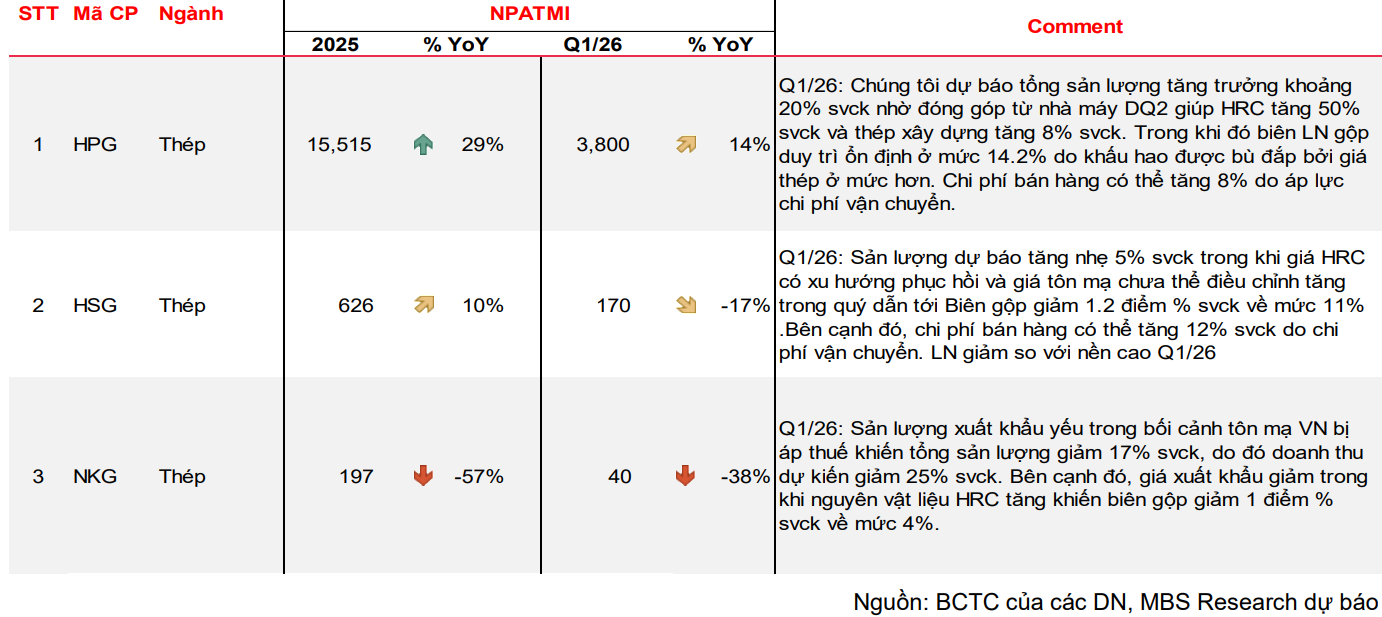
MBS Research đánh giá rằng trong giai đoạn đầu của chu kỳ tăng trưởng, thép xây dựng và thép cuộn cán nóng thường có tốc độ tăng trưởng cao hơn so với tôn mạ. Do đó, Tập đoàn Hòa Phát (HPG) có thể hưởng lợi nhờ nhu cầu tiêu thụ cao, cùng với việc nhà máy Dung Quất 2 dự kiến vận hành 100% công suất trong năm nay. Nhờ đó, sản lượng quý I của doanh nghiệp này được dự báo tăng khoảng 20% so với cùng kỳ.
Ở chiều ngược lại, nhóm tôn mạ có triển vọng kém tích cực hơn khi Tập đoàn Hoa Sen (HSG) dự báo sản lượng chỉ tăng khoảng 5% nhờ tập trung vào thị trường nội địa, trong khi Thép Nam Kim (NKG) có thể ghi nhận mức giảm 17% do sản lượng xuất khẩu sụt giảm mạnh khoảng 30%.
Điểm tích cực trong quý đến từ xu hướng phục hồi của giá thép. Cụ thể, giá thép xây dựng đã chấm dứt đà giảm và tăng nhẹ khoảng 4% so với đầu năm, trong khi giá thép cuộn cán nóng cũng cải thiện khoảng 3%. MBS Research dự báo giá thép cuộn cán nóng có thể tiếp tục phục hồi khi quyết định áp thuế đối với thép cuộn cán nóng khổ rộng có thể được ban hành trong quý II/2026, còn giá thép xây dựng sẽ được hỗ trợ bởi nhu cầu tiêu thụ tích cực.
Động lực phục hồi giá thép đến từ sự cải thiện của nhu cầu trong nước, đồng thời áp lực giảm giá từ thép Trung Quốc suy yếu khi quốc gia này tiếp tục cắt giảm sản lượng. Dù giá thép đã tăng nhẹ từ đầu năm, nhưng so với cùng kỳ năm 2025 vẫn đang đi ngang.
MBS Research cho rằng giá thép có thể ghi nhận tăng trưởng rõ rệt từ quý II, với mức tăng dự báo khoảng 6% đối với thép xây dựng và 5% đối với thép cuộn cán nóng trong cả năm 2026. Bên cạnh đó, nguồn cung nguyên liệu đầu vào duy trì ổn định, khi nhu cầu nhập khẩu của Trung Quốc giảm giúp giá than ổn định và giá quặng sắt chỉ giảm nhẹ khoảng 2% so với cùng kỳ.
Lợi nhuận phân hóa mạnh, triển vọng phụ thuộc vào thị trường nội địa
MBS Research đánh giá, dù giá nguyên liệu đầu vào có xu hướng giảm nhẹ, biên lợi nhuận gộp của HPG vẫn duy trì ổn định ở mức khoảng 14,2% so với cùng kỳ, chủ yếu nhờ quy mô sản xuất lớn và khả năng hấp thụ chi phí từ dự án Dung Quất 2. Ngược lại, các doanh nghiệp tôn mạ như HSG và NKG chịu áp lực suy giảm biên lợi nhuận khi giá thép cuộn cán nóng tăng trong khi giá bán tôn mạ chưa kịp điều chỉnh tương ứng.
Sự phân hóa này phản ánh rõ trong kết quả kinh doanh quý I/2026. MBS Research dự báo lợi nhuận ròng của Hòa Phát tăng khoảng 14% so với cùng kỳ, đạt 3.800 tỷ đồng nhờ tăng trưởng doanh thu và biên lợi nhuận ổn định. Trong khi đó, HSG và NKG có thể ghi nhận mức giảm lợi nhuận lần lượt 17% và 38%, do biên lợi nhuận thu hẹp và hoạt động xuất khẩu gặp khó khăn.
Xét trong cả năm 2026, MBS Research cho rằng triển vọng ngành thép sẽ cải thiện nhờ hai động lực chính: sản lượng tiêu thụ tăng trong bối cảnh xây dựng dân dụng và đầu tư công phục hồi, cùng với xu hướng phục hồi của giá thép nội địa khi áp lực cạnh tranh từ Trung Quốc giảm dần. Theo đó, các doanh nghiệp có thị phần nội địa lớn như HPG và HSG được kỳ vọng sẽ hưởng lợi rõ nét hơn, với lợi nhuận ròng dự báo tăng lần lượt 44% và 13% so với năm trước.
Ngược lại, nhóm doanh nghiệp phụ thuộc nhiều vào xuất khẩu tiếp tục đối mặt với thách thức từ các biện pháp phòng vệ thương mại và chi phí tài chính cao. Trong bối cảnh đó, NKG được dự báo chỉ duy trì lợi nhuận đi ngang trong năm 2026, phản ánh áp lực kép từ suy giảm biên lợi nhuận và thị trường xuất khẩu kém thuận lợi.
Ưu tiên doanh nghiệp đầu ngành, hạn chế rủi ro xuất khẩu
Trong bối cảnh ngành thép bước vào chu kỳ phục hồi nhưng diễn biến phân hóa rõ nét, MBS Research cho rằng chiến lược đầu tư phù hợp là tập trung vào các doanh nghiệp đầu ngành, có lợi thế cạnh tranh vững chắc trên thị trường nội địa. Đây là nhóm có khả năng tận dụng tốt đà phục hồi của nhu cầu xây dựng và đầu tư công, đồng thời hưởng lợi trực tiếp từ xu hướng tăng của giá thép.
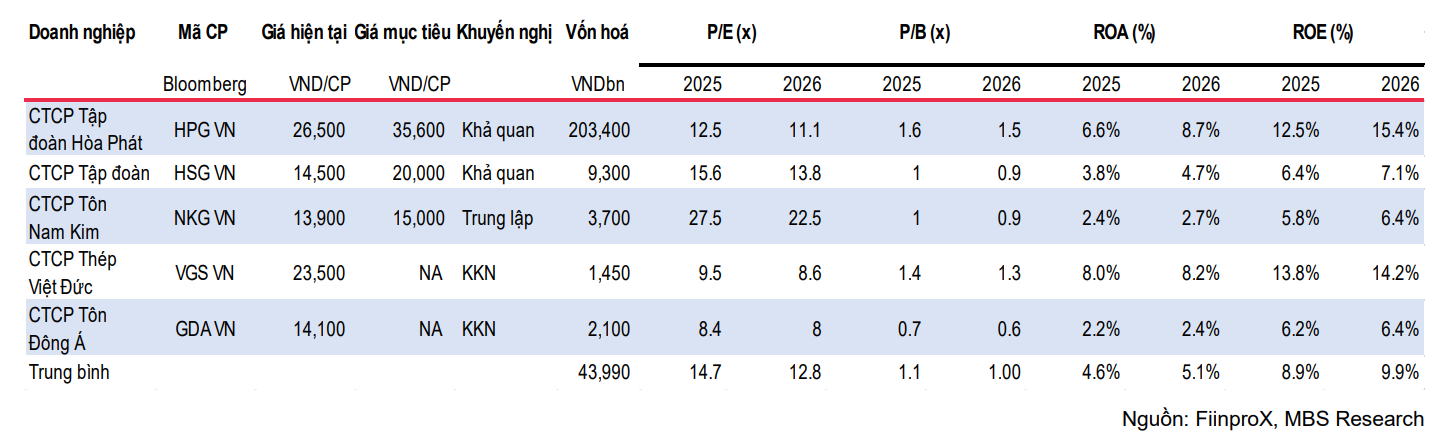
Cụ thể, những doanh nghiệp quy mô lớn như HPG và HSG được đánh giá cao nhờ năng lực sản xuất, khả năng kiểm soát chi phí và độ phủ thị trường nội địa. Với HPG, động lực tăng trưởng đến từ sản lượng thép cuộn cán nóng tăng mạnh khi dự án Dung Quất 2 vận hành tối đa công suất, qua đó giúp tổng sản lượng giai đoạn 2026–2027 dự kiến tăng trưởng lần lượt 23% và 9%. Lợi nhuận ròng theo đó có thể tăng 44% trong năm 2026 và tiếp tục tăng 18% trong năm 2027. Đáng chú ý, định giá hiện tại của doanh nghiệp vẫn ở mức thấp hơn trung bình chu kỳ, cho thấy dư địa tăng giá còn tương đối hấp dẫn.
Đối với HSG, triển vọng phục hồi đến từ thị trường nội địa khi nhu cầu tôn mạ dự kiến cải thiện trở lại, với mức tăng giá khoảng 4% trong năm 2026. Nhờ đó, lợi nhuận ròng được kỳ vọng tăng trưởng ổn định trong trung hạn, dù vẫn chịu áp lực nhất định từ chi phí vận chuyển và giá nguyên liệu đầu vào. Tuy nhiên, mức định giá hiện tại của doanh nghiệp vẫn thấp hơn trung bình các chu kỳ trước, tạo nền tảng cho cơ hội đầu tư dài hạn.
Ngược lại, MBS Research khuyến nghị nhà đầu tư thận trọng với các doanh nghiệp phụ thuộc lớn vào xuất khẩu như NKG. Trong bối cảnh các thị trường chủ lực như Mỹ và châu Âu gia tăng các biện pháp phòng vệ thương mại, sản lượng xuất khẩu của doanh nghiệp này dự kiến tiếp tục suy giảm, kéo theo áp lực lên doanh thu và biên lợi nhuận. Bên cạnh đó, chi phí tài chính gia tăng trong môi trường lãi suất cao cũng là yếu tố bất lợi đối với nhóm doanh nghiệp có đòn bẩy lớn.
PV
Nguồn: thuongtruong.com.vn