
Kỳ hạn dài tiếp tục là “điểm nóng” của cuộc đua huy động
Nếu nhìn vào biểu lãi suất công khai, OCB hiện là một trong những ngân hàng có mức niêm yết nổi bật nhất ở kỳ hạn dài. Theo bảng lãi suất trên website ngân hàng, lãi suất tiền gửi VND tại OCB hiện ở mức 6,6%/năm cho kỳ hạn 6 tháng, 6,9% cho kỳ hạn 12 tháng, 7,1% cho 18 tháng, 7,2% cho 21 tháng, 7,3% cho 24 tháng và 7,5% cho 36 tháng. Đây là mặt bằng khá cao nếu xét theo lãi suất công khai phổ thông, cho thấy ngân hàng này đang duy trì chính sách huy động vốn cạnh tranh ở nhóm trung và dài hạn.
Ngoài dữ liệu từ biểu công khai, diễn biến thị trường cuối tháng 3 cũng cho thấy OCB còn tăng lãi suất ở một số sản phẩm trực tuyến. Theo đó OCB đã có lần tăng lãi suất thứ hai trong tháng 3. Với tài khoản tiền gửi từ 100-500 triệu đồng, lãi suất online kỳ hạn 12-13 tháng lên 7%/năm, 18 tháng là 7,2%, 24 tháng là 7,4% và 36 tháng lên 7,6%/năm.
Điều này phản ánh xu hướng khá rõ, nhiều ngân hàng đang dùng kênh online để đẩy lãi suất lên cao hơn mức niêm yết tại quầy, qua đó hút tiền gửi mà vẫn tối ưu chi phí vận hành.
LPBank cũng là cái tên được nhắc đến nhiều trong đợt tăng lãi suất cuối tháng 3. Theo cập nhật ngày 31/3, biểu lãi suất tiết kiệm trực tuyến lĩnh lãi cuối kỳ tại LPBank gồm 4,7%/năm cho kỳ hạn 1-2 tháng, 4,75% cho 3-5 tháng, 7,3% cho 6-11 tháng, 7,4% cho 12 tháng, 7,1% cho 15-18 tháng và mức cao nhất theo niêm yết là 7,2%/năm cho các kỳ hạn 24-60 tháng. Số liệu trên cho thấy LPBank đang thuộc nhóm có mức huy động online cao trên thị trường ở thời điểm chuyển sang tháng 4.
Điều đáng chú ý là mặt bằng lãi suất cao hiện tập trung chủ yếu ở kỳ hạn dài. Với người gửi tiền, điều này đồng nghĩa lợi ích lớn hơn đang được “đổi” bằng việc khóa dòng tiền lâu hơn. Trong bối cảnh các ngân hàng có nhu cầu củng cố nguồn vốn trung và dài hạn, việc trả lãi cao hơn cho kỳ hạn 12, 18 hay 24 tháng là điều dễ hiểu. Nhưng ở chiều ngược lại, với người gửi tiền, việc chạy theo mức lãi suất cao nhất mà không tính toán nhu cầu thanh khoản thực tế có thể dẫn tới rủi ro rút trước hạn và mất đáng kể phần lãi dự kiến. Đây là điểm thường bị bỏ qua khi thị trường bước vào các đợt “nóng” về huy động.
Big4 giữ mặt bằng thấp hơn, nhưng lãi suất thực nhận lên rất cao
So với nhóm ngân hàng thương mại cổ phần, mặt bằng lãi suất niêm yết phổ thông của nhóm Big4 hiện vẫn thấp hơn, dù đã có những đợt điều chỉnh tăng đáng kể. Trên công cụ lãi suất của Vietcombank, tiền gửi cá nhân hiện ở mức 5,9%/năm cho kỳ hạn 12 tháng, 6,5% cho kỳ hạn 24 tháng và 5,3% cho 36 tháng. Trong khi đó, VietinBank niêm yết 5,9%/năm cho kỳ hạn 12 tháng và 6,5%/năm cho các kỳ hạn từ 24 tháng đến dưới 36 tháng. Những mức này cho thấy nhóm ngân hàng quốc doanh đã tăng lãi suất so với trước, nhưng vẫn thấp hơn một số ngân hàng tư nhân.
Với BIDV, công cụ tra cứu lãi suất dành cho khách hàng cá nhân cho thấy mức 5,9%/năm ở các kỳ hạn 15-18 tháng và 6,5%/năm ở kỳ hạn 24 tháng, đồng thời ngân hàng lưu ý lãi suất online được ưu đãi hơn so với niêm yết tại quầy và có thể khác nhau theo địa bàn.
BIDV nằm trong nhóm ba ngân hàng quốc doanh đã nhiều lần điều chỉnh biểu lãi suất trong vài tháng trở lại đây, đưa mặt bằng kỳ hạn dài lên sát 6-7%/năm.
Những diễn biến trên phản ánh một sự thay đổi đáng chú ý, ngay cả các ngân hàng vốn nổi tiếng thận trọng về huy động cũng không còn đứng ngoài xu hướng tăng lãi suất đầu vào.
Tại Agribank, website ngân hàng cho thấy lãi suất công khai với các kỳ hạn ngắn hiện ở mức 2,6%/năm cho 1 tháng và 2,9%/năm cho 3 tháng. Tuy nhiên, Agribank đồng thời triển khai chương trình “Sinh nhật vàng – Lộc ngập tràn” từ ngày 26/3 đến 30/4/2026, áp dụng cho khách hàng cá nhân gửi tiết kiệm bằng đồng Việt Nam trên toàn hệ thống, với mức cộng thêm lãi suất lên đến 2%/năm. Điều đó có nghĩa là lợi suất thực tế của người gửi tiền có thể cao hơn đáng kể nếu thỏa mãn điều kiện của chương trình.
Thị trường hiện nay cũng đang xuất hiện một lớp thông tin khác dễ gây nhầm lẫn giữa lãi suất thực nhận vượt xa mức niêm yết. Theo ghi nhận, tại SeABank, ngân hàng tung ra gói SeABank Premium với mức huy động cao nhất được chào lên tới 9,05%/năm. Theo đó, khách hàng gửi từ 100 triệu đến dưới 500 triệu đồng được hưởng mức lãi suất 8,6% (6 tháng) và 8,75% (13 tháng). Nếu số tiền gửi từ 800 triệu đồng trở lên, lãi suất sẽ chạm mức 8,9% cho kỳ hạn 6 tháng và lên tới 9,05% cho kỳ hạn 13 tháng.
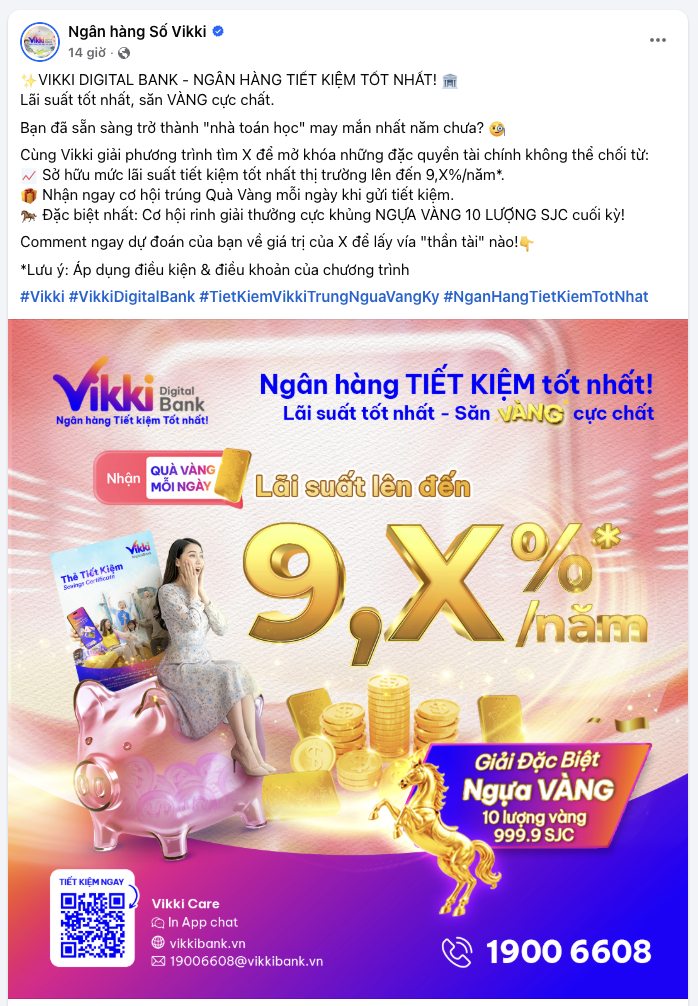
Ngân hàng số VikkiBank tung chương trình ưu đãi lãi suất khủng với lãi suất trên 9%/năm với nhiều kỳ hạn. Cụ thể, khách hàng gửi tiền online có thể nhận được lãi suất tới 9%/năm cho kỳ hạn 6 tháng và 9,2%/năm cho kỳ hạn 12 và 13 tháng đối với số tiền từ 200 triệu đồng.
Tại Ngân hàng Tiên Phong (TPBank), tiền gửi từ 100 triệu đồng được chào lãi suất 8,5% một năm cho kỳ hạn 6 tháng; 8,6% một năm với kỳ hạn 12 tháng. Với khoản tiền dưới 100 triệu đồng, mức lãi suất khoảng 7,8% một năm.
Ngân hàng Nam Á (Nam A Bank) áp dụng lãi suất lên tới 8,7% một năm, đồng thời triển khai chương trình lì xì lên đến 2 triệu đồng cho khách hàng gửi tiền. Trong khi đó, Ngân hàng Quốc dân (NCB) niêm yết lãi suất 8,8% một năm cho kỳ hạn 6 tháng, các kỳ hạn 12-13 tháng ở mức 8,85% một năm...
Đây là những con số đủ sức hút lớn trên thị trường, nhưng cần nhấn mạnh đó là mức chào theo điều kiện riêng, không phải lãi suất niêm yết phổ thông trên toàn biểu huy động.
Chính sự song hành giữa hai lớp lãi suất này khiến người gửi tiền rất dễ hiểu sai về mặt bằng thị trường. Nếu chỉ nhìn vào những mức cao nhất được quảng cáo, nhiều người có thể nghĩ rằng toàn hệ thống đang đồng loạt huy động trên 8% hay 9%/năm.
Tuy nhiên, người dân gửi tiết kiệm cần hiểu rõ, mặt bằng niêm yết công khai phổ thông vẫn phân hóa, một số ngân hàng thương mại cổ phần trả trên 7% ở kỳ hạn dài, còn Big4 phần lớn quanh vùng 5,9-6,5% tùy kỳ hạn và tùy kênh gửi. Phần lãi suất “rất cao” chủ yếu gắn với khách hàng mới, khoản tiền gửi lớn, mã giới thiệu, sản phẩm online hoặc chương trình khuyến mại có thời hạn.
Với người gửi tiết kiệm trong tháng 4, bài toán vì thế không chỉ là tìm ngân hàng trả lãi cao nhất. Quan trọng hơn là phải đối chiếu đúng kỳ hạn, hình thức gửi tại quầy hay trực tuyến, số tiền tối thiểu, điều kiện nhận ưu đãi và cách xử lý nếu rút trước hạn.
Trong bối cảnh Ngân hàng Nhà nước đang yêu cầu ổn định mặt bằng lãi suất và tăng minh bạch thông tin, người gửi tiền càng cần thận trọng trước các mức lãi suất hấp dẫn nhưng có điều kiện ràng buộc.
Nhìn tổng thể, mặt bằng huy động đầu tháng 4 đã bước lên một nấc mới, song quyết định gửi tiền hợp lý vẫn nên dựa trên nhu cầu thanh khoản và khả năng đáp ứng điều kiện của từng sản phẩm, thay vì chỉ chạy theo mức lãi suất cao nhất trên quảng bá.
PV
Nguồn: thuongtruong.com.vn























