Hải An Group kỳ vọng hưởng lợi từ giá cước vận tải cao

Sau năm 2021 bứt phá về doanh thu và lợi nhuận, Công ty cổ phần Vận tải và Xếp dỡ Hải An (Hải An Group) tiếp tục lên kế hoạch tăng trưởng cao trong năm 2022.

Hải An Group kỳ vọng hưởng lợi từ giá cước vận tải cao
Tăng trưởng trong kết quả kinh doanh của Công ty cổ phần Vận tải và Xếp dỡ Hải An chủ yếu đến từ mảng khai thác tàu

Lợi nhuận tăng trưởng

Trong năm 2022, Hải An Group dự kiến đạt 2.388 tỷ đồng doanh thu và 550 tỷ đồng lợi nhuận sau thuế hợp nhất (đã khấu trừ phần lợi ích cổ đông không kiểm soát). Lần lượt tăng 19,1% về doanh thu và tăng 23,5% về lợi nhuận so với thực hiện năm 2021. Đáng chú ý, theo kế hoạch đề ra, sản lượng mảng khai thác tàu và khai thác cảng của Công ty sẽ giảm trong năm nay, như vậy, triển vọng tăng trưởng doanh thu, lợi nhuận của Công ty chủ yếu đến từ việc tăng giá cước.

Năm 2021 vừa qua, Hải An Group đã kinh doanh thành công với 1.955 tỷ đồng doanh thu thuần và 445,5 tỷ đồng lợi nhuận sau thuế giành cho cổ đông công ty mẹ, tăng 64% về doanh thu và gấp 3,2 lần về lợi nhuận so với năm 2020, vượt xa các kế hoạch đã đề ra, ghi nhận kết quả kinh doanh cao nhất từ khi đi vào hoạt động.

Động lực tăng trưởng trong kết quả kinh doanh của Công ty chủ yếu đến từ mảng khai thác tàu với 1.604,4 tỷ đồng doanh thu và 560,7 tỷ đồng lợi nhuận, tăng lần lượt 69,8% về doanh thu và 4,4 lần lợi nhuận so với năm 2020. Qua đó đóng góp 82% doanh thu và 78,4% lợi nhuận của Công ty.

Báo cáo của Hải An Group cho biết, trong năm 2021, Covid-19 ảnh hưởng nặng lớn đến kinh tế, thương mại, chuỗi cung ứng toàn cầu bị đứt gãy, gây nên khủng hoảng thiếu tàu và vỏ container, đẩy giá cước vận chuyển container tăng bình quân gấp 5 - 6 lần so với trước đại dịch.

Trong bối cảnh giá cước quốc tế tăng cao, hoạt động của các doanh nghiệp vận tải biển và logistics đạt kết quả tốt. Hải An Group theo đó cũng được hưởng lợi từ xu thế chung này. Thêm vào đó, từ quý IV/2021, Công ty đã cho thuê dài hạn thêm được 2 tàu loại 1740 - 1800 TEU cho nước ngoài, giúp lợi nhuận quý IV/2021 và cả năm 2021 tăng gấp 3 lần so với kế hoạch.

Bước sang năm 2022, triển vọng kinh doanh của Công ty vẫn được đánh giá còn nhiều thuận lợi khi giá cước vận tải dự báo vẫn ở mức cao.

Đẩy mạnh đầu tư vào năng lực vận tải

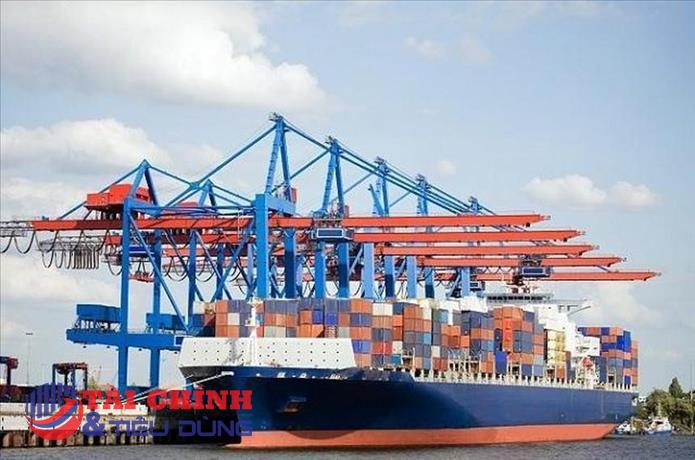
Thành lập năm 2009, Hải An Group hiện là công ty điều hành cảng Hải An tại Hải Phòng. Với vị trí nằm tại thượng nguồn sông Cấm, phía trên cầu Bạch Đằng, Cảng Hải An được đánh giá không có nhiều lợi thế so với các cảng phía hạ nguồn, bù lại, Công ty lại có khả năng cung cấp dịch vụ logistics khép kín từ khai thác cảng, vận tải, depot đến logistics. Sau khi tiếp nhận thêm một tàu chở container mới mang tên ANBIEN BAY vào ngày 28/2/2022 (sức chứa 1.794 TEU), đội tàu của Hai An Group lên 9 chiếc với tổng tải trọng gần 13.000 TEU, thuộc nhóm doanh nghiệp có năng lực vận tải container hàng đầu Việt Nam hiện nay.

Ban lãnh đạo Hải An Group định hướng sẽ tiếp tục đầu tư 6 tàu mới trong giai đoạn 2022 - 2024, ngoài thị trường nội địa, Công ty cũng định hưởng mở rộng sang thị trường châu Á, trước mắt là khu vực Đông Nam Á và Đông Bắc Á để phục vụ hàng xuất nhập khẩu của Việt Nam. Đồng thời tìm kiếm các cơ hội để đầu tư hạ tầng cảng và depot ở Vũng Tàu, TP.HCM và Đà Nẵng.

Riêng trong nửa đầu năm 2022, ngoài tàu ANBIEN BAY, Công ty dự kiến nhận thêm tàu Haian City với trọng tải 1.577 TEU, được đóng tại Nhật Bản năm 2008. Công ty sẽ nhận bàn giao tàu vào tháng 4/2022 và tiếp nhận tàu khi hợp đồng cho thuê hiện tại hết hạn vào tháng 9/2022. Đồng thời tiếp tục đóng mới 2-3 tàu container 1.800 TEU loại “SDARI Bangkok Mark IV”.

Trước đó, vào tháng 6/2021, Ban lãnh đạo Công ty bắt đầu thảo luận các hợp đồng đóng mới tàu với các nhà máy của Trung Quốc và Hàn Quốc. Đến tháng 8/2021 đã ký hợp đồng đóng mới 2 tàu container loại Bangkok Mark IV (1800 TEU, máy chính là loại Tier II - đạt tiêu chuẩn khí thải của châu Âu và Mỹ).

Việc đẩy mạnh đầu tư đội tàu, nâng cao năng lực vận tải được đánh giá là động lực hỗ trợ kết quả kinh doanh của Hải An Group trong bối cảnh giá cước vận tải dự báo tiếp tục duy trì ở mức cao. Tuy vậy, điều này cũng sẽ khiến nợ vay của Công ty tăng đáng kể khi 50% vốn đầu tư các tàu đóng mới sẽ vay ngân hàng.

Trong năm 2021, việc đẩy mạnh đầu tư đội tàu cũng khiến tổng dư nợ vay của Công ty đến cuối năm đạt 792,5 tỷ đồng, tăng 72,4% so với đầu năm. Tuy vậy, áp lực nợ vay của Công ty cũng chưa quá lớn khi tỷ lệ nợ vay trong cơ cấu nguồn vốn hiện mới chiếm 24,5%.

Một khó khăn khác mà Hải An Group phải đối mặt là áp lực từ việc tăng chi phí nhiên liệu trong bối cảnh giá dầu liên tục leo thang. Giá nhiên liệu cao tiềm ẩn nhiều rủi ro cho hiệu quả hoạt động kinh doanh của Công ty.

Tin liên quan
Tin khác
Xây lắp 1 Petrolimex (PCC) bị ngân hàng thu giữ tài sản, cổ đông lớn chào bán 3,5 triệu cổ phiếu giá 89.800 đồng

Giữa thời điểm Agribank thông báo thu giữ Trung tâm Siêu thị Đà Lạt để xử lý nợ, gần 3,5 triệu cổ phiếu PCC được đưa ra chào bán với giá khởi điểm 89.800 đồng/cổ phiếu, cao gấp 2,6 lần thị giá. Thương vụ có quy mô hơn 314 tỷ đồng, trong khi doanh nghiệp đặt mục tiêu lợi nhuận 80 tỷ đồng trong năm 2026.

Novaland (NVL) nói gì về tin đồn phá sản, 'sức khỏe' tài chính hiện ra sao?

Sau khi xuất hiện thông tin trên mạng xã hội cho rằng Novaland “phá sản”, doanh nghiệp khẳng định đây là nội dung không phản ánh chính xác tình trạng pháp lý và hoạt động thực tế. Tại báo cáo tài chính giữa niên độ 2026, doanh nghiệp đã ghi nhận lãi trở lại với 1.771 tỷ đồng sau 6 tháng, song áp lực tài chính vẫn lớn khi nợ vay tài chính đang ở mức hơn 72.000 tỷ đồng.

Cổ đông lớn bán hơn 8,1 triệu cổ phiếu MCH giữa lúc doanh nghiệp lỗ 35 tỷ đồng, dòng tiền âm 126 tỷ

Nửa đầu năm 2026, MHC ghi nhận doanh thu chỉ hơn 71 triệu đồng và lỗ sau thuế 35,4 tỷ đồng sau soát xét, trong khi dòng tiền kinh doanh âm hơn 126 tỷ đồng. Giữa lúc kết quả kinh doanh suy giảm, một cổ đông sở hữu gần 19% vốn đã bán hơn 8,1 triệu cổ phiếu MHC và không còn là cổ đông lớn.

Siam Thailand nợ thuế hơn 552 triệu đồng, quảng bá làm đẹp bằng “tế bào gốc tự thân” chưa được cấp phép

Công ty TNHH Bệnh viện thẩm mỹ Siam Thailand có tên trong danh sách công khai nợ thuế hơn 552 triệu đồng. Website bệnh viện còn quảng bá dịch vụ “tế bào gốc tự thân” với các thông tin về độ an toàn và hiệu quả trẻ hóa, trong khi ngành y tế đã cảnh báo chưa cấp phép phương pháp, sản phẩm làm đẹp từ tế bào gốc người như nội dung quảng cáo.

Chương Dương (CDC) dự chi 294 tỷ đồng mua công ty bất động sản, dòng tiền kinh doanh vẫn âm hơn 325 tỷ

Chương Dương Corp (HoSE: CDC) dự kiến chi tối đa 294 tỷ đồng để sở hữu 49% vốn một doanh nghiệp bất động sản. Kế hoạch đầu tư mới được đưa ra trong lúc lợi nhuận bán niên của CDC tăng mạnh, song dòng tiền kinh doanh vẫn âm hơn 325 tỷ đồng và doanh nghiệp đang chuẩn bị thêm các nguồn vốn cho những dự án mới.

TIG muốn thoái toàn bộ 51% vốn tại công ty con, lợi nhuận 6 tháng giảm hơn 93%

Tập đoàn Đầu tư Thăng Long (TIG) dự kiến chuyển nhượng toàn bộ 51% vốn tại Công nghệ và Thương mại Hàng Hiệu Việt với giá 5,1 tỷ đồng. Kế hoạch thoái vốn diễn ra trong lúc kết quả kinh doanh của TIG giảm mạnh, lợi nhuận sau thuế 6 tháng đầu năm 2026 chỉ còn khoảng 2,9 tỷ đồng, giảm 93,2% so với cùng kỳ.

PNJ muốn phát hành 550 triệu cổ phiếu giữa lúc thị giá lao dốc, chính sách thu đổi tiếp tục thay đổi

CTCP Vàng bạc Đá quý Phú Nhuận muốn chào bán riêng lẻ tối đa 550 triệu cổ phiếu, quy mô lớn hơn số cổ phiếu đang lưu hành, đồng thời hoàn nhập gần 4.600 tỷ đồng Quỹ đầu tư phát triển. Kế hoạch tăng vốn được đưa ra trong lúc cổ phiếu PNJ có phiên thứ ba liên tiếp giảm sàn, còn doanh nghiệp tiếp tục điều chỉnh chính sách thu mua lại sản phẩm.

Điện Mặt trời Trung Nam Thuận Nam lỗ hơn 27 tỷ đồng, gánh hơn 9.700 tỷ đồng nợ phải trả

Nửa đầu năm 2026, Công ty TNHH Điện Mặt trời Trung Nam Thuận Nam (TNSC) báo lỗ sau thuế hơn 27 tỷ đồng, trong khi nợ phải trả tăng lên hơn 9.772 tỷ đồng, gấp hơn 21 lần vốn chủ sở hữu. Doanh nghiệp hiện còn hơn 4.179 tỷ đồng trái phiếu lưu hành và từng chậm thanh toán gần 16 tỷ đồng do tiền điện chậm về.

Tin mới
Đọc nhiều
Xu hướng đọc