Giá dầu giảm, nhu cầu Trung Quốc gây sức ép lên thị trường cao su
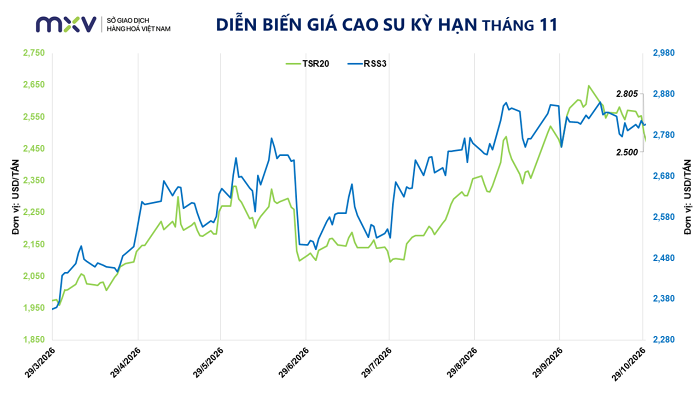
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), sắc đỏ bao phủ thị trường nguyên liệu công nghiệp trong phiên 29/10. Giá cao su RSS3 kỳ hạn tháng 11 giảm 0,45%, xuống 2.805 USD/tấn, trong khi TSR20 cùng kỳ hạn giảm mạnh hơn, mất 2,11% xuống còn 2.500 USD/tấn.
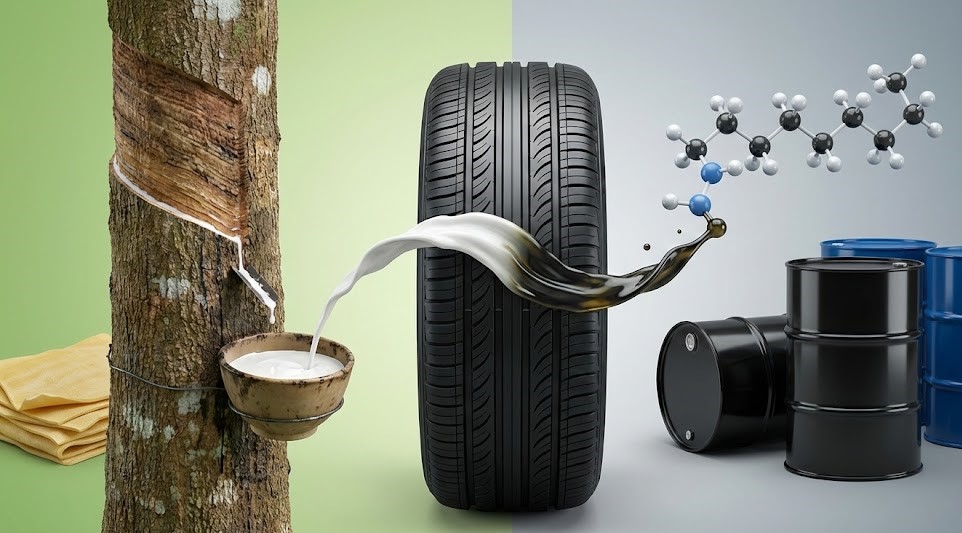
Một trong những nguyên nhân gây sức ép lên giá cao su là diễn biến đi xuống của thị trường năng lượng. Trong phiên thứ Năm, giá dầu giảm khi kỳ vọng về các cuộc đàm phán hòa bình làm dịu lo ngại nguy cơ gián đoạn nguồn cung tại Trung Đông. Điều này làm suy yếu lực hỗ trợ đối với cao su tự nhiên, vốn phải cạnh tranh với cao su tổng hợp được sản xuất từ dầu thô.
Khi giá dầu giảm, chi phí sản xuất cao su tổng hợp có thể hạ theo, qua đó làm giảm lợi thế cạnh tranh tương đối của cao su tự nhiên. Trong bối cảnh các nhà sản xuất và doanh nghiệp chế biến cân nhắc chi phí đầu vào, biến động của thị trường năng lượng vì vậy có thể tác động trực tiếp đến diễn biến giá cao su.
Bên cạnh đó, triển vọng tiêu thụ tại Trung Quốc - thị trường sử dụng cao su lớn nhất thế giới - tiếp tục là yếu tố đáng chú ý. Theo Hiệp hội Xe du lịch Trung Quốc, doanh số ô tô du lịch nội địa trong tháng 9/2026 giảm 28,1% so với cùng kỳ năm trước, xuống khoảng 1,63 triệu chiếc. Đây là tháng giảm thứ 12 liên tiếp.
Diễn biến này làm dấy lên lo ngại về nhu cầu nguyên liệu của ngành sản xuất lốp xe. Trong khi đó, tỷ lệ vận hành của các nhà máy lốp bán thép và lốp toàn thép lần lượt đạt 65% và 63%. Trước triển vọng đầu ra chưa tích cực và chi phí đầu vào cao, doanh nghiệp hạ nguồn có xu hướng tận dụng lượng nguyên liệu sẵn có, hạn chế mua bổ sung và duy trì chiến lược nhập hàng theo từng lô nhỏ.
Khi nhu cầu mua mới chưa cải thiện rõ rệt, lực cầu trên thị trường giao ngay có thể suy yếu, khiến giá cao su khó phục hồi trong ngắn hạn. Sự kết hợp giữa giá dầu giảm, triển vọng tiêu thụ ô tô kém tích cực tại Trung Quốc và tâm lý thận trọng của doanh nghiệp chế biến đang tạo ra áp lực đồng thời lên thị trường.
Nguồn cung Thái Lan tăng theo mùa vụ, rủi ro thời tiết vẫn hiện hữu
Ở chiều cung, Thái Lan - quốc gia sản xuất cao su tự nhiên lớn nhất thế giới - đang bước vào giai đoạn sản lượng có xu hướng tăng theo mùa vụ. Theo dự báo của Hiệp hội các nước sản xuất cao su tự nhiên công bố ngày 1/10, sản lượng cao su tự nhiên của Thái Lan trong năm 2026 có thể đạt khoảng 4,8 triệu tấn, tăng 1,9% so với năm trước.
Trước đó, xuất khẩu cao su tự nhiên của nước này đạt 355.700 tấn trong tháng 9, tăng 2,3% so với tháng trước và tăng 1,45% so với cùng kỳ năm ngoái. Sang tháng 10, nguồn cung được kỳ vọng tiếp tục cải thiện khi hoạt động khai thác bước vào giai đoạn cao điểm.
Nếu điều kiện thời tiết thuận lợi, lượng mủ mới đưa ra thị trường có thể gia tăng. Mặt bằng giá nguyên liệu ở mức cao cũng tạo động lực để nông dân tăng cường khai thác. Nguồn nguyên liệu dồi dào hơn, cùng lợi thế chênh lệch giá trên thị trường nội địa, được kỳ vọng hỗ trợ các nhà máy mở rộng sản xuất và thúc đẩy xuất khẩu của Thái Lan.
Tuy nhiên, triển vọng nguồn cung không hoàn toàn thuận lợi. Cục Khí tượng Thái Lan cảnh báo mưa lớn đến rất lớn tại một số tỉnh phía Nam trong những ngày cuối tháng 10. Đây là khu vực sản xuất cao su trọng điểm, nên mưa kéo dài có thể gây gián đoạn hoạt động khai thác và thu gom mủ. Nếu tình trạng này diễn ra trên diện rộng, nguồn cung thực tế có thể không tăng như kỳ vọng.
Tại Indonesia, quốc gia sản xuất cao su lớn thứ hai thế giới, sản lượng năm 2026 được dự báo giảm 8%, xuống 1,88 triệu tấn. Nguyên nhân chủ yếu là ảnh hưởng của El Niño cường độ rất mạnh, làm gia tăng khô hạn tại nhiều vùng trồng cao su, tác động đến sinh trưởng của cây và năng suất khai thác mủ.
Những yếu tố này cho thấy thị trường cao su đang chịu tác động trái chiều. Trong ngắn hạn, nguồn cung theo mùa vụ tại Thái Lan có thể tăng, trong khi nhu cầu Trung Quốc suy yếu và giá dầu giảm tiếp tục gây sức ép lên giá. Ngược lại, rủi ro thời tiết tại các quốc gia sản xuất chủ chốt có thể hạn chế lượng hàng đưa ra thị trường trong những tháng tiếp theo.
Ngoài ra, bất ổn địa chính trị và xu hướng gia tăng chi tiêu quốc phòng có thể hỗ trợ nhu cầu cao su trong trung hạn, thông qua hoạt động sản xuất phương tiện quân sự, xe tải hạng nặng, lốp xe và linh kiện cao su kỹ thuật. Tuy nhiên, mức độ tác động còn phụ thuộc vào quy mô đơn hàng và tiến độ triển khai thực tế.
Nhìn chung, diễn biến giá cao su thời gian tới sẽ phụ thuộc vào tương quan giữa nguồn cung thực tế và nhu cầu tiêu thụ. Khi nguồn cung mùa vụ gia tăng nhưng nhu cầu chưa phục hồi rõ rệt, thị trường có thể tiếp tục chịu áp lực. Trong khi đó, thời tiết tại Đông Nam Á và diễn biến của các ngành sử dụng cao su sẽ là những yếu tố cần theo dõi để đánh giá khả năng đảo chiều của giá.
 | Thị trường cao su tự nhiên đối mặt nguy cơ thiếu hụt hơn 300.000 tấn trong năm 2026Sản lượng cao su tự nhiên toàn cầu năm 2026 dự báo đạt 15,04 triệu tấn thấp hơn nhu cầu tiêu thụ khoảng 317.000 tấn Sản lượng suy giảm tại nhiều quốc gia sản xuất chủ chốt thời tiết bất lợi và vườn cây già hóa đang tạo áp lực lên nguồn cung trong khi nhu cầu tại các thị trường lớn phục hồi chưa đồng đều |
PV
Nguồn: thuongtruong.com.vn