Chính sách tháo gỡ tiếp tục được thúc đẩy nhưng áp lực chi phí chưa giảm
Theo báo cáo chiến lược nửa cuối năm 2026 của MBS Research, thị trường bất động sản dân cư đang vận động trong bối cảnh chính sách tiếp tục hướng đến mục tiêu khơi thông nguồn cung và hạn chế đầu cơ, song các yếu tố chi phí vẫn là rào cản lớn đối với cả doanh nghiệp và người mua nhà. Trong nửa đầu năm 2026, hàng loạt văn bản pháp lý và đề xuất mới được ban hành nhằm tháo gỡ khó khăn cho thị trường. Các chính sách tập trung xử lý những điểm nghẽn về thủ tục đầu tư, giải phóng mặt bằng, đồng thời thúc đẩy nguồn cung nhà ở sau thời gian dài suy giảm.
Bước sang nửa cuối năm, số lượng chính sách mới không còn nhiều như giai đoạn đầu năm, song định hướng điều hành vẫn nhất quán với hai mục tiêu lớn là gia tăng nguồn cung bất động sản, đặc biệt ở phân khúc trung cấp và bình dân, đồng thời kiểm soát hoạt động đầu cơ.
Theo MBS, một trong những nội dung đáng chú ý là dự thảo Nghị quyết tháo gỡ khó khăn trong tổ chức thi hành Luật Đất đai 2024 với đề xuất bổ sung cơ chế Nhà nước thu hồi đất khi đạt mức đồng thuận từ 75% diện tích và 75% số hộ dân. Nếu được thông qua, quy định này sẽ tạo thêm cơ sở pháp lý để xử lý các dự án bị đình trệ nhiều năm do vướng giải phóng mặt bằng, dù việc triển khai trên thực tế vẫn còn nhiều vấn đề cần tiếp tục hoàn thiện.
Song song với đó, cơ chế xác định giá đất theo bảng giá đất và hệ số điều chỉnh hằng năm cũng được kỳ vọng giúp phản ánh sát giá trị thị trường hơn. Tuy nhiên, MBS lưu ý điều này đồng thời làm gia tăng chi phí tiền sử dụng đất đối với các chủ đầu tư, đặc biệt khi những dự án kéo dài thủ tục pháp lý có thể phải chịu chi phí cao hơn theo từng năm.
Đối với phân khúc nhà ở xã hội, MBS đánh giá các quy định mới về nâng trần thu nhập của người được mua, thuê mua nhà ở xã hội và duy trì lãi suất vay ưu đãi 5,4%/năm sẽ góp phần mở rộng nhóm khách hàng có khả năng tiếp cận loại hình nhà ở này, nhất là tại các đô thị lớn.
Tuy nhiên, dù khung pháp lý đang dần được hoàn thiện, MBS cho rằng mặt bằng chi phí phát triển dự án vẫn là yếu tố quyết định diễn biến thị trường trong ngắn hạn. Theo báo cáo, việc áp dụng Luật Đất đai sửa đổi khiến tiền sử dụng đất có xu hướng tăng, trong khi chi phí xây dựng và lãi suất vay vẫn ở mức cao. Điều này khiến các chủ đầu tư khó có dư địa giảm giá bán đối với các dự án mới, ngay cả khi nhu cầu thị trường chưa phục hồi hoàn toàn.
Cơ hội tập trung ở doanh nghiệp có quỹ đất lớn và dự án sẵn sàng triển khai
Trong bối cảnh thị trường còn nhiều thách thức, MBS cho rằng sự phân hóa giữa các doanh nghiệp sẽ tiếp tục rõ nét hơn. Những doanh nghiệp sở hữu quỹ đất lớn, pháp lý tương đối hoàn thiện và có dự án chuẩn bị mở bán sẽ có nhiều lợi thế hơn trong giai đoạn tới.
Theo đó, MBS lựa chọn VRE, DXG và CII là ba cổ phiếu nổi bật trong chiến lược đầu tư nửa cuối năm 2026.
Đối với VRE, MBS đánh giá doanh nghiệp đang từng bước chuyển đổi mô hình trung tâm thương mại theo hướng "One-stop Shoppertainment", kết hợp mua sắm, giải trí và trải nghiệm nhằm gia tăng lưu lượng khách cũng như doanh thu trên mỗi khách hàng. Cùng với kế hoạch mở rộng hệ thống trung tâm thương mại trong giai đoạn 2026-2028 và định hướng phát triển hoạt động chuyển nhượng bất động sản từ năm 2027, VRE được kỳ vọng duy trì nền tảng tăng trưởng trong các năm tới.
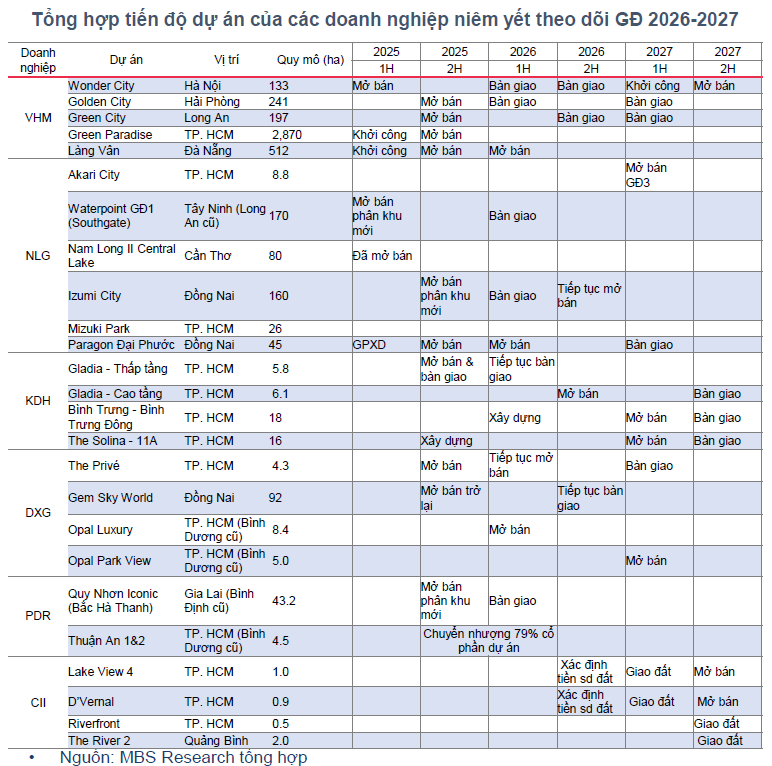
Đối với DXG, động lực tăng trưởng được MBS kỳ vọng đến từ hai dự án Gem Sky World và The Privé. Trong đó, The Privé được xem là dự án trọng điểm giai đoạn 2025-2026 khi hưởng lợi từ nguồn cung căn hộ hạn chế tại TP.HCM. Theo MBS, toàn bộ sản phẩm của đợt mở bán đầu tiên đã được tiêu thụ, trong khi đợt mở bán tiếp theo được dự báo có tỷ lệ hấp thụ khoảng 90%.
Đối với CII, MBS nhận định doanh nghiệp có thể hưởng lợi từ xu hướng gia tăng đầu tư hạ tầng theo hình thức PPP cũng như kế hoạch đấu giá lại các lô đất tại Thủ Thiêm. Quỹ đất được tích lũy với giá vốn thấp được đánh giá là yếu tố hỗ trợ giá trị doanh nghiệp trong trung và dài hạn.
Ngoài ba doanh nghiệp trên, MBS tiếp tục duy trì đánh giá Khả quan đối với KDH và PDR.
Đối với KDH, giai đoạn 2026-2027 được xem là thời điểm doanh nghiệp triển khai đồng loạt nhiều dự án như Gladia, Bình Trưng - Bình Trưng Đông và The Solina. Theo MBS, phần lớn các dự án này đã hoàn thành nghĩa vụ tài chính về đất từ trước nên ít chịu tác động từ bảng giá đất mới, đồng thời có thể hưởng lợi từ quá trình phát triển hạ tầng khu vực TP.HCM. Dù vậy, MBS cũng giảm 15% giá mục tiêu do tốc độ bán hàng tại phân khúc thấp tầng thấp hơn kỳ vọng.
Với PDR, MBS kỳ vọng lợi nhuận năm 2026 có thể tăng mạnh nhờ kế hoạch thoái vốn dự án Thuận An 1 và quá trình triển khai dự án Eco Smart City tại Thủ Thiêm. Báo cáo cho rằng việc phát triển hệ thống hạ tầng quanh khu vực Trung tâm Tài chính quốc tế TP.HCM sẽ tạo điều kiện thuận lợi hơn cho khả năng tiêu thụ dự án trong thời gian tới.
Trong khi đó, VHM vẫn được MBS đánh giá cao về quy mô quỹ đất, tốc độ triển khai dự án và lượng doanh thu chưa thực hiện ở mức cao. Tuy nhiên, sau giai đoạn giá cổ phiếu tăng mạnh, MBS giữ quan điểm Trung lập, cho rằng nhà đầu tư có thể cân nhắc tích lũy khi cổ phiếu điều chỉnh về vùng định giá phù hợp hơn.
Theo MBS, trong bối cảnh thị trường bất động sản dân cư chưa bước vào chu kỳ phục hồi rõ ràng, lợi thế sẽ thuộc về các doanh nghiệp có nền tảng tài chính, quỹ đất và tiến độ triển khai dự án tốt, thay vì kỳ vọng sự cải thiện đồng đều trên toàn ngành. Đây cũng là cơ sở để MBS ưu tiên những doanh nghiệp có khả năng hiện thực hóa doanh thu trong giai đoạn 2026-2027 hơn là các doanh nghiệp vẫn phụ thuộc vào quá trình hoàn thiện pháp lý hoặc mở rộng quỹ đất mới.
PV
Nguồn: thuongtruong.com.vn