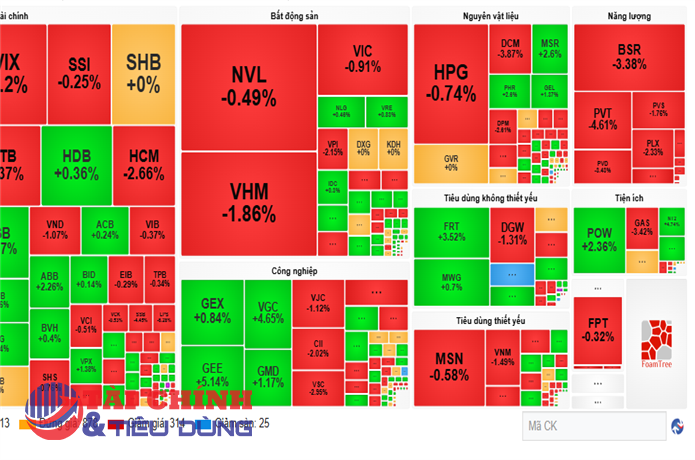
FPT - lướt sóng trung hạn trong vùng từ 81.000 đến 96.000 đồng/1 cổ phiếu
Theo nhận định của Chứng khoán ACBS, trong dài hạn, xu hướng tăng từ năm 2020 vẫn tiếp diễn vững vàng, FPT cũng là một trong các cổ phiếu duy trì xu hướng tăng ổn định hơn so với mặt bằng chung của thị trường. Trung hạn, FPT diễn biến với biên độ dao động giá hẹp dần từ đầu năm 2022 đến nay cho thấy FPT đang trong giai đoạn tích lũy tạo nền cho xu hướng tiếp theo.
Nhịp giảm từ đầu tháng 6/2022 đã có dấu hiệu phản ứng tích cực khi chạm vùng hỗ trợ quan trọng 81.000 - 83.000 đồng/ cp. Vùng giá này là hợp lưu của đường xu hướng tăng giá, vùng hỗ trợ trung hạn và đường trung bình EMA 200 ngày. Trong trường hợp vùng hỗ trợ này không bị phá vỡ trong những phiên sắp tới, giá FPT được kỳ sẽ có phản ứng tích cực để trở về với đà tăng trước đó, mục tiêu tiến đến ngưỡng kháng cự 90.000 đồng/cp và xa hơn nữa tại vùng 95.000 - 96.000 đồng/cp.
Với các tín hiệu kỹ thuật hiện tại, các nhà đầu tư được khuyến nghị tham gia tích lũy cổ phiếu FPT khi giá giảm về vùng hỗ trợ 81.000 - 83.000. Ngưỡng chốt lời ngắn hạn tại 90.000 đồng/cp và trung hạn tại 95.000 - 96.000 đồng/cp. Cắt lỗ khi giá FPT giảm mạnh, đóng cửa dưới ngưỡng 77.000 đồng/cp.
• Vùng hỗ trợ : 81.000 - 83.000
• Kháng cự 1: 90.000
• Kháng cự 2: 95.000 - 96.000
Chỉ báo kỹ thuật:
• RSI (14) duy trì dao động trên ngưỡng 40 trong suốt 4 tháng qua, sức mạnh giá vẫn được giữ vững.
• MACD (12,26,9): Đường chỉ báo MACD và đường tín hiệu duy trì dao động trên ngưỡng 0, triển vọng phục hồi khá tích cực.
DRC (KHẢ QUAN, Giá mục tiêu: 34.400 Đồng/cp): Giá nguyên vật liệu điều chỉnh sẽ hỗ trợ tăng trưởng lợi nhuận 6 tháng cuối năm 2022
SSI Research duy trì khuyến nghị KHẢ QUAN đối với cổ phiếu DRC, với giá mục tiêu 1 năm là 34.400 đồng/cổ phiếu (tỷ suất sinh lời - ROI là 16%, dựa trên dự báo KQKD năm 2023 và P/E mục tiêu là 12 lần).
Mặc dù lợi nhuận ròng của DRC trong quý 2/2022 giảm 21% so với cùng kỳ do chi phí nguyên vật liệu và chi phí vận chuyển cao (tác động đến cả tỷ suất lợi nhuận gộp và sản lượng bán hàng), triển vọng tăng trưởng trong tương lai sẽ khả quan hơn. Giá nguyên vật liệu và chi phí vận chuyển sẽ giảm xuống trong nửa cuối năm 2022 và năm 2023, điều này sẽ tác động tích cực đến tỷ suất lợi nhuận và sản lượng bán hàng.
SSI dự báo tăng trưởng lợi nhuận 6 tháng cuối năm 2022 ở mức 49% so với cùng kỳ, nhờ tăng trưởng lợi nhuận ròng trong quý 3/2022 sẽ đạt mức cao nhất trong năm. SSI dự báo LNST năm 2022 và 2023 lần lượt là 329 tỷ đồng (tăng 13% so với cùng kỳ) và 378 tỷ đồng (tăng 15% so với cùng kỳ). Từ năm 2024, năng lực sản xuất lốp radial của DRC sẽ tăng lên 1 triệu lốp/năm (từ công suất thiết kế hiện tại là 600 nghìn lốp/năm), điều này sẽ hỗ trợ tăng trưởng trong dài hạn.
ACV_MUA_TP 105,000 VNĐ_Upside 21%_Các đường bay quốc tế đang hồi phục
Chứng khoán BSC khuyến nghị MUA đối với cổ phiếu ACV với giá trị hợp lý năm 2023 là 105,000 VND/CP, tương đương với Upside +21% so với giá đóng cửa ngày 13/09/2022), dựa trên phương pháp EV/EBITDA, với EV/EBITDA mục tiêu = 22x, cao hơn so với trung bình giai đoạn 2016-2019 = 18-19x.
DỰ BÁO KẾT QUẢ KINH DOANH
Trong năm 2022, BSC dự báo ACV ghi nhận DTT = 12,034 tỷ VND (+153% yoy), NPATMI của ACV= 6,495 tỷ VND (+1254% yoy), tương đương EBITDA FWD = 6,997 VNĐ/CP (+1367% yoy), EV/EBITDA FWD = 27.1x. Trong năm 2023, BSC dự báo ACV ghi nhận DTT = 16,513 tỷ VND (+37% yoy), NPATMI của ACV = 6,499 tỷ VND (+0% yoy), EBITDA FWD = 9,374 VNĐ/CP (+34% yoy), EV/EBITDA FWD = 20.2x, dựa trên giả định:
1. Hoạt động hàng không:
Sản lượng khách nội địa = 80 triệu lượt/ 82 triệu lượt khách trong năm 2022/2023, tương đương 108%/110% năm 2019.
Sản lượng khách quốc tế = 7.9 triệu lượt/15.5 triệu lượt khách trong năm 2022/2023, tương đương 28%/55% năm 2019. Giá dịch vụ bình quân (không tính tài sản khu bay) + 51% yoy trong năm 2022. Sang năm 2023, giá dịch vụ bình quân + 16% yoy do tỷ trọng hành khách quốc tế tăng +7% điểm trong cơ cấu.
2. Hoạt động phi hàng không:
BSC giả định doanh thu dịch vụ cho thuê mặt bằng, quảng cáo +5% yoy trong năm 2022/2023.
Doanh thu dịch vụ bến bãi, tiện ích, phục vụ khách VIP, F,C + 177% yoy/ 14% yoy, nhờ sản lượng hành khách + 175% yoy/ 13% yoy trong năm 2022/2023.
3. Biên lợi nhuận gộp:
Trong năm 2022, biên lợi nhuận gộp = 51% nhờ chi phí khấu hao giảm 230 tỷ VNĐ do một số sân bay hết khấu hao, chi phí nhân viên + 20% yoy - theo giả định 1H.2022, các chi phí còn lại +2-5% yoy.
Trong năm 2023, biên lợi nhuận gộp = 63% nhờ chi phí khấu hao giảm 210 tỷ VNĐ, chi phí nhân viên giả định + 10% yoy, các chi phí còn lại +2-5% yoy. Theo ước tính của BSC, phần thiết bị nhà ga/sân đỗ/đường lăn của T2 Nội Bài có thể sẽ hết khấu hao từ năm 2022-2024 (bắt đầu hoạt động từ cuối năm 2014, thời gian khấu hao: 7-8 năm). BSC giả định chi phí khấu hao giảm 200-300 tỷ VNĐ trong năm 2023.
4. Doanh thu/chi phí tài chính
Trong năm 2022, doanh thu tài chính = 3,628 tỷ VNĐ (+12% yoy), nhờ lãi từ tiền gửi = 1,664 tỷ VNĐ (-4% yoy), lãi từ chênh lệch tỷ giá = 1,871 tỷ VNĐ (+33% yoy) dựa trên giả định tỷ giá JPY/VND -14% yoy.
Trong năm 2023, doanh thu tài chính = 1,364 tỷ VNĐ (-62% yoy), trong đó, lãi từ tiền gửi = 1,271 tỷ VNĐ (-24% yoy) với giả định: khoản tiền gửi, và đầu tư ngắn hạn giảm 50% yoy, tương đương 40,000 tỷ VNĐ do hoạt động đầu tư mới LTIA.
TRIỂN VỌNG KINH DOANHH 2022-2023: HĐKD cốt lõi khả quan nhờ mạng đường bay quốc tế phục hồi.
CATALYST: Dự án Long Thành, Tân Sơn Nhất T3, Nội Bài T2 mở rộng đi vào hoạt động. Chuyển sàn HOSE sau khi quyết toàn thành công vốn nhà nước. Thị trường Trung Quốc hồi phục.
Lưu ý: Khuyến cáo từ các công ty chứng khoán trên đây chỉ mang tính chất tham khảo đối với nhà đầu tư. Các công ty chứng khoán cũng đã tuyên bố miễn trách nhiệm với các nhận định trên.
Trung Anh
Nguồn: thuongtruong.com.vn