Giá vàng thế giới phục hồi lên 4.017,2 USD/ounce, trong khi vàng nhẫn tại DOJI, PNJ và Bảo Tín Mạnh Hải tiếp tục giảm. Trên thị trường thép, giá thép thanh tại Trung Quốc nhích nhẹ, nhưng quặng sắt đi xuống; giá thép cuộn cán nóng tại Mỹ, châu Âu và Trung Quốc diễn biến khác biệt.
Giá vàng hôm nay 27/10: Vàng nhẫn trong nước giảm
Giá vàng miếng trong nước sáng 27/10 nhìn chung ổn định so với phiên trước. Các thương hiệu SJC, Bảo Tín Mạnh Hải, PNJ và Phú Quý niêm yết vàng miếng ở mức 138,7 - 141,7 triệu đồng/lượng (mua vào - bán ra).
Riêng vàng miếng DOJI giảm 300.000 đồng/lượng ở cả hai chiều, xuống còn 138,7 - 141,7 triệu đồng/lượng. Như vậy, giá vàng miếng giữa các thương hiệu lớn hiện không có nhiều khác biệt về mức niêm yết.
Trái với vàng miếng, phân khúc vàng nhẫn ghi nhận điều chỉnh giảm tại một số doanh nghiệp. Vàng nhẫn SJC giữ nguyên mức 135 - 139 triệu đồng/lượng, trong khi vàng nhẫn Phú Quý ổn định ở mức 137,7 - 140,7 triệu đồng/lượng.
Tại DOJI, vàng nhẫn giảm 200.000 đồng/lượng ở cả hai chiều, xuống còn 137,1 - 141,1 triệu đồng/lượng. Vàng nhẫn PNJ giảm 400.000 đồng/lượng ở cả hai chiều, niêm yết ở mức 137,6 - 140,6 triệu đồng/lượng.
Bảo Tín Mạnh Hải điều chỉnh giảm 300.000 đồng/lượng ở chiều mua vào, đưa giá xuống còn 135,8 triệu đồng/lượng. Diễn biến này cho thấy giá vàng nhẫn tiếp tục chịu áp lực điều chỉnh, dù mức giảm giữa các thương hiệu không đồng đều.
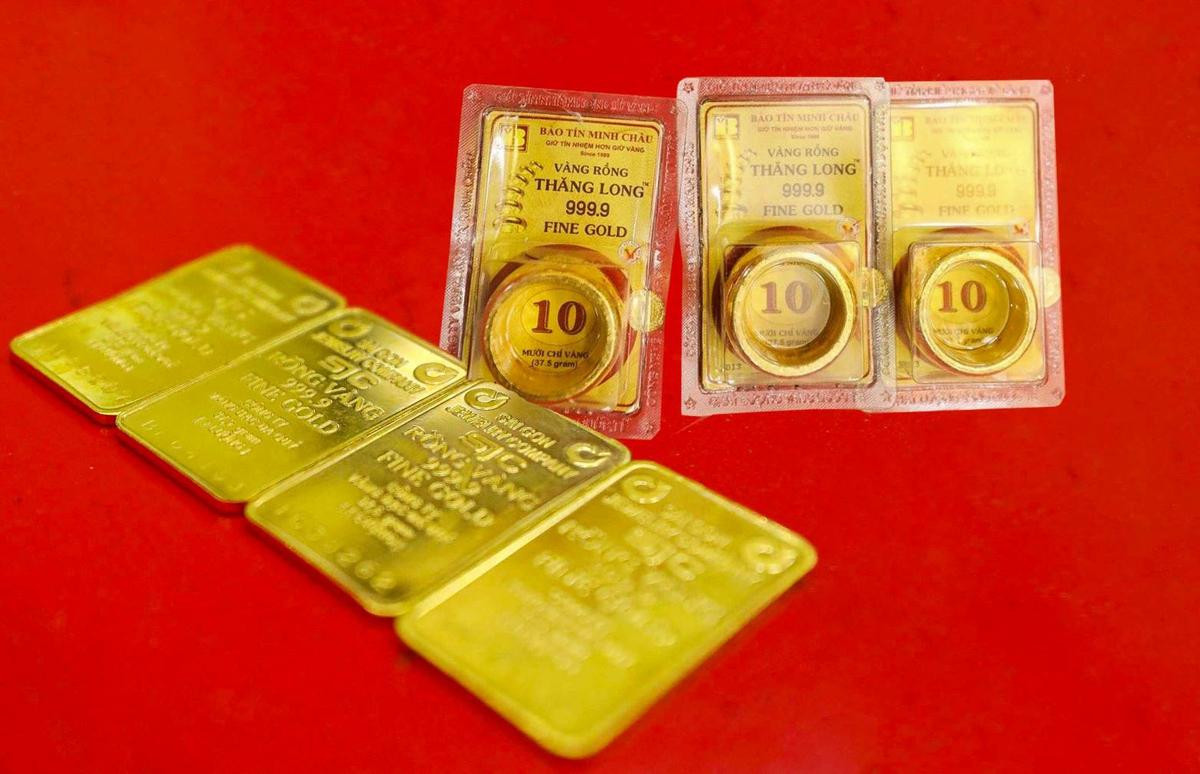
Trên thị trường quốc tế, giá vàng giao ngay được cập nhật ở mức 4.017,2 USD/ounce, tăng hơn 14 USD/ounce so với sáng hôm trước. Quy đổi theo tỷ giá Vietcombank, chưa bao gồm thuế và phí, giá vàng thế giới tương đương khoảng 126,1 triệu đồng/lượng.
Giá vàng phục hồi trong phiên giao dịch đầu ngày thứ Hai tại Mỹ khi giá dầu thô giảm, giúp dịu bớt một số lo ngại về lạm phát và giảm áp lực lên kim loại quý trước thềm cuộc họp chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) trong tuần này.
Theo Kitco News, thị trường tuần này sẽ tập trung vào các quyết định lãi suất của Fed, Ngân hàng Trung ương châu Âu (ECB), Canada và Nhật Bản, cùng loạt dữ liệu về tăng trưởng kinh tế, tiêu dùng và thị trường nhà ở.
Bà Roukaya Ibrahim, chiến lược gia trưởng về hàng hóa tại BCA Research, nhận định đợt bán tháo trong tuần trước chưa đủ để xác nhận xu hướng giảm sâu hơn của vàng. Theo bà, kim loại quý vẫn thể hiện khả năng chống chịu trước những bất lợi của kinh tế vĩ mô, trong khi các chỉ báo kỹ thuật nghiêng về khả năng phục hồi.
Tuy nhiên, đồng USD mạnh và áp lực lạm phát dai dẳng tiếp tục hạn chế triển vọng tăng giá. Bà Ibrahim cho rằng các yếu tố vĩ mô hiện chưa đủ thuận lợi để tạo ra một đợt tăng mạnh.
Ông Sean Lusk, đồng Giám đốc bộ phận phòng ngừa rủi ro thương mại tại Walsh Trading, cũng nhận định xung đột liên quan đến Iran cùng những tác động đối với giá dầu, kỳ vọng lạm phát và chính sách lãi suất của Fed đang cản trở đà tăng của vàng.
Theo ông Lusk, giá vàng có thể tiếp tục giảm trong ngắn hạn nếu căng thẳng chưa được giải quyết và eo biển Hormuz chưa mở lại. Dù vậy, vùng giá thấp hơn có thể thu hút lực mua, đặc biệt khi giá kim loại quý này giảm xuống dưới ngưỡng 4.000 USD/ounce.
Giá bạc hôm nay 27/10: Đồng USD và kỳ vọng lãi suất gây áp lực
Giá bạc hôm nay 27/10 tiếp tục chịu sức ép từ đồng USD phục hồi, lo ngại lạm phát kéo dài và triển vọng Fed duy trì chính sách tiền tệ thắt chặt.
Tại Tập đoàn Vàng bạc Đá quý Phú Quý ở Hà Nội, giá bạc được niêm yết ở mức 1,764 triệu đồng/lượng mua vào và 1,819 triệu đồng/lượng bán ra.
Khảo sát tại một số điểm giao dịch khác ở Hà Nội cho thấy giá bạc phổ biến ở mức 1,645 triệu đồng/lượng mua vào và 1,712 triệu đồng/lượng bán ra. Tại TP Hồ Chí Minh, giá bạc được ghi nhận ở mức 1,648 triệu đồng/lượng mua vào và 1,716 triệu đồng/lượng bán ra.
Trên thị trường quốc tế, giá bạc kỳ hạn tháng 12 trong tuần trước giảm gần 5,9%, xuống 53,95 USD/ounce, mức thấp nhất trong hơn một năm. Mức giá quy đổi được nêu trong dữ liệu thị trường tương đương khoảng 1,378 triệu đồng/ounce ở chiều mua vào và 1,393 triệu đồng/ounce ở chiều bán ra.
Các dữ liệu kinh tế Mỹ gần đây cho thấy hoạt động kinh doanh vẫn duy trì đà tăng trưởng, trong khi áp lực giá cả chưa được kiểm soát rõ rệt. Diễn biến này khiến thị trường thận trọng hơn với khả năng Fed sớm nới lỏng chính sách tiền tệ.
Nếu lạm phát chưa giảm như kỳ vọng, các nhà đầu tư có thể điều chỉnh dự báo về thời điểm và tốc độ cắt giảm lãi suất. Mặt bằng lãi suất cao làm tăng chi phí cơ hội khi nắm giữ bạc - tài sản không tạo ra thu nhập từ lãi - qua đó hạn chế sức hấp dẫn của kim loại quý này.
Trong thời gian tới, diễn biến giá bạc sẽ tiếp tục phụ thuộc vào các dữ liệu lạm phát của Mỹ, định hướng chính sách tiền tệ của Fed và tình hình địa chính trị. Nếu áp lực giá cả kéo dài, kỳ vọng lãi suất cao có thể tiếp tục gây sức ép lên thị trường. Ngược lại, dữ liệu kinh tế suy yếu hoặc tín hiệu chính sách mềm mỏng hơn từ Fed có thể hỗ trợ giá bạc phục hồi.
Giá thép hôm nay 27/10: Thị trường thép cuộn cán nóng toàn cầu phân hóa
Thị trường thép ngày 27/10 ghi nhận diễn biến trái chiều. Giá thép thanh kỳ hạn tại Trung Quốc nhích nhẹ, trong khi giá quặng sắt giảm. Đối với thép cuộn cán nóng (HRC), thị trường Mỹ, châu Âu và Trung Quốc tiếp tục có những xu hướng khác biệt trong tháng 10.
Mở cửa phiên giao dịch ngày 27/10, giá thép thanh kỳ hạn tháng 11/2026 trên Sàn Giao dịch Thượng Hải (SHFE) tăng 5 nhân dân tệ, tương đương 0,16%, lên 3.088 nhân dân tệ/tấn.
Ở chiều ngược lại, giá quặng sắt kỳ hạn tháng 11 trên Sàn Giao dịch Đại Liên (DCE) giảm 1,5 nhân dân tệ, tương đương 0,22%, xuống 678 nhân dân tệ/tấn. Trên Sàn Giao dịch Singapore (SGX), hợp đồng quặng sắt cùng kỳ hạn giảm 0,19 USD, tương đương 0,21%, còn 90,35 USD/tấn.
Theo GMK Center, thị trường HRC thế giới trong tháng 10 phân hóa rõ nét. Tại Mỹ, nguồn cung thép giao ngay khan hiếm hơn, gây khó khăn cho cả người sử dụng cuối cùng và các trung tâm dịch vụ thép. Tại châu Âu, các nhà sản xuất đề xuất tăng giá trong hợp đồng cung ứng nửa đầu năm 2027, trong khi các nhà máy Trung Quốc tìm cách cân đối thị trường thông qua cắt giảm sản lượng.
Tại châu Âu, giá HRC trong nửa đầu tháng 10 nhìn chung ổn định dù các nhà sản xuất nỗ lực nâng giá. Ở Bắc Âu, giá giao dịch chủ yếu quanh 740 euro/tấn theo điều kiện giá xuất xưởng, một số giao dịch đạt 760 euro/tấn. Trong khi đó, giá tại Nam Âu giảm 4,5%, xuống 655 euro/tấn theo điều kiện CFR trong giai đoạn từ ngày 18/9 đến 16/10. Đến ngày 20/10, giá tại Italy và Bắc Âu dao động trong khoảng 740 - 750 euro/tấn.
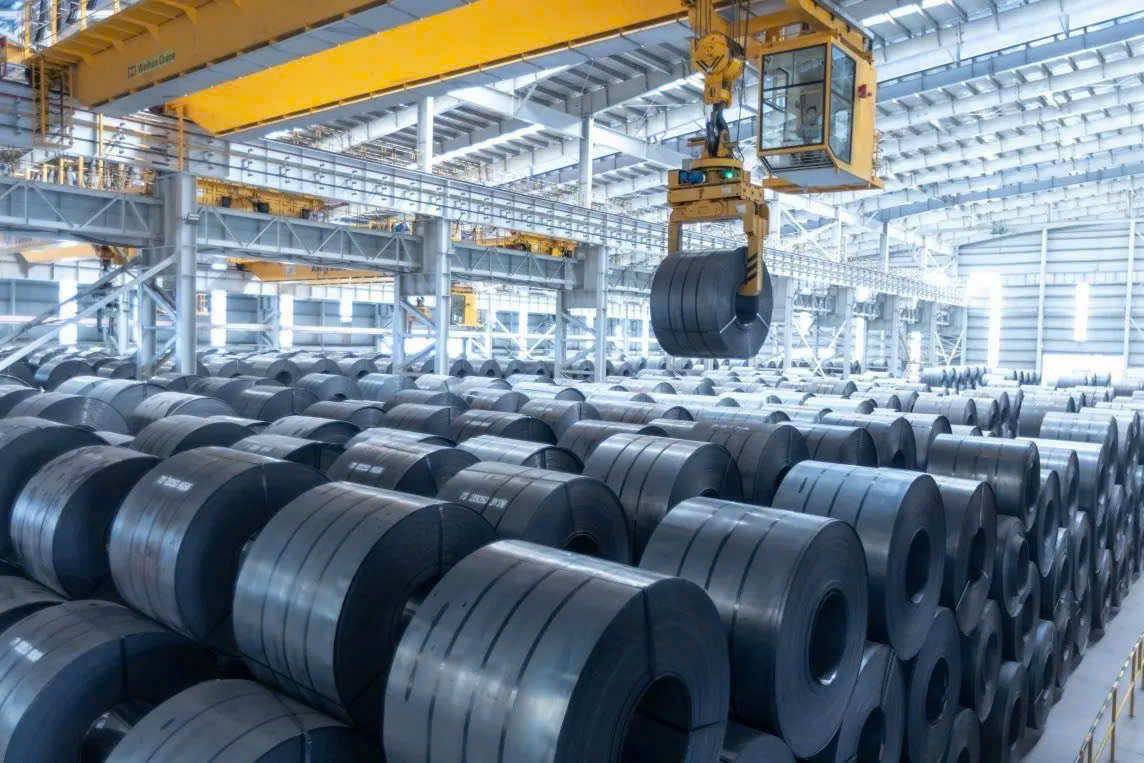
Nguồn cung hạn chế và chi phí năng lượng tăng đang hỗ trợ vị thế của các nhà sản xuất thép châu Âu. Tuy nhiên, lượng hàng tồn kho cao tại người tiêu dùng và nhu cầu yếu tiếp tục hạn chế khả năng tăng giá thực tế.
Theo Argus Media, các nhà sản xuất thép dẹt châu Âu đề xuất tăng thêm 100 euro/tấn trong hợp đồng cung ứng thép cho ngành ô tô nửa đầu năm 2027, trong khi người mua chỉ cân nhắc mức tăng khoảng 70 euro/tấn.
Tại Italy, thị trường tiếp tục chịu tác động từ tình hình sản xuất của Acciaierie d'Italia (ADI). Đầu tháng 10, doanh nghiệp này tạm dừng hoạt động tại khu vực luyện của nhà máy Taranto, đồng thời thông báo các nhà máy tại Genoa và Novi Ligure sẽ ngừng hoạt động đến ngày 15/11 do phụ thuộc vào nguồn thép cuộn từ Taranto. Ngày 16/10, Chính phủ Italy ban hành nghị định cho phép duy trì nhiệt lò tại Taranto nhằm tránh thiệt hại không thể khắc phục.
Tại Trung Quốc, thị trường HRC tiếp tục chịu sức ép khi nhu cầu sau kỳ nghỉ Quốc khánh phục hồi yếu hơn dự kiến, trong khi nguồn cung vẫn dồi dào. Một số nhà máy bắt đầu cắt giảm sản lượng do biên lợi nhuận thấp. Giá than luyện cốc và than cốc giảm giúp hạ chi phí sản xuất, nhưng tình trạng suy yếu của lĩnh vực bất động sản khiến triển vọng phục hồi nhu cầu thép còn thiếu chắc chắn.
Trong bối cảnh này, Baosteel giữ nguyên giá HRC nội địa cho tháng 11, sau khi tăng giá chào tháng 10 thêm 200 nhân dân tệ/tấn, tương đương khoảng 30 USD/tấn.
Giá HRC xuất khẩu của Trung Quốc giảm tuần thứ tư liên tiếp trong giai đoạn 12 - 16/10, một phần do giá nguyên liệu đi xuống và nhu cầu từ người mua nước ngoài yếu. Theo Mysteel, giá chào xuất khẩu HRC của các nhà máy quốc doanh lớn dao động trong khoảng 495 - 505 USD/tấn theo điều kiện FOB. Trong giai đoạn từ ngày 18/9 đến 16/10, giá HRC tại Trung Quốc giảm 0,4%, xuống 510 USD/tấn FOB.
Trái ngược với Trung Quốc, thị trường Mỹ tiếp tục đối mặt với tình trạng thiếu hụt thép dẹt giao ngay trong tháng 10. Các nhà máy gần như đã kín đơn hàng giao tháng 12 và ưu tiên phân bổ sản phẩm cho khách hàng thường xuyên. Điều này buộc các trung tâm dịch vụ thép phải mua lại hàng từ nhau với giá cao hơn.
Trong giai đoạn từ ngày 18/9 đến 16/10, giá HRC tại Mỹ tăng 4,5%, lên 1.389 USD/tấn theo điều kiện giá xuất xưởng. Khi đàm phán hợp đồng năm 2027, khả năng bảo đảm khối lượng cung ứng đang trở thành vấn đề quan trọng đối với người mua. Do nguồn hàng hạn chế, một số khách hàng cân nhắc chấp nhận mức giá cao hơn để sớm chốt hợp đồng.
Tại thị trường trong nước, giá thép xây dựng tiếp tục ổn định. Thép Hòa Phát được báo giá 14.920 đồng/kg đối với CB240 và 14.210 đồng/kg đối với D10 CB300. Thép Việt Ý tại miền Bắc có giá CB240 ở mức 14.750 đồng/kg và CB300 ở mức 13.940 đồng/kg.
Trong khi đó, thép Pomina và VJS tại miền Bắc cùng niêm yết CB240 ở mức 14.850 đồng/kg. Thép Kyoei và VAS tại miền Trung được chào bán ở mức 15.050 đồng/kg đối với CB240.
Diễn biến trên cho thấy thị trường thép toàn cầu đang chịu ảnh hưởng khác nhau từ nguồn cung, chi phí năng lượng và sức mua tại từng khu vực. Trong thời gian tới, triển vọng tiêu thụ thép, chính sách sản xuất của Trung Quốc và khả năng đáp ứng nguồn hàng tại Mỹ, châu Âu sẽ tiếp tục tác động đến diễn biến giá.
PV
Nguồn: thuongtruong.com.vn