Khuyến nghị khả quan dành cho cổ phiếu PTB
CTCK VNDirect (VND)
CTCP Phú Tài (mã PTB) công bố doanh thu quý I/2022 đạt 1.696 tỷ đồng (tăng 23,1% so với cùng kỳ năm ngoái) và lợi nhuận ròng 145 tỷ đồng (tăng 43%), hoàn thành 21,2% và 23,3% dự phóng cả năm của chúng tôi.
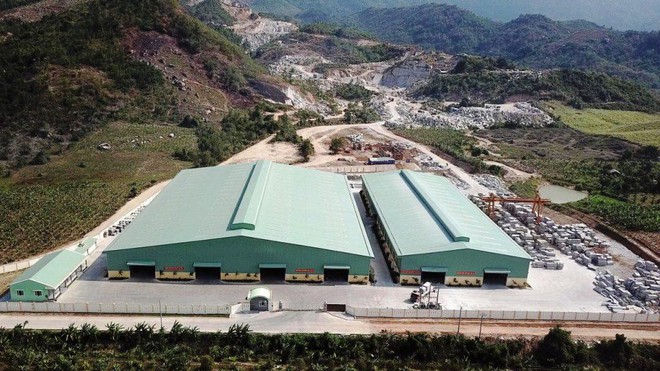
Doanh thu từ gỗ tăng 18% lên 952 tỷ đồng nhờ nhu cầu mạnh mẽ từ thị trường Mỹ. Doanh thu từ đá giảm 1,4% do nhu cầu trong nước phục hồi chậm và COVID-19 đã trì hoãn việc mở rộng công suất của PTB. Doanh thu phân phối ô tô tăng 27,9%, đạt 261 tỷ đồng nhờ hưởng lợi từ chính sách thuế trước bạ. Ngoài ra, PTB ghi nhận 147 tỷ đồng doanh thu từ PT Residence trong quý I/2022.
Mặc dù có nguy cơ sụt giảm doanh thu do nhu cầu nhà ở tại Mỹ chững lại, nhưng nhu cầu khách hàng của PTB vẫn ở mức cao trong 4 tháng năm 2022. Hiện tại, PTB đã nhận được đơn đặt hàng của khách hàng để giao hàng đến hết tháng 9/2022. Chúng tôi kỳ vọng biên lợi nhuận gộp của PTB sẽ cải thiện trong nửa cuối năm 22 so với quý I/2022 do giảm giá gỗ nguyên liệu và tính kinh tế theo quy mô.
Nhìn chung, chúng tôi phóng biên lợi nhuận gộp của PTB sẽ đạt 22,0% trong năm 2022 (-0,4 điểm %). Ngoài ra, nhà máy Phù Cát 3 dự kiến sẽ khánh thành vào quý IV/2022 và đi vào chạy thương mại vào quý I/2023, nâng tổng công suất sản xuất gỗ của PTB lên 102.000 m3/năm vào năm 2023 (tăng 21% so với năm 2022). Chúng tôi dự phóng mảng gỗ của PTB sẽ đạt 4.056 tỷ đồng (tăng 18,2)/ 4.783 tỷ đồng (tăng 17,9%) trong năm 2022/2023.
Chúng tôi duy trì khuyến nghị khả quan với giá mục tiêu 93.700 đồng. Chúng tôi thay đổi định giá nhờ áp dụng trên mức trung bình lợi nhuận ròng năm 2022-2023 cho mỗi mảng hoạt động nhằm thể hiện mức giá mục tiêu trong tầm nhìn 1 năm.
Chúng tôi vẫn ưu tiên PTB cho danh mục đầu tư năm 2022 nhờ (1) tăng trưởng doanh thu 2022-2023 của cả mảng gỗ (tăng 18,2%/17,9%) và mảng đá (tăng 31,4%/tăng 31,1%), (2) việc bàn giao các dự án căn hộ còn lại trong 2022, và (3) lợi nhuận từ các mảng kinh doanh chính có thể duy trì mức tăng trưởng hai con số 15,7%/30,4% trong 2022-23.
Tiềm năng tăng giá là thị trường nhà ở Mỹ tăng trưởng mạnh sẽ thúc đẩy xuất khẩu đồ gỗ nội thất của PTB. Rủi ro giảm giá gồm chi phí logistic và nguyên liệu gỗ cao hơn dự kiến có thể ảnh hưởng đến biên lợi nhuận gộp của PTB và việc Mỹ điều tra mặt hàng tủ gỗ nhập từ Việt Nam có thể ảnh hưởng đến doanh thu mảng gỗ của PTB.
Khuyến nghị khả quan dành cho cổ phiếu SZC với giá mục tiêu 81.100 đồng/CP
CTCK VNDirect (VND)
CTCP SONADEZI Châu Đức (mã SZC) công bố doanh thu quý I/2022 đạt 277,3 tỷ đồng (tăng 55,6% so với cùng kỳ) nhờ doanh thu khu công nghiệp tăng mạnh (tăng trưởng 56,3%) khi nhu cầu thuê tăng cao ở miền Nam. Tuy nhiên, biên lợi nhuận gộp giảm 23,3 điểm % do giá đất bồi thường tại dự án khu công nghiệp Châu Đức tăng 100%, khiến cho giá vốn hàng bán tăng 146,7%. Do đó, lợi nhuận ròng giảm 5,3% xuống 75,3 tỷ đồng, chỉ hoàn thành 12,8% dự phóng cả năm của chúng tôi.
Từ tháng 3/2022, tỉnh Bà Rịa - Vũng Tàu đã dừng phê duyệt phương án đền bù đất để chờ điều chỉnh giá đất mới. Chúng tôi dự báo biên lợi nhuận gộp mảng bất động sản khu công nghiệp năm 2022 sẽ bị ảnh hưởng bởi sự gia tăng chi phí đền bù đất. Tuy nhiên, chúng tôi cho rằng SZC sẽ đứng vững trước những khó khăn và tăng trưởng mạnh ở hai mảng kinh doanh cốt lõi: chúng tôi kỳ vọng doanh thu bất động sản khu công nghiệp/bất động sản dân cư năm 2022 sẽ tăng lần lượt 0,7%/100%. Nhìn chung, chúng tôi dự báo lợi nhuận sau thuế năm 2022 tăng 16,4% so với năm trước, lên 377 tỷ đồng.
Chúng tôi điều chỉnh hạ doanh thu 2022/23 xuống lần lượt 15,5%/13,6% so với dự báo trước đó do chúng tôi lo ngại về việc giải phóng mặt bằng khu công nghiệp có thể chậm hơn dự kiến. Do chi phí bồi thường cao hơn, chúng tôi hạ dự báo biên lợi nhuận gộp năm 2022/23 lần lượt giảm 11,6/7,3 điểm % so với dự báo trước đó. Do đó, chúng tôi điều chỉnh lợi nhuận sau thuế năm 2022/23 giảm 35,9%/26,0% so với dự báo trước đó.
Chúng tôi duy trì khuyến nghị khả quan với giá mục tiêu 81.100 đồng/cp theo phương pháp định giá từng phần. Mặc dù phải đối mặt với những khó khăn, tuy nhiên chúng tôi tự tin về kết quả kinh doanh của SZC nhờ 1) khu công nghiệp Châu Đức có vị trí cạnh tranh tại Bà Rịa - Vũng Tàu; 2) đà tăng giá thuê khu công nghiệp tại Bà Rịa - Vũng Tàu; 3) giai đoạn 2 của Sonadezi Hữu Phước mở bán nửa đầu 2022 sẽ tiếp tục được hưởng lợi giá tăng và đạt tỷ lệ hấp thụ cao.
Khuyến nghị khả quan dành cho cổ phiếu OCB
CTCK VNDirect (VND)
Chúng tôi hạ khuyến nghị đối với cổ phiếu OCB của Ngân hàng TMCP Phương Đông từ khả quan xuống trung lập, và điều chỉnh giảm 28,2% giá mục tiêu 1 năm xuống 23.200 đồng/cp.
Giá mục tiêu mới của chúng tôi phản ánh môi trường lãi suất tăng và rủi ro tín dụng tiềm tàng từ các khoản dư nợ của Tập đoàn FLC và trái phiếu doanh nghiệp, và rủi ro gia tăng từ các khoản dư nợ tái cấu trúc thuộc ngành xây dựng và bất động sản.
Kết quả kinh doanh quý I/2022 kém khả quan, lợi nhuận trước thuế giảm 34,5% so với cùng kỳ. Thu nhập lãi ròng (NII) tăng mạnh 22% nhờ tăng trưởng tín dụng +5,9% so với đầu năm, nhưng không đủ bù đắp mức giảm 50% so với cùng kỳ của thu nhập ròng ngoài lãi và chi phí tín dụng tăng gấp đôi.
Mặc dù OCB đã thu được 400 tỷ đồng từ Tập đoàn FLC trong tháng 5, các khoản dư nợ của tập đoàn này vẫn chiếm khoảng 1,9% tổng dư nợ tín dụng của OCB tại thời điểm cuối quý I/2022. Mặt khác, số dư trái phiếu doanh nghiệp chiếm 3,6% tổng tín dụng, một tỷ trọng khá cao so với các Ngân hàng cùng cấp.
Khuyến nghị trung lập dành cho cổ phiếu BID
CTCK SSI (SSI)
Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BID - sàn HOSE) đạt kết quả kinh doanh tốt trong quý I/2022, các chỉ tiêu về hiệu quả hoạt động và khả năng sinh lời đều cải thiện, với chất lượng tín dụng được quản lý tốt. Cả năm 2022, chúng tôi ước tính ngân hàng có thể đạt tăng trưởng lợi nhuận trước thuế tăng 52% so với cùng kỳ, chủ yếu nhờ giảm gánh nặng dự phòng (giảm 19%). ROE do đó có thể tăng lên 16% (từ 9-13% trong 3 năm qua).
Mặc dù vậy, tiềm năng tăng trưởng dài hạn của BID vẫn chịu giới hạn bởi nguồn vốn (CAR khoảng 9%), trong khi hoạt động dịch vụ hiện tại đang thiếu động lực tăng trưởng chủ lực. Mặc dù ngân hàng đang xem xét về cấu trúc sở hữu liên quan đến mảng bảo hiểm nhân thọ (BIDV MetLife), chúng tôi cho rằng việc này có thể chưa sớm hoàn thành (ít nhất trong năm 2022).
Với giá mục tiêu 1 năm điều chỉnh là 41.200 đồng/cp (từ 42.300 đồng/cp), chúng tôi duy trì khuyến nghị trung lập đối với BID.
N.T
Nguồn: m.tinnhanhchungkhoan.vn