Khi tiền bán hàng lẫn tiền gia đình
Một chiếc loa báo chuyển khoản giúp người bán biết tiền đã về mà không phải liên tục mở điện thoại. Tuy nhiên, sự thuận tiện ở quầy thanh toán chưa đồng nghĩa với việc sổ sách đã được quản lý rõ ràng. Khi tài khoản được rà soát, những giao dịch từng ít được để ý có thể trở thành điều phải giải thích.
Ngày 19/9, như một số cơ quan truyền thông đã phản ánh về trường hợp chủ một tiệm tóc tại Cầu Giấy, Hà Nội được cơ quan thuế đối chiếu dòng tiền vào tài khoản gần 600 triệu đồng. Theo người này, tài khoản còn nhận tiền người thân, bạn bè cho vay để xây nhà. Sau khi giải trình, một số khoản không phát sinh từ kinh doanh được loại ra; số thuế và tiền phạt phải nộp thêm giảm từ gần 30 triệu xuống gần 10 triệu đồng.
Trường hợp này gợi mở vấn đề: tổng tiền vào tài khoản và doanh thu bán hàng cần được đối chiếu, phân loại. Một bản sao kê cho thấy giao dịch đã xảy ra, nhưng để hiểu giao dịch phục vụ việc gì, đôi khi phải đặt cạnh hóa đơn, sổ bán hàng, thỏa thuận vay mượn hoặc chứng từ hoàn trả.
Có thể hình dung tình huống một khách mua hàng rồi chuyển thêm tiền để nhờ người bán đổi sang tiền mặt. Phần thanh toán món hàng và phần đổi hộ xuất hiện trong cùng một giao dịch. Nếu cửa hàng chỉ ghi tổng tiền nhận mà không lưu thông tin liên quan, việc giải thích sau nhiều tháng sẽ khó hơn lúc giao dịch vừa phát sinh.
Tương tự, tiền chuyển giữa các tài khoản của cùng một người, khoản khách chuyển nhầm rồi được hoàn trả cũng cần được nhận diện đúng. Đây là những tình huống cần chứng từ để đối chiếu, không thể chỉ dựa vào lời khẳng định của người nhận tiền. Một nội dung chuyển khoản ghi “tiền vay” cũng chưa đủ thay thế toàn bộ căn cứ chứng minh bản chất giao dịch.
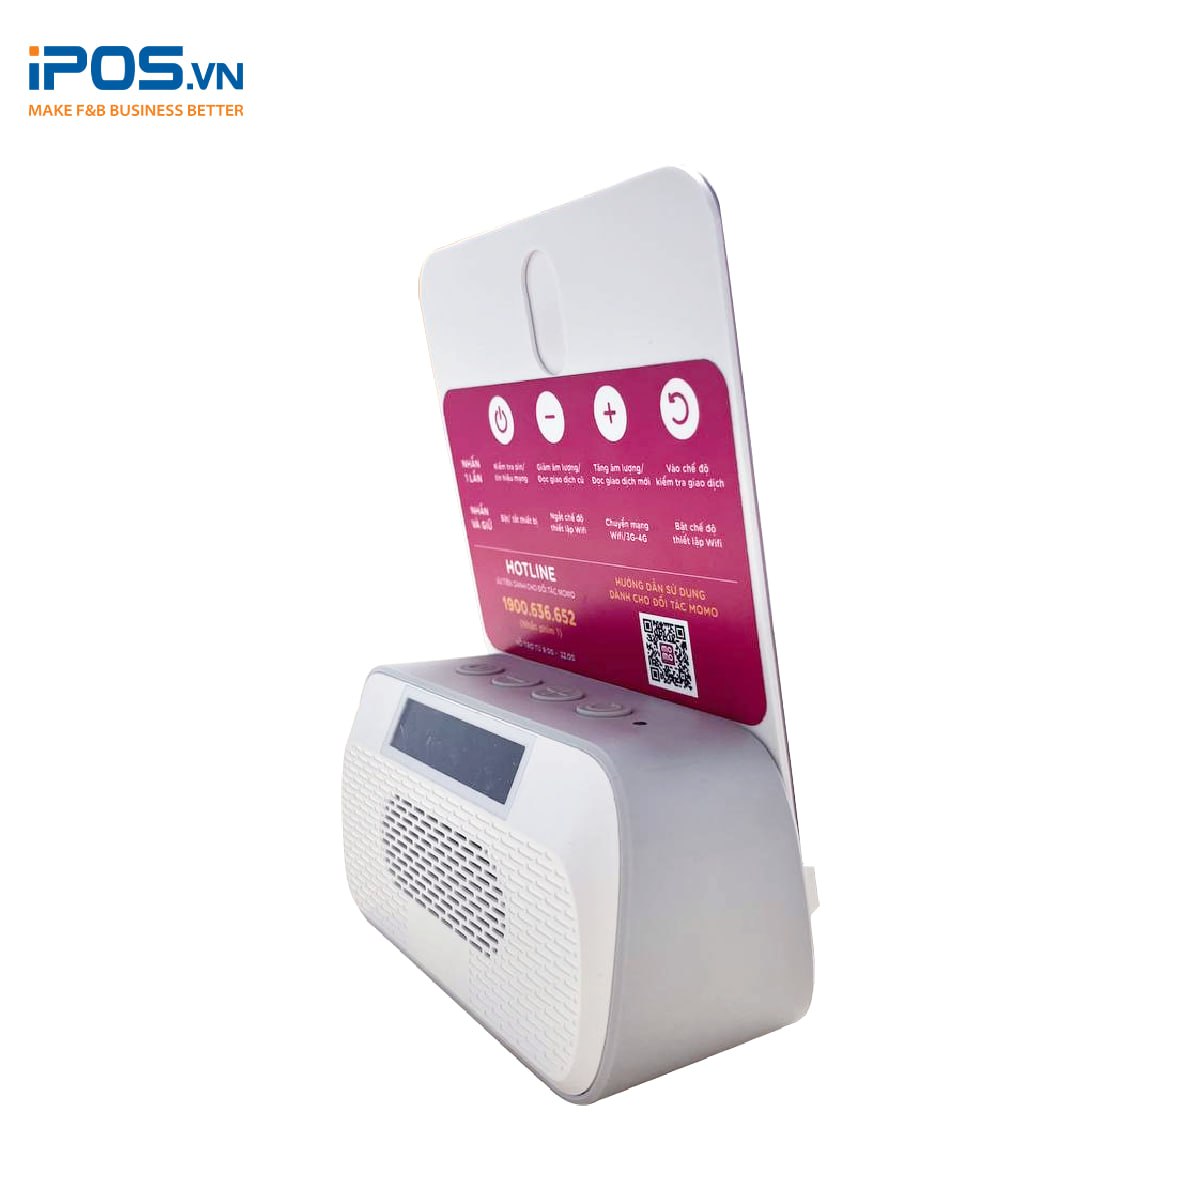
Ở chiều ngược lại, nhận tiền bán hàng qua tài khoản cá nhân, ví điện tử hay bằng tiền mặt không làm thay đổi bản chất khoản thu. Sự minh bạch phải bắt đầu từ hoạt động kinh doanh thực tế, thay vì phụ thuộc vào việc chiếc loa có phát thông báo hay không.
Liên quan tới vấn đề này, ông Nguyễn Tiến Minh, Phó trưởng Thuế Hà Nội, lưu ý việc không tách bạch tài khoản cá nhân và kinh doanh gây khó khăn khi xác định doanh thu. Ông Đặng Văn Thành, Phó chi cục trưởng Chi cục Thuế thương mại điện tử, khuyến nghị mở tài khoản riêng phục vụ kinh doanh, đồng thời tổng hợp đầy đủ doanh thu từ các kênh bán hàng.
Nhìn rộng hơn, thanh toán số đòi hỏi thay đổi cả thói quen quản lý. Người bán cần biết mỗi khoản thu gắn với đơn hàng nào, khoản hoàn tiền liên quan giao dịch nào. Nếu chỉ thay tiền mặt bằng mã QR mà vẫn quản lý bằng trí nhớ, sự tiện lợi khi nhận tiền có thể đi cùng khó khăn khi đối soát.
Minh bạch dòng tiền, giảm khó giải trình
Điều hộ kinh doanh cần trước hết là một cách làm đơn giản, có thể duy trì hằng ngày. Tách tài khoản phục vụ cửa hàng khỏi tiền sinh hoạt gia đình là bước hữu ích. Tuy nhiên, mở tài khoản riêng chỉ phát huy hiệu quả khi người bán sử dụng nhất quán và ghi nhận đầy đủ những khoản thu ở các kênh khác.
Cuối ngày, cửa hàng nên đối chiếu tiền mặt, chuyển khoản và tiền qua đơn vị trung gian với đơn hàng, hóa đơn, sổ theo dõi. Khoản chuyển nhầm, hoàn trả hoặc giao dịch ngoài bán hàng cần được ghi chú ngay, kèm tài liệu liên quan. Việc này giúp hạn chế cảnh đến khi được yêu cầu giải trình mới phải tìm lại thông tin.
Chẳng hạn, với giao dịch hoàn tiền, người bán nên lưu được mối liên hệ giữa khoản đã nhận, đơn hàng bị hủy và khoản chuyển trả. Với tiền vay phục vụ kinh doanh hoặc sinh hoạt, cần lưu thỏa thuận và chứng từ thực tế. Đây là cách chuẩn bị căn cứ đối chiếu; việc xác định nghĩa vụ thuế vẫn phải dựa trên hồ sơ và quy định áp dụng.
Cũng cần phân biệt doanh thu, lợi nhuận và số dư tài khoản. Tiền còn lại sau khi trả nhà cung cấp, tiền thuê cửa hàng hay chi phí sinh hoạt không tự phản ánh doanh thu của kỳ kinh doanh. Ngược lại, tài khoản có thêm tiền vay hoặc tiền chuyển nội bộ cũng không tự chứng minh cửa hàng đã bán được lượng hàng tương ứng.
Đối với cơ quan quản lý, số hóa cần đi cùng hướng dẫn đủ cụ thể. Một bộ tình huống mẫu về chuyển nhầm, hoàn tiền, chuyển nội bộ, vay mượn sẽ thiết thực hơn những khuyến cáo chung. Người kinh doanh cần biết phải giữ giấy tờ gì, giải trình theo cách nào và liên hệ đâu khi dữ liệu có chênh lệch.
Khi yêu cầu đối soát, thông tin nên thể hiện rõ kỳ rà soát, giao dịch cần làm rõ và căn cứ tính toán. Cần phân biệt số liệu ban đầu phục vụ kiểm tra với kết quả xác định nghĩa vụ thuế sau đối chiếu. Cách làm rõ ràng giúp người nộp thuế chuẩn bị hồ sơ đúng trọng tâm và giảm việc đi lại bổ sung.
Ngân hàng và đơn vị cung cấp giải pháp thanh toán cũng có thể hỗ trợ bằng chức năng gắn mã đơn hàng, xuất báo cáo, đánh dấu khoản hoàn trả. Với cửa hàng nhỏ, công cụ dễ dùng và hướng dẫn trực quan có giá trị thiết thực: giảm nhập liệu, hạn chế nhầm lẫn và giúp chủ hộ tự kiểm tra hoạt động bán hàng.
Việc quản lý chặt doanh thu là cần thiết để bảo đảm công bằng giữa những người kinh doanh. Nhưng hiệu quả không chỉ nằm ở khoản thu bổ sung, mà còn ở khả năng giúp người bán kê khai đúng ngay từ đầu. Khi từng dòng tiền được ghi nhận rõ và đối chiếu có căn cứ, tiếng “ting ting” mới thực sự đi cùng sự an tâm của cả người mua lẫn người bán.
PV
Nguồn: thuongtruong.com.vn