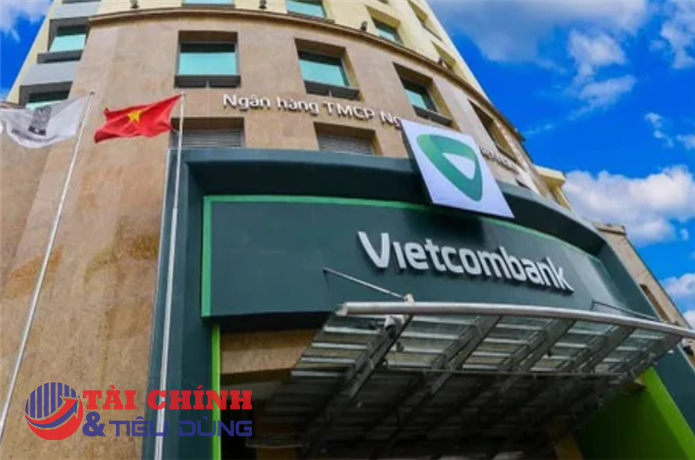
Ngày 19/9/2026, Chánh Thanh tra Ngân hàng Nhà nước Khu vực 3 ban hành Thông báo kết luận thanh tra đối với Ngân hàng TMCP Ngoại thương Việt Nam – Chi nhánh Sơn La (Vietcombank Sơn La). Kết luận được đưa ra trên cơ sở cuộc thanh tra theo Quyết định số 22/QĐ-TTrKV ngày 8/6/2026 và Kết luận thanh tra số 270/KL-TTrKV.
Theo nội dung thông báo, cơ quan thanh tra ghi nhận một số mặt tích cực trong công tác quản trị, điều hành của chi nhánh, đồng thời chỉ ra các tồn tại, sai sót cần được chấn chỉnh, khắc phục.
Cơ bản thực hiện theo quy định nội bộ
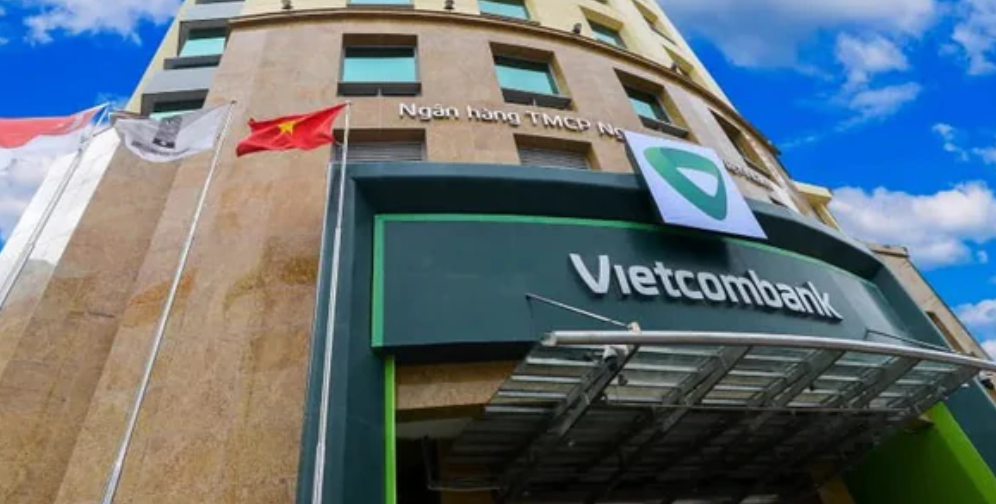
Theo kết luận, Vietcombank Sơn La hoạt động theo Giấy chứng nhận đăng ký hoạt động chi nhánh được cấp ngày 8/12/2021 và đăng ký thay đổi lần 1 ngày 23/5/2023. Chi nhánh được thành lập theo Quyết định số 2211/QĐ-VCB-TCNS ngày 7/12/2021 của Ngân hàng TMCP Ngoại thương Việt Nam.
Tại thời điểm thanh tra, chi nhánh có trụ sở tại số 286 đường Tô Hiệu, Tổ 4, phường Tô Hiệu, tỉnh Sơn La. Người được giao phụ trách điều hành trong thời kỳ thanh tra là ông Đậu Nam Long, Phó Giám đốc được bổ nhiệm phụ trách điều hành theo quyết định của Chủ tịch HĐQT Vietcombank.
Về cơ cấu tổ chức, đến ngày 15/6/2026, Vietcombank Sơn La có Ban Giám đốc gồm Giám đốc và một Phó Giám đốc; 5 phòng chuyên môn, nghiệp vụ và một phòng giao dịch. Tổng số cán bộ tại thời điểm này là 57 người, trong đó có 20 nam và 37 nữ. Trong thời gian từ ngày 1/1/2026 đến 15/6/2026, chi nhánh tuyển dụng mới 2 người và giảm 3 cán bộ, gồm 2 trường hợp chấm dứt hợp đồng lao động và một trường hợp điều động chuyển chi nhánh.
Ở phần đánh giá ưu điểm, kết luận thanh tra cho biết Ban Giám đốc chi nhánh đã chỉ đạo, điều hành hoạt động theo quy định nội bộ và trên cơ sở chỉ đạo của Vietcombank; các quyết định được thực hiện trong phạm vi quyền hạn, trách nhiệm được phân cấp, ủy quyền.
Chi nhánh cũng thực hiện phân công nhiệm vụ trong Ban Giám đốc, triển khai hoạt động kinh doanh theo các chỉ tiêu kế hoạch được giao và phân giao chỉ tiêu đến các phòng, cá nhân. Theo cơ quan thanh tra, chi nhánh đã quan tâm đến công tác quản trị rủi ro, nâng cao chất lượng tín dụng và tăng cường kiểm tra, giám sát nội bộ. Kết luận cũng ghi nhận chi nhánh cơ bản nghiêm túc thực hiện các quy định liên quan đến công tác huy động vốn và cho vay.
Những tồn tại trong quản trị, cấp tín dụng và huy động vốn
Bên cạnh những kết quả trên, phần “Tồn tại, hạn chế” của kết luận thanh tra nêu rõ qua quá trình thanh tra, cơ quan thanh tra phát hiện một số tồn tại, sai sót trong công tác quản trị, điều hành, hoạt động cấp tín dụng, công tác huy động vốn từ tiền gửi tiết kiệm tại quầy và việc triển khai giảm lãi suất theo chỉ đạo của Thống đốc Ngân hàng Nhà nước tại Thông báo số 117/TB-NHNN ngày 10/4/2026.
Thông báo kết luận không liệt kê chi tiết từng khoản cấp tín dụng, từng khách hàng hay từng trường hợp sai sót trong hai trang được công bố này. Vì vậy, những nội dung được xác định trong kết luận cần được hiểu trong phạm vi các nhóm vấn đề mà cơ quan thanh tra nêu, thay vì suy diễn thành vi phạm của toàn bộ hoạt động tín dụng hoặc huy động vốn tại chi nhánh.
Theo đó, nguyên nhân, cơ quan thanh tra phân thành hai nhóm. Đối với nguyên nhân chủ quan, kết luận cho rằng có việc đánh giá chủ quan của lãnh đạo; công tác khách hàng; việc nghiên cứu, cách hiểu văn bản tài liệu chưa rõ ràng.
Đối với nguyên nhân khách quan, kết luận đề cập đến việc chi nhánh thiếu nhân sự trong một số thời điểm, một số khách hàng cung cấp hồ sơ chưa đầy đủ. Ngoài ra, việc giảm lãi suất trong bối cảnh chi phí vốn đầu vào, giá mua vốn nội bộ và áp lực cạnh tranh trên địa bàn tạo ra những khó khăn nhất định đối với hoạt động huy động vốn. Chi nhánh cũng phải duy trì quy mô vốn huy động, cho vay nhằm bảo đảm kết quả kinh doanh.
Như vậy, kết luận thanh tra không chỉ ra một nguyên nhân duy nhất mà ghi nhận cả yếu tố từ công tác quản lý, thực hiện nghiệp vụ tại đơn vị và những điều kiện khách quan trong quá trình hoạt động.
Trách nhiệm và yêu cầu khắc phục
Về trách nhiệm, cơ quan thanh tra xác định trách nhiệm đối với các tồn tại, hạn chế nêu trên thuộc về Ban Giám đốc, cán bộ nhân viên và lãnh đạo các phòng nghiệp vụ trực tiếp thực hiện quy trình tại đơn vị, theo phạm vi trách nhiệm được nêu trong kết luận.
Đáng chú ý, phần kết luận không chỉ tập trung vào hoạt động cấp tín dụng mà còn đề cập đến công tác huy động tiền gửi tiết kiệm tại quầy và việc thực hiện chủ trương giảm lãi suất. Đây là những nội dung gắn trực tiếp với hoạt động ngân hàng bán lẻ, quản lý nguồn vốn và điều hành kinh doanh của chi nhánh.
Trên cơ sở kết quả thanh tra, Thanh tra Ngân hàng Nhà nước Khu vực 3 đưa ra 2 kiến nghị đối với Vietcombank và 16 kiến nghị cùng 1 khuyến nghị đối với Vietcombank Sơn La. Đồng thời, cơ quan thanh tra yêu cầu Vietcombank và Vietcombank Sơn La chấp hành đúng quy định pháp luật về chấn chỉnh, khắc phục sau thanh tra và gửi báo cáo kết quả thực hiện các kiến nghị về Thanh tra Ngân hàng Nhà nước Khu vực 3 theo quy định.
Kết luận thanh tra vì vậy đặt trọng tâm vào việc khắc phục các tồn tại và tăng cường kiểm soát trong quá trình thực hiện nghiệp vụ, thay vì chỉ dừng ở việc xác định sai sót. Các nội dung về trách nhiệm cũng được phân định theo từng cấp quản lý và bộ phận trực tiếp thực hiện.
Với một chi nhánh ngân hàng thương mại, những yêu cầu này có ý nghĩa trong việc củng cố quy trình kiểm soát nội bộ, nâng cao chất lượng thẩm định và quản lý tín dụng, đồng thời bảo đảm việc thực hiện các quy định về huy động vốn và lãi suất được thống nhất với chỉ đạo của cơ quan quản lý.
Thông báo kết luận thanh tra cho thấy Vietcombank Sơn La cơ bản duy trì hoạt động theo quy định nội bộ và chỉ đạo của ngân hàng mẹ, nhưng quá trình thanh tra vẫn phát hiện một số vấn đề cần chấn chỉnh trong quản trị, cấp tín dụng, huy động vốn và thực hiện chính sách giảm lãi suất. Việc thực hiện đầy đủ các kiến nghị sau thanh tra sẽ là bước tiếp theo nhằm khắc phục những hạn chế đã được cơ quan chức năng chỉ ra.
PV
Nguồn: thuongtruong.com.vn