Thị trường chứng khoán Việt Nam đang tiến gần đến cột mốc có ý nghĩa đặc biệt khi FTSE Russell xác nhận việc tái phân loại Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026. Việc đưa cổ phiếu Việt Nam vào các bộ chỉ số FTSE Emerging sẽ được thực hiện theo 4 giai đoạn, bắt đầu với 10% tỷ trọng trong tháng 9/2026, sau đó nâng lên 30%, 65% và cuối cùng 100% vào tháng 9/2027.
Đáng chú ý, cột mốc nâng hạng lại xuất hiện trong bối cảnh dòng vốn ngoại chưa cho thấy sự đảo chiều rõ rệt. Theo số liệu của Ủy ban Chứng khoán Nhà nước, trong 6 tháng đầu năm 2026, nhà đầu tư nước ngoài bán ròng trên HoSE khoảng hơn 77.000 tỷ đồng. Riêng tháng 6, giá trị bán ròng đạt gần 15.000 tỷ đồng, sau mức bán ròng gần 19.000 tỷ đồng trong tháng 5. Tính riêng tháng 6, giao dịch của khối ngoại chiếm 13,84% tổng giá trị giao dịch toàn thị trường.
SSIAM cũng ghi nhận con số tương tự khi cho biết khối ngoại bán ròng khoảng hơn 15.000 tỷ đồng trong tháng 6, nâng tổng mức bán ròng nửa đầu năm lên khoảng gần 80.000 tỷ đồng.

Khối ngoại bán ròng mạnh
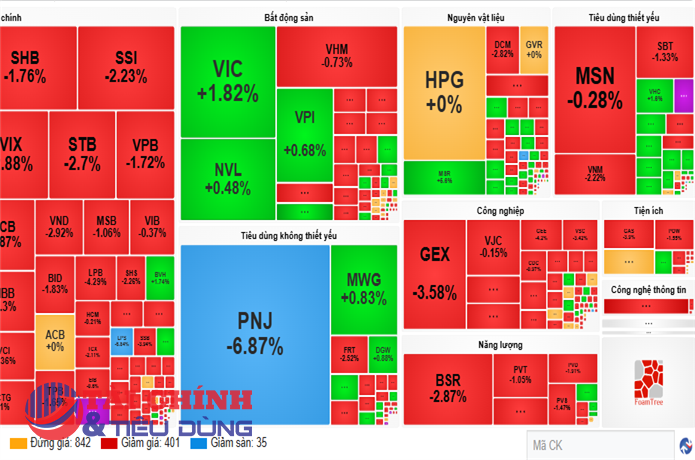
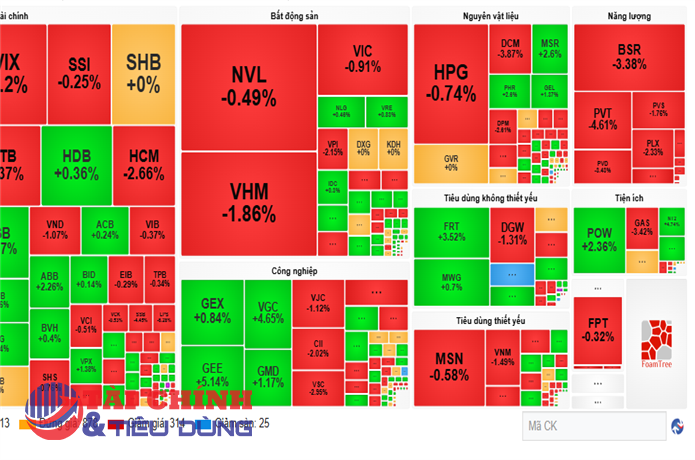
Nhìn vào giao dịch từng phiên, áp lực bán của nhà đầu tư nước ngoài vẫn xuất hiện khá rõ sau khi Việt Nam nhận được xác nhận nâng hạng. Trong tuần 6-10/7, khối ngoại bán ròng khoảng gần 2.470 tỷ đồng trên toàn thị trường; riêng HoSE bị bán ròng khoảng 2.380 tỷ đồng. Tuy nhiên, đáng chú ý là ngay trong danh sách được mua, VIC, VNM, MBB và HDB vẫn thu hút dòng tiền ngoại, trong khi áp lực bán tập trung ở MSN, VHM, PNJ, VPB, TCB, SHB, SSI, FPT và HPG.
Điều này cho thấy một đặc điểm quan trọng của dòng vốn quốc tế: bán ròng không đồng nghĩa với rút vốn khỏi toàn bộ thị trường. Các quỹ đầu tư thường xuyên điều chỉnh danh mục theo định giá, triển vọng lợi nhuận, tỷ giá, biến động lãi suất, khẩu vị rủi ro và mức độ hấp dẫn tương đối giữa các thị trường. Một quỹ có thể giảm tỷ trọng ngân hàng nhưng tăng tỷ trọng tiêu dùng; bán một cổ phiếu vốn hóa lớn nhưng mua một doanh nghiệp khác có triển vọng tăng trưởng tốt hơn.
Nếu chỉ nhìn vào số liệu mua - bán ròng tổng thể, rất dễ đánh đồng hai trạng thái khác nhau: dòng vốn thực sự rút khỏi Việt Nam và dòng vốn đang tái phân bổ bên trong thị trường.
Diễn biến trong tháng 7 càng củng cố cách nhìn này. Dữ liệu giao dịch cho thấy có những phiên khối ngoại bán rất mạnh, nhưng cũng xuất hiện các phiên mua ròng ở một số cổ phiếu riêng lẻ. Trong phiên 15/7, chẳng hạn, khối ngoại bán ròng khoảng 1.020 tỷ đồng khi VN-Index giảm hơn 24 điểm; áp lực bán tập trung ở FPT trong khi dòng tiền lớn vẫn có xu hướng tìm đến một số nhóm xây dựng, vật liệu và du lịch.
Ở cấp độ rộng hơn, áp lực bán cũng không chỉ xuất hiện tại Việt Nam. Theo Viện Tài chính Quốc tế (IIF), dòng vốn vào các thị trường mới nổi trong tháng 7 đã chuyển sang trạng thái tích cực với gần 19 tỷ USD, nhưng dòng vốn cổ phiếu vẫn bị rút ròng gần 8 tỷ USD. Điều này cho thấy khẩu vị đối với cổ phiếu tại các thị trường mới nổi nói chung vẫn còn thận trọng, thay vì câu chuyện chỉ xảy ra với Việt Nam.
Một yếu tố khác cần tính đến là định giá. Sau khi VN-Index trải qua các nhịp tăng mạnh, một số cổ phiếu vốn hóa lớn có thể đã phản ánh trước một phần kỳ vọng về tăng trưởng lợi nhuận và nâng hạng. Khi đó, việc nhà đầu tư ngoại chốt lời hoặc điều chỉnh tỷ trọng là hoạt động bình thường trong quản trị danh mục.
Mở cửa, dòng tiền tự tìm đến nhóm cổ phiếu chất lượng
Điểm đáng chú ý nhất hiện nay không nằm ở việc khối ngoại bán bao nhiêu trong từng phiên, mà là họ sẽ mua gì khi cơ chế đầu tư thay đổi sau ngày 21/9.
FTSE Russell đã công bố danh sách tham khảo gồm 32 cổ phiếu Việt Nam đáp ứng các tiêu chí sàng lọc của FTSE Global All Cap dựa trên dữ liệu cuối năm 2025. Danh sách này có các doanh nghiệp vốn hóa lớn như HPG, VCB, BID, VIC, VHM cùng nhiều doanh nghiệp thuộc các nhóm ngân hàng, chứng khoán, tiêu dùng, công nghệ và bất động sản. Tuy nhiên, FTSE Russell nhấn mạnh danh sách chính thức cho kỳ rà soát tháng 9/2026 sẽ được công bố ngày 21/8/2026.
Điều đó đồng nghĩa thị trường đang bước vào giai đoạn mà dòng tiền ngoại có thể phân hóa mạnh hơn. Không phải cổ phiếu Việt Nam nào cũng được hưởng lợi như nhau từ câu chuyện nâng hạng. Các quỹ chỉ số phải lựa chọn những cổ phiếu đáp ứng các tiêu chí về vốn hóa, thanh khoản, tỷ lệ cổ phiếu tự do chuyển nhượng và khả năng tiếp cận của nhà đầu tư nước ngoài.

Các tổ chức nghiên cứu cũng đưa ra những ước tính khác nhau về quy mô dòng tiền mới. FiinRatings và SSI Research ước tính dòng vốn thụ động có thể khoảng 1,3 tỷ USD nếu giả định các quỹ theo dõi FTSE thực hiện đầy đủ việc phân bổ theo tỷ trọng mới. Trong khi đó, SSI từng đưa ra mức khoảng 1,7 tỷ USD, còn MBS Research ước tính khoảng 0,5-1 tỷ USD trong giai đoạn đầu. ACBS thận trọng hơn khi dự báo dòng vốn ETF mua ròng khoảng 128 triệu USD ngay trong kỳ cơ cấu tháng 9/2026.
Sự chênh lệch giữa các dự báo không phải là mâu thuẫn. Mỗi tổ chức sử dụng giả định khác nhau về quy mô tài sản của các quỹ, tỷ trọng Việt Nam trong chỉ số, mức độ mô phỏng chỉ số và thời gian giải ngân.
Quan trọng hơn, phần lớn dòng vốn này cũng không xuất hiện cùng một lúc. FTSE Russell sẽ phân bổ tỷ trọng theo 4 đợt từ tháng 9/2026 đến tháng 9/2027. Vì vậy, kỳ vọng rằng ngày 21/9 sẽ ngay lập tức xuất hiện một lượng tiền khổng lồ và đảo chiều toàn bộ trạng thái bán ròng hiện nay là không thực tế.
Thậm chí, giai đoạn trước nâng hạng có thể là thời điểm thị trường diễn ra quá trình sàng lọc. Các quỹ chủ động có thể giảm tỷ trọng những cổ phiếu đã tăng mạnh hoặc không còn hấp dẫn về định giá, trong khi chuẩn bị vị thế ở những doanh nghiệp có khả năng được hưởng lợi từ dòng vốn chỉ số.
Đây cũng là lý do cần nhìn vào cấu trúc dòng tiền thay vì chỉ nhìn vào con số bán ròng. Nếu khối ngoại tiếp tục bán ngân hàng này nhưng mua ngân hàng khác; giảm tỷ trọng một cổ phiếu vốn hóa lớn nhưng tăng tỷ trọng ở cổ phiếu có khả năng vào FTSE; hoặc bán cổ phiếu trên thị trường cơ sở nhưng dòng tiền ETF bắt đầu cải thiện, đó là dấu hiệu của tái cơ cấu hơn là một cuộc rút vốn diện rộng.
Ở chiều ngược lại, nếu sau khi nâng hạng, dòng vốn ETF không tăng như kỳ vọng, tỷ lệ sở hữu nước ngoài tiếp tục giảm trên diện rộng và hoạt động bán ròng vẫn kéo dài ở hầu hết nhóm vốn hóa lớn, khi đó câu chuyện sẽ đáng lo hơn.
Thị trường cũng cần chuẩn bị nguồn cung đủ chất lượng để hấp thụ dòng tiền mới. Đến cuối tháng 6/2026, HoSE có 54 doanh nghiệp vốn hóa trên 1 tỷ USD, trong đó 4 doanh nghiệp trên 10 tỷ USD. Quy mô này cho thấy thị trường đã có nhóm doanh nghiệp đủ lớn, nhưng để thu hút dòng vốn tổ chức quy mô lớn và tạo khả năng phân bổ rộng, vấn đề thanh khoản, free-float, chất lượng quản trị và nguồn cung cổ phiếu vẫn rất quan trọng.
Vì vậy, nâng hạng không nên được nhìn như một “chiếc máy hút tiền” tự động. Đây là một cơ chế mở rộng phạm vi tiếp cận của thị trường Việt Nam với dòng vốn toàn cầu. Còn dòng vốn đó ở lại bao lâu và phân bổ vào đâu sẽ phụ thuộc vào chất lượng doanh nghiệp, triển vọng lợi nhuận và mức độ minh bạch của thị trường.
Quan trọng hơn, thị trường đang bước vào giai đoạn tái phân bổ, nơi dòng tiền sẽ chọn lọc doanh nghiệp thay vì mua theo câu chuyện chung. Nâng hạng có thể mở cánh cửa, nhưng chính chất lượng thị trường mới quyết định dòng vốn có ở lại hay không.
PV
Nguồn: thuongtruong.com.vn