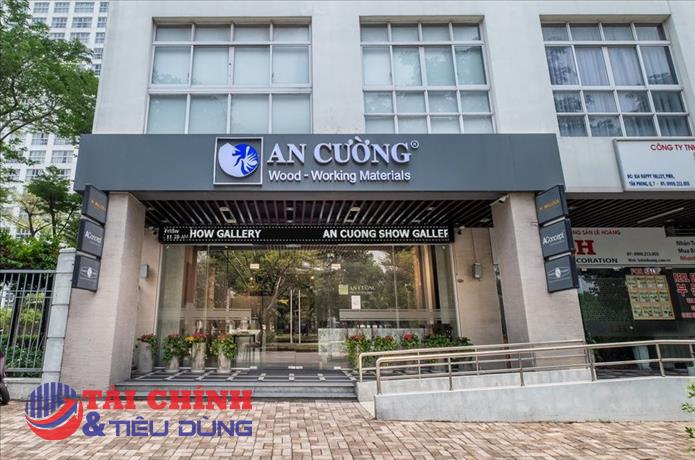
CTCP Gỗ An Cường (mã chứng khoán: ACG) tiền thân là Công ty TNHH Thương mại An Cường, được thành lập năm 1994 và chuyển đổi sang mô hình công ty cổ phần vào năm 2014. Doanh nghiệp hoạt động chủ yếu trong lĩnh vực sản xuất, kinh doanh gỗ công nghiệp, vật liệu trang trí nội thất và các sản phẩm phục vụ ngành xây dựng.
Bước sang năm 2026, dù hoạt động kinh doanh ghi nhận tăng trưởng, Gỗ An Cường bất ngờ điều chỉnh giảm cả hai chỉ tiêu doanh thu và lợi nhuận khi năm tài chính chỉ còn chưa đầy ba tháng.
Hạ gần 9% kế hoạch lợi nhuận năm 2026
Theo kế hoạch kinh doanh điều chỉnh vừa được công bố, Gỗ An Cường đặt mục tiêu doanh thu thuần hợp nhất năm 2026 đạt 4.811,9 tỷ đồng, giảm 9,2% so với mức 5.300 tỷ đồng đã được thông qua trước đó. Chỉ tiêu lợi nhuận sau thuế cũng giảm 8,9%, còn 550,2 tỷ đồng, thấp hơn gần 54 tỷ đồng so với kế hoạch ban đầu.
Đáng chú ý, doanh nghiệp không công bố cụ thể nguyên nhân điều chỉnh giảm các chỉ tiêu kinh doanh. Dù vậy, kế hoạch mới vẫn cao hơn kết quả thực hiện năm 2025, với doanh thu dự kiến tăng 4,4% và lợi nhuận sau thuế tăng 9,1%.
Việc điều chỉnh kế hoạch diễn ra trong bối cảnh kết quả kinh doanh nửa đầu năm 2026 của Gỗ An Cường chưa đạt kỳ vọng về lợi nhuận. Theo báo cáo tài chính hợp nhất, doanh thu thuần 6 tháng đạt 2.349,4 tỷ đồng, tăng 33,3% so với cùng kỳ năm trước. Tuy nhiên, lợi nhuận sau thuế chỉ đạt 241,7 tỷ đồng, tăng 8,4%, thấp hơn đáng kể so với tốc độ tăng trưởng doanh thu.
Với kết quả này, Gỗ An Cường mới hoàn thành khoảng 44% kế hoạch lợi nhuận sau thuế đã điều chỉnh, trong khi tỷ lệ hoàn thành kế hoạch doanh thu đạt 48,8%. Để đạt mục tiêu mới, doanh nghiệp vẫn cần tạo ra thêm khoảng 308,5 tỷ đồng lợi nhuận trong nửa cuối năm, cao hơn 27,6% so với kết quả thực hiện trong 6 tháng đầu năm.
Việc hạ chỉ tiêu lợi nhuận phần nào giúp Gỗ An Cường giảm áp lực hoàn thành kế hoạch năm 2026. Tuy nhiên, mức tăng doanh thu hơn 33% trong nửa đầu năm chưa mang lại sự cải thiện tương ứng về lợi nhuận, cho thấy hiệu quả sinh lời của doanh nghiệp đang chịu sức ép từ giá vốn và các khoản chi phí hoạt động.
Doanh thu tăng hơn 33%, biên lợi nhuận gộp suy giảm
Hoạt động kinh doanh của Gỗ An Cường trong nửa đầu năm 2026 ghi nhận sự phục hồi về quy mô doanh thu, nhưng khả năng sinh lời lại có dấu hiệu suy giảm. Đây cũng là một trong những nguyên nhân khiến tốc độ tăng lợi nhuận thấp hơn nhiều so với mức tăng doanh thu.
Cụ thể, doanh thu thuần đạt 2.349,4 tỷ đồng, tăng 33,3% so với cùng kỳ. Tuy nhiên, biên lợi nhuận gộp giảm từ mức 29,8% xuống còn 28,1%, tương đương giảm 1,7 điểm phần trăm. Điều này cho thấy tỷ trọng giá vốn trong doanh thu đang tăng lên, khiến phần lợi nhuận giữ lại trên mỗi đồng doanh thu thấp hơn so với năm trước.
Với biên lợi nhuận gộp 28,1%, Gỗ An Cường tạo ra khoảng 660 tỷ đồng lợi nhuận gộp trong nửa đầu năm. Dù giá trị tuyệt đối tăng so với cùng kỳ nhờ doanh thu mở rộng, mức cải thiện này chưa đủ để giúp lợi nhuận sau thuế tăng trưởng tương ứng khi doanh nghiệp còn phải trang trải chi phí bán hàng, quản lý và các chi phí tài chính.
Đáng chú ý, riêng quý II/2026, Gỗ An Cường ghi nhận doanh thu khoảng 1.239 tỷ đồng, tăng mạnh so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế chỉ đạt khoảng 131 tỷ đồng, thấp hơn mức gần 138 tỷ đồng của quý II/2025. Diễn biến này cho thấy áp lực chi phí vẫn đang ảnh hưởng trực tiếp đến kết quả kinh doanh, dù doanh nghiệp đã mở rộng được doanh thu.
Lũy kế 6 tháng, biên lợi nhuận ròng của Gỗ An Cường đạt khoảng 10,3%, thấp hơn mức 12,7% cùng kỳ năm trước. Nếu tình trạng này tiếp diễn, doanh nghiệp sẽ cần duy trì tốc độ tăng doanh thu cao hơn để bù đắp phần lợi nhuận bị thu hẹp, đặc biệt khi kế hoạch lợi nhuận cả năm vừa được điều chỉnh giảm.
Trích lập gần 100 tỷ đồng nợ khó đòi, xuất hiện khoản hoán đổi nợ với Hòa Bình
Bên cạnh áp lực về hiệu quả kinh doanh, chất lượng các khoản phải thu cũng là vấn đề đáng chú ý trong cơ cấu tài sản của Gỗ An Cường. Báo cáo tài chính tại ngày 30/6/2026 cho thấy doanh nghiệp đang phải trích lập dự phòng gần 100 tỷ đồng đối với một số khoản công nợ khách hàng, trong đó có các doanh nghiệp hoạt động trong lĩnh vực bất động sản và xây dựng.
Cụ thể, Gỗ An Cường ghi nhận 109,7 tỷ đồng phải thu của các khách hàng được thuyết minh trong danh mục công nợ cần trích lập, với giá trị dự phòng lên tới 97,6 tỷ đồng. Như vậy, số dự phòng đã chiếm gần 89% giá trị các khoản phải thu này, phản ánh khả năng thu hồi công nợ đang gặp nhiều khó khăn.
Trong đó, CTCP Nội thất Hưng Thịnh là khách hàng có dư nợ lớn nhất với 77,8 tỷ đồng, nhưng Gỗ An Cường đã phải trích lập dự phòng tới 74,08 tỷ đồng, tương đương hơn 95% giá trị khoản phải thu. Ngoài ra, doanh nghiệp còn ghi nhận khoản phải thu 7,5 tỷ đồng tại CTCP Đầu tư Xây dựng và Thương mại số 1 - Lào Cai, với dự phòng 5,3 tỷ đồng.
Một doanh nghiệp khác trong hệ sinh thái Hưng Thịnh là CTCP Hưng Thịnh Incons cũng xuất hiện trong danh sách công nợ, với giá trị phải thu 7,2 tỷ đồng và dự phòng 4,88 tỷ đồng. Tổng cộng, riêng hai doanh nghiệp mang tên Hưng Thịnh đã có dư nợ khoảng 85 tỷ đồng tại Gỗ An Cường, trong đó phần lớn đã được trích lập dự phòng.
Không chỉ phát sinh các khoản nợ khó đòi, Gỗ An Cường còn xuất hiện trong phương án hoán đổi công nợ bằng cổ phiếu của Tập đoàn Xây dựng Hòa Bình (mã chứng khoán: HBC). Theo phương án được Hòa Bình công bố đầu tháng 8/2026, doanh nghiệp xây dựng này dự kiến phát hành hơn 51,4 triệu cổ phiếu với giá 10.000 đồng/cổ phiếu để hoán đổi tổng cộng 514,19 tỷ đồng công nợ của 99 đối tác.
Trong danh sách này, Gỗ An Cường dự kiến hoán đổi khoản nợ hơn 5,2 tỷ đồng để nhận 520.500 cổ phiếu HBC. Nếu phương án được thực hiện, khoản phải thu sẽ được chuyển thành khoản đầu tư cổ phiếu, đồng nghĩa khả năng thu hồi giá trị công nợ của Gỗ An Cường sẽ phụ thuộc một phần vào diễn biến giá cổ phiếu và khả năng thanh khoản của HBC trên thị trường.
PV
Nguồn: thuongtruong.com.vn