Nhu cầu chững lại giúp thị trường hạ nhiệt, nhưng áp lực nguồn cung chưa hết
Thị trường vật liệu xây dựng năm 2026 ghi nhận những diễn biến trái chiều giữa các quý. Sau giai đoạn giá nhiều mặt hàng tăng từ đầu năm đến hết quý II, thị trường trong quý III có dấu hiệu ổn định hơn. Tuy nhiên, sự hạ nhiệt này chủ yếu đến từ nhu cầu thi công chậm lại và chi phí đầu vào giảm, trong khi những khó khăn mang tính cơ cấu về nguồn cung cát, đá và vật liệu san lấp vẫn chưa được giải quyết triệt để.
Theo số liệu Bộ Tài chính được nêu trong tài liệu, trong quý II/2026, giá một số vật liệu xây dựng chủ yếu như thép và xi măng tăng 7,77% so với cùng kỳ năm trước. Cát, đá và nhựa đường cũng chịu áp lực tăng giá; tại một số khu vực, giá cát được ghi nhận tăng gấp đôi so với trước đó. Diễn biến này cho thấy mặt bằng chi phí xây dựng không chỉ chịu tác động từ giá nguyên liệu, nhiên liệu mà còn phụ thuộc đáng kể vào khả năng cung ứng vật liệu tại từng địa bàn.
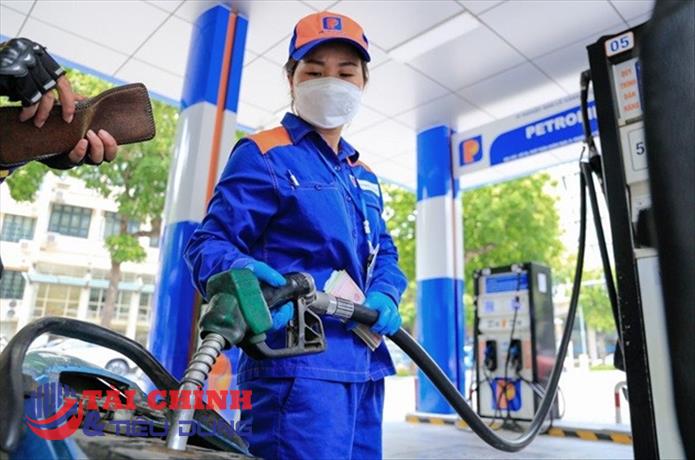
Sang quý III, giá nhiên liệu giảm đã góp phần giảm bớt áp lực chi phí sản xuất và vận chuyển. Theo thông tin được dẫn từ Bộ Xây dựng, trong tháng 6/2026, giá dầu diesel bình quân giảm gần 25% so với tháng 4, còn giá xăng E5 RON92 giảm hơn 8%. Đây là một trong những yếu tố hỗ trợ doanh nghiệp vật liệu xây dựng, nhất là các đơn vị có chi phí vận chuyển chiếm tỷ trọng đáng kể.
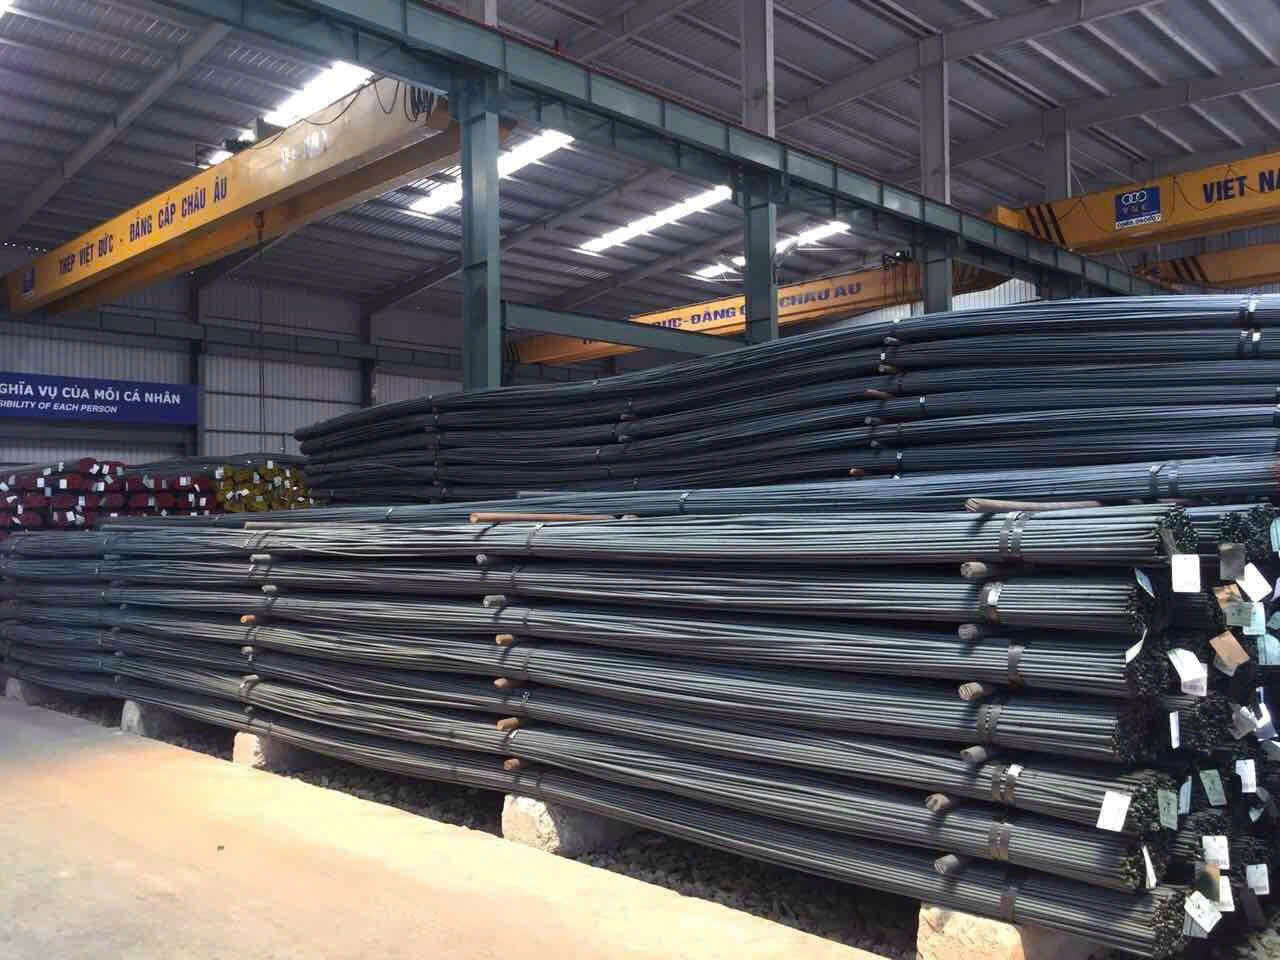
Dù vậy, mức độ hưởng lợi không giống nhau giữa các nhóm vật liệu. Với thép xây dựng, nguồn cung trong nước được duy trì ở mức cao, trong khi biến động của nguyên liệu thế giới giảm bớt, góp phần giúp giá bán ổn định hơn. Đối với xi măng, chi phí đầu vào hạ nhiệt nhưng tình trạng công suất toàn ngành vượt nhu cầu tiêu thụ và xuất khẩu chưa phục hồi như kỳ vọng tiếp tục tạo sức ép cạnh tranh, hạn chế khả năng tăng giá mạnh.
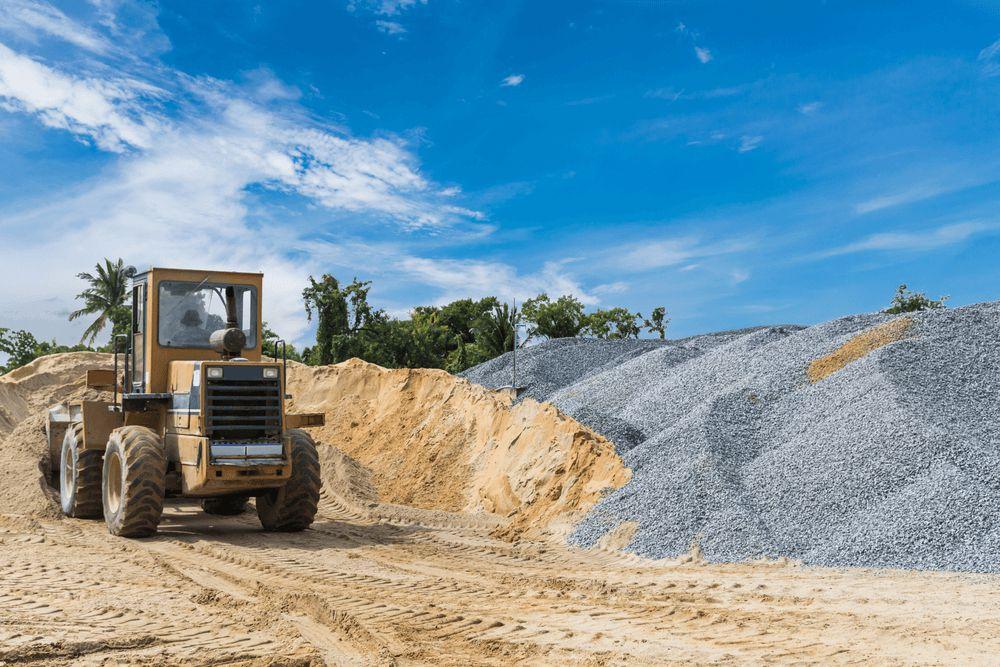
Trái lại, cát, đá xây dựng và vật liệu san lấp vẫn là những nhóm dễ phát sinh biến động cục bộ. Nguồn cung các loại vật liệu này phụ thuộc vào trữ lượng mỏ, điều kiện khai thác, thủ tục cấp phép và khoảng cách vận chuyển đến công trường. Khi nhu cầu tập trung vào các dự án giao thông, khu công nghiệp và đô thị, tình trạng thiếu hụt tại một số địa bàn có thể đẩy chi phí lên cao, ngay cả khi mặt bằng giá vật liệu nói chung không tăng mạnh.
TS. Thái Duy Sâm, Phó Chủ tịch kiêm Tổng Thư ký Hội Vật liệu xây dựng Việt Nam, nhận định thời tiết không thuận lợi trong quý III khiến hoạt động thi công các công trình giao thông không tăng mạnh như những quý trước. Nhu cầu vật liệu vì vậy không tạo sức ép lớn lên thị trường. Bên cạnh đó, việc giảm áp lực từ giá nhiên liệu và các chính sách hỗ trợ về thuế được ông đề cập cũng góp phần kiềm chế chi phí sản xuất, vận chuyển.
Theo ông Sâm, nguồn cung trong nước cơ bản đáp ứng nhu cầu đối với một số nhóm như sắt thép và xi măng, trong khi cát, đá và vật liệu san lấp vẫn chịu sức ép do hạn chế về nguồn cung và những vướng mắc liên quan đến mỏ khai thác. Vì vậy, thị trường quý III nhìn chung ổn định hơn, nhưng chưa thể xem đây là dấu hiệu cho thấy áp lực giá đã được loại bỏ hoàn toàn.
Một yếu tố khác cần lưu ý là yêu cầu tăng cường quản lý thị trường vật liệu xây dựng. Việc rà soát, công bố giá vật liệu sát với diễn biến thực tế và kiểm tra các hành vi đầu cơ, găm hàng, thao túng giá có ý nghĩa quan trọng đối với công tác quản lý chi phí đầu tư xây dựng. Tuy nhiên, hiệu quả bình ổn vẫn phụ thuộc vào việc thông tin giá được cập nhật kịp thời, nguồn cung được tổ chức phù hợp và các vướng mắc về khai thác, vận chuyển được xử lý theo quy định.
Đầu tư công và nhu cầu hoàn thiện công trình có thể đẩy giá tăng nhẹ cuối năm
Bước sang quý IV/2026, thị trường vật liệu xây dựng được dự báo chịu tác động đồng thời từ sự gia tăng nhu cầu thi công và khả năng cung ứng của từng nhóm hàng. Thời tiết thuận lợi hơn có thể giúp đẩy nhanh tiến độ công trình, trong khi các chủ đầu tư, nhà thầu tăng cường thi công để hoàn thành kế hoạch năm. Nhu cầu từ các dự án đầu tư công, nhà ở xã hội và công trình dân dụng vì vậy có thể tạo thêm lực cầu đối với nhiều loại vật liệu.
TS. Thái Duy Sâm cho rằng khi hoạt động xây dựng tăng trở lại trong những tháng cuối năm, giá vật liệu có thể tiếp tục duy trì ở mức cao, nhưng khó xuất hiện mức tăng đột biến trên diện rộng như giai đoạn đầu năm. Theo ông, khả năng đáp ứng nhu cầu của các nhà sản xuất trong nước đối với thép và xi măng là yếu tố giúp hạn chế áp lực tăng giá ở hai nhóm này.
Trong khi đó, ông Lê Nam Hải, Chủ tịch Group Vật liệu Xây dựng Miền Nam, nhận định giá vật liệu xây dựng những tháng cuối năm có khả năng tăng nhẹ hoặc đi ngang, khó giảm sâu. Nhu cầu thường tăng vào giai đoạn cuối năm, cùng với việc triển khai các dự án đầu tư công và nhà ở xã hội. Giá năng lượng và chi phí vận chuyển vẫn là những yếu tố cần theo dõi do có thể tác động đến giá thành sản phẩm.
Đối với thép xây dựng, dự báo được ông Hải đưa ra là giá có thể tăng khoảng 3-5%, trong bối cảnh giá phôi thép và nhu cầu thị trường có biến động. Đây là nhận định dự báo của chuyên gia, không phải mức tăng đã được xác nhận hoặc áp dụng đồng loạt trên toàn thị trường. Diễn biến thực tế còn phụ thuộc vào giá nguyên liệu, sản lượng cung ứng, sức mua và chính sách bán hàng của từng doanh nghiệp.
Với xi măng, khả năng giá duy trì tương đối ổn định được hỗ trợ bởi năng lực sản xuất trong nước và áp lực cạnh tranh giữa các nhà cung cấp. Nhóm vật liệu hoàn thiện như gạch ốp lát, sơn xây dựng và sứ vệ sinh cũng có thể ghi nhận nhu cầu nhích lên khi nhiều công trình chuyển sang giai đoạn hoàn thiện. Tuy nhiên, theo TS. Thái Duy Sâm, nguồn cung các mặt hàng này hiện vẫn vượt cầu ở nhiều phân khúc, nên khả năng tăng giá mạnh chưa rõ rệt.
Rủi ro lớn hơn nằm ở cát, đá xây dựng và vật liệu san lấp. Đây là những mặt hàng phụ thuộc vào điều kiện khai thác tự nhiên, trữ lượng được phép khai thác và khoảng cách vận chuyển. Nếu tiến độ dự án tăng nhanh trong khi nguồn cung tại địa phương chưa được cải thiện tương ứng, giá có thể tiếp tục neo cao hoặc tăng cục bộ. Do đó, diễn biến của nhóm vật liệu này cần được theo dõi riêng theo từng khu vực, thay vì suy rộng từ xu hướng chung của toàn thị trường.
Trước khả năng giá biến động trong quý IV, ông Lê Nam Hải khuyến nghị doanh nghiệp xây dựng chủ động lập kế hoạch mua vật liệu, cân nhắc đặt hàng sớm đối với các nhóm có nguy cơ tăng giá và thỏa thuận rõ điều khoản điều chỉnh giá trong hợp đồng. Đây cũng là giải pháp giúp nhà thầu hạn chế rủi ro chi phí khi thời gian thi công kéo dài hoặc tiến độ cung ứng thay đổi.
Về phía cơ quan quản lý, việc cập nhật và công bố thông tin giá vật liệu sát thực tế, giám sát nguồn cung, kiểm tra hoạt động khai thác khoáng sản và xử lý vi phạm theo quy định sẽ góp phần hạn chế biến động bất hợp lý. Đối với chủ đầu tư và nhà thầu, việc xây dựng dự toán trên cơ sở thông tin giá phù hợp với địa điểm, thời điểm và điều kiện cung ứng cụ thể sẽ quan trọng không kém dự báo xu hướng thị trường.
Nhìn chung, kịch bản giá vật liệu xây dựng tăng nhẹ trong quý IV/2026 có cơ sở từ nhu cầu thi công cuối năm, nhưng không đồng nghĩa tất cả các mặt hàng sẽ đồng loạt tăng giá. Thép, xi măng và vật liệu hoàn thiện có thể duy trì trạng thái tương đối ổn định nếu nguồn cung tiếp tục đáp ứng nhu cầu. Ngược lại, cát, đá và vật liệu san lấp vẫn tiềm ẩn nguy cơ tăng giá cục bộ. Khả năng kiểm soát chi phí xây dựng vì vậy sẽ phụ thuộc vào việc cân đối cung cầu, tiến độ dự án và hiệu quả quản lý thị trường tại từng địa phương.
PV
Nguồn: thuongtruong.com.vn