Chi phí đầu vào tăng, vật liệu xây dựng chịu áp lực kép
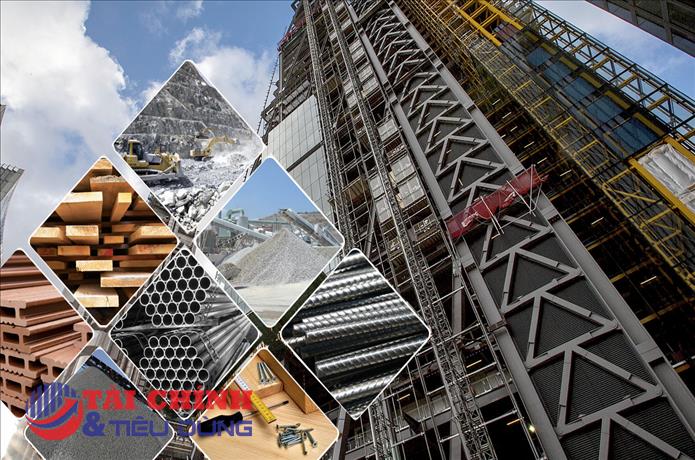
Theo báo cáo của Bộ Tài chính, thị trường vật liệu xây dựng trong 8 tháng năm 2026 tiếp tục có xu hướng tăng giá hoặc duy trì ở mức cao. Diễn biến này chịu tác động từ cả chi phí đầu vào lẫn khả năng cung ứng trên thị trường.
Thép là một trong những nhóm hàng phản ánh rõ tác động của giá năng lượng. Mặt bằng giá tăng mạnh từ tháng 3 và duy trì ở mức cao trong quý II khi giá xăng dầu đi lên, kéo theo chi phí sản xuất và vận chuyển. Tuy nhiên, sang tháng 8, giá thép đã giảm khoảng 0,9-4,32% so với tháng trước, xuống khoảng 15.360-16.928 đồng/kg. Việc hạ nhiệt của giá phôi thép và thép cuộn trên thị trường quốc tế, cùng nhu cầu thi công giảm trong giai đoạn mưa bão, là những yếu tố góp phần kéo giá xuống.
Xi măng có diễn biến khác. Sau khi tăng mạnh từ tháng 3, giá sản phẩm này tiếp tục duy trì mặt bằng cao trong tháng 7 và tháng 8, phổ biến khoảng 2.000-2.400 đồng/kg. Tại Hà Nội và một số tỉnh phía Bắc, giá bình quân khoảng 2.136 đồng/kg, trong khi khu vực TP. Hồ Chí Minh và một số tỉnh phía Nam lên khoảng 2.374 đồng/kg.
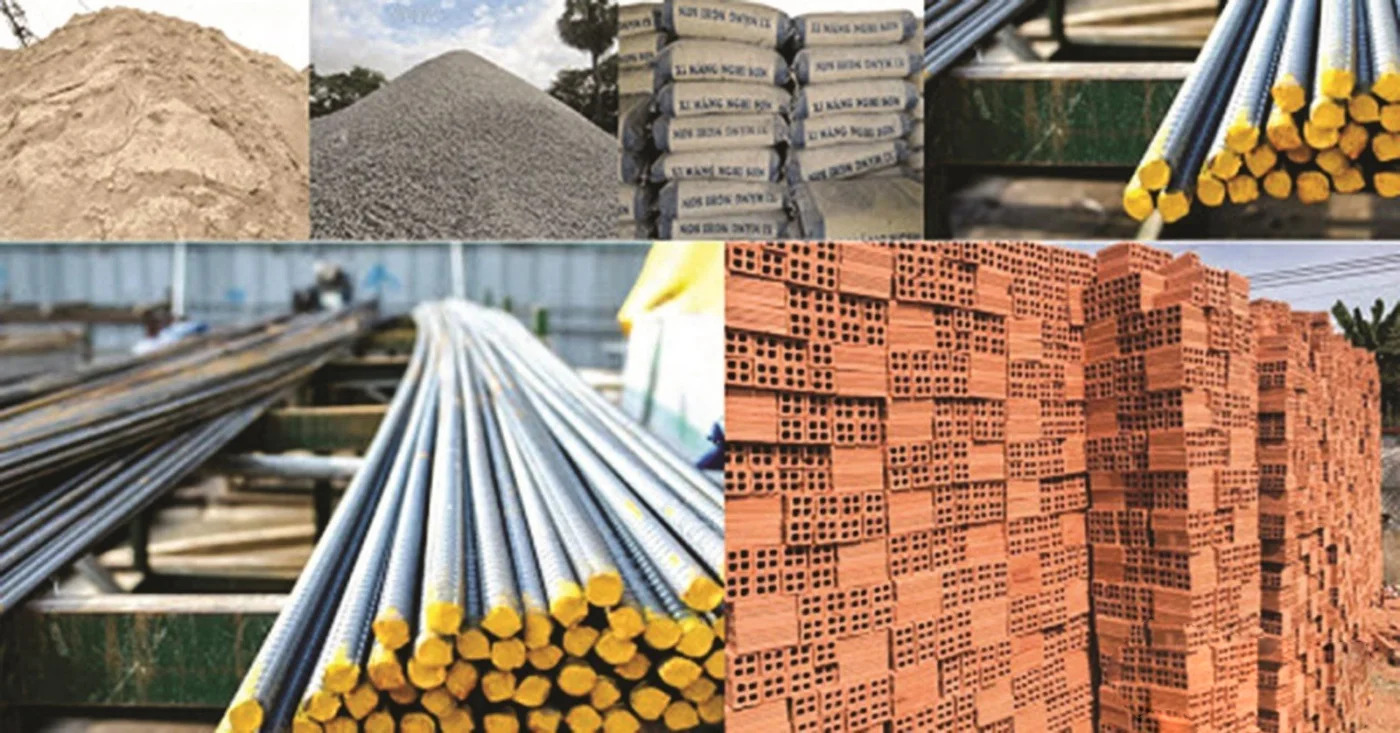
Nếu thép và xi măng chịu ảnh hưởng khá rõ từ chi phí sản xuất thì nhóm vật liệu khai thác trong nước lại đang gặp vấn đề về nguồn cung. Trong đó, giá cát tăng liên tục trong 8 tháng, đáng chú ý nhất là vào tháng 3 khi nhu cầu xây dựng tăng đồng thời chi phí nhiên liệu chịu tác động từ căng thẳng tại Trung Đông.
Đến tháng 8, giá cát phổ biến khoảng 810.000-1,15 triệu đồng/m3, tăng 0,34-0,65% so với tháng trước. Mức giá này phản ánh không chỉ nhu cầu trên thị trường mà còn những khó khăn trong việc đưa nguồn cát vào các công trình.
Ông Trần Phương - Phó Cục trưởng Cục Địa chất và Khoáng sản Việt Nam, cho biết tình trạng thiếu vật liệu, đặc biệt cát và đá, đang tác động trực tiếp đến tiến độ thi công, đồng thời làm tăng chi phí đối với nhà thầu và chủ đầu tư.
Điểm đáng chú ý là áp lực nguồn cung xuất hiện trong lúc hàng loạt dự án hạ tầng, giao thông trọng điểm được triển khai đồng thời. Nhu cầu vật liệu tăng nhanh nhưng khả năng khai thác tại nhiều khu vực lại chưa theo kịp.
Đến ngày 28/8/2026, 30/34 địa phương đã công bố giá vật liệu xây dựng đến tháng 7, tháng 8 và quý II/2026; 4 địa phương còn lại mới công bố giá đến tháng 6/2026. Tuy nhiên, việc cập nhật giá chỉ phản ánh diễn biến thị trường, trong khi bài toán lớn hơn vẫn là khả năng đưa nguồn vật liệu vào sử dụng đúng thời điểm.
Theo đánh giá được đưa ra, nhiều mỏ cát sông có quy mô nhỏ, khó đáp ứng nhu cầu của các dự án lớn. Một số khu vực lại gặp hạn chế về tài nguyên tự nhiên, buộc phải vận chuyển cát từ địa phương khác, làm chi phí tăng thêm. Ở các tỉnh miền núi, nguồn cát, sỏi lòng sông, suối thường có trữ lượng không lớn và phụ thuộc vào mùa, khiến khả năng cung ứng thiếu ổn định.
Tháo gỡ thủ tục để mở rộng nguồn vật liệu
Nguồn cung vật liệu không chỉ chịu tác động từ trữ lượng mà còn liên quan trực tiếp đến thủ tục khai thác. Quá trình cấp phép, thuê bãi tập kết, hoàn thiện hồ sơ đất đai, đo đạc lại trữ lượng hay đánh giá nguy cơ sạt lở khiến một số mỏ chưa thể đưa vào khai thác hoặc phải tạm dừng.
Bên cạnh đó, cách thức tổ chức đấu giá ở một số nơi chưa phù hợp với đặc điểm của mỏ và nhu cầu thực tế. Có trường hợp nhà đầu tư bỏ cọc, khiến mỏ tiếp tục không được đưa vào khai thác trong khi các công trình vẫn cần vật liệu.
Đối với các dự án giao thông trọng điểm, một số nhà thầu cũng chưa chủ động chuẩn bị hồ sơ khai thác theo cơ chế đặc thù, mà vẫn phụ thuộc vào nguồn vật liệu từ các mỏ thương mại. Khi nhiều dự án cùng sử dụng chung nguồn cung, áp lực lên giá và khả năng đáp ứng càng lớn.
TS. Nguyễn Trí Hiếu, chuyên gia kinh tế, cho rằng từ đầu năm 2026, căng thẳng tại Trung Đông khiến giá nhiên liệu tăng, kéo chi phí khai thác, sản xuất và vận chuyển vật liệu xây dựng đi lên. Trong khi đó, việc nhiều dự án hạ tầng được triển khai đồng loạt và một số mỏ có trữ lượng thấp hoặc đang vướng pháp lý càng làm nguồn cung chịu sức ép.
Không riêng cát và đá, nhựa đường cũng phản ánh tác động của chi phí đầu vào quốc tế. Giá mặt hàng này tăng 31,3-32% trong tháng 3, tiếp tục tăng 11,2-13,9% trong tháng 4 rồi điều chỉnh nhẹ. Từ tháng 7, giá quay trở lại xu hướng tăng và tháng 8 tăng thêm 1,26-1,41% do chi phí nhập khẩu hóa dầu và cước vận tải biển vẫn ở mức cao.
Như vậy, thị trường vật liệu xây dựng đang chịu tác động đồng thời từ hai phía. Một bên là giá năng lượng và chi phí logistics, bên còn lại là khả năng cung ứng trong nước. Khi một trong hai yếu tố biến động, giá vật liệu có thể tăng; còn khi cả hai cùng chịu sức ép, chi phí đầu tư xây dựng càng khó kiểm soát.
Theo ông Trần Phương, Luật Địa chất và Khoáng sản, Luật Đất đai năm 2024 và Nghị định số 193/2025/NĐ-CP đã góp phần tháo gỡ một số vướng mắc trong cấp phép khai thác. Tuy nhiên, hệ thống chính sách vẫn cần tiếp tục hoàn thiện để đáp ứng nhanh hơn nhu cầu vật liệu cho các dự án hạ tầng.
Bộ Nông nghiệp và Môi trường đang phối hợp với các bộ, ngành và địa phương xây dựng dự thảo Nghị quyết của Chính phủ về cơ chế, chính sách đặc thù nhằm tháo gỡ khó khăn trong triển khai Luật Địa chất và Khoáng sản.
Một trong những hướng được đề xuất là mở rộng đối tượng không phải đấu giá quyền khai thác đối với những khu vực cung cấp vật liệu cho công trình quan trọng quốc gia, dự án trọng điểm, dự án đầu tư công, PPP và công trình khẩn cấp. Cùng với đó là cơ chế cấp phép linh hoạt hơn, cho phép dự án lớn có thể được cấp quyền khai thác cho nhà đầu tư hoặc nhà thầu thi công, còn các dự án nhỏ có thể cấp phép cho những tổ chức, cá nhân đủ điều kiện để phục vụ nhiều công trình.
Cơ quan quản lý cũng tính đến việc tăng công suất các mỏ vật liệu xây dựng thông thường thông qua đơn giản hóa thủ tục, đồng thời rà soát, rút ngắn các bước liên quan đến chấp thuận chủ trương đầu tư, đánh giá tác động môi trường và giấy phép môi trường.
Việc điều chỉnh kế hoạch sử dụng đất hằng năm để kịp thời bổ sung các khu vực khai thác vật liệu phục vụ công trình trọng điểm cũng được đặt ra.
Trong bối cảnh nhu cầu xây dựng hạ tầng còn lớn, việc tháo gỡ các nút thắt về khai thác và cung ứng vật liệu sẽ có tác động trực tiếp đến chi phí và tiến độ dự án. Nếu thủ tục được rút ngắn, công suất các mỏ được nâng lên và nguồn cung được tổ chức theo sát nhu cầu từng khu vực, áp lực giá có thể được giảm bớt.
Ngược lại, nếu nguồn vật liệu tiếp tục bị hạn chế trong khi nhu cầu thi công tăng mạnh, chi phí đầu vào sẽ còn là một biến số đáng kể đối với cả doanh nghiệp xây dựng, chủ đầu tư và các dự án hạ tầng trong thời gian tới.
PV
Nguồn: thuongtruong.com.vn